مدیرعامل بانک کشاورزی با تأکید بر ضرورت عبور از بانکداری سنتی به سمت اکوسیستم مالی هوشمند، یکپارچه و دادهمحور گفت: اگر فرایندهای ناکارآمد بانکی بدون بازطراحی به ابزارهای دیجیتال منتقل شوند، تنها ناکارآمدی را دیجیتالی کردهایم و تحول واقعی در نظام بانکی رخ نخواهد داد.
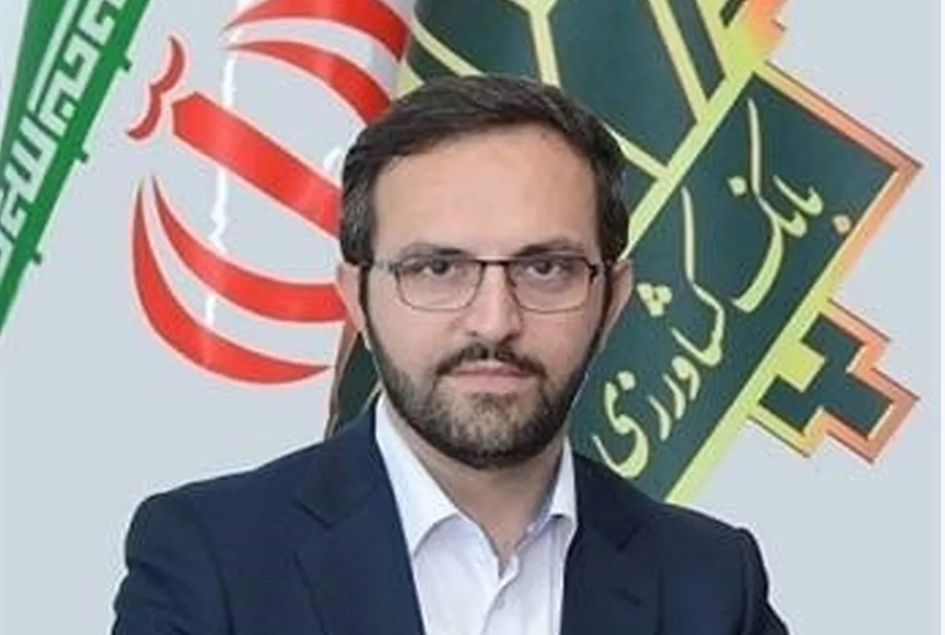
به گزارش صنعت مالی، وهب متقینیا، مدیرعامل بانک کشاورزی، در مراسم افتتاحیه دوازدهمین رویداد تراکنش ایران، با طرح این پرسش که «آیا در حال آمادهسازی بانکها و شرکتهای پرداخت برای بانکداری آینده هستیم یا صرفاً از ابزارهای جدید برای ادامه مدلهای قدیمی استفاده میکنیم؟» اظهار کرد: عبور از پیچ تاریخی صنعت بانکداری، در اصل به معنای عبور از بانکداری سنتی به سمت یک اکوسیستم مالی هوشمند، یکپارچه، دادهمحور و مشتریمحور است.
وی گفت: نخستین ضرورت در این مسیر، بازآفرینی مدل کسبوکار بانکی و پرداخت است. امروز اپلیکیشنهای مختلف توسعه پیدا کردهاند و فناوری در خدمت نظام بانکی قرار گرفته است، اما اگر به ناکارآمدی فرایندها توجه نکنیم، تنها ناکارآمدی را دیجیتالی کردهایم و اتفاق تازهای رخ نخواهد داد.
مدیرعامل بانک کشاورزی افزود: ادامه این مسیر بدون اصلاح فرایندها میتواند نظام بانکی را با عقبگرد مواجه کند. بانکها باید از فروش صرف محصولات بانکی عبور کنند و به سمت ارائه راهحلهای جامع مالی بروند؛ راهحلهایی که متناسب با نیاز واقعی مشتری طراحی شده و ملاحظات و محدودیتهای تنظیمگری نیز در آنها دیده شده باشد.
متقینیا، تبدیل داده و هوش مصنوعی به موتور اصلی تصمیمسازی و خلق ارزش را دومین ضرورت بانکداری آینده دانست و گفت: بانکها در هر لحظه حجم زیادی داده تولید میکنند و این دادهها بهطور مستمر در حال انباشت هستند؛ اما آنچه اهمیت دارد، توانایی خلق ارزش از این دادههاست.
وی افزود: داده زمانی برای نظام بانکی ارزشمند است که بتواند کیفیت اعتبارسنجی را افزایش دهد، تقلب را سریعتر شناسایی کند، ریسک و هزینههای عملیاتی را کاهش دهد و زمینه ارائه خدمات متناسب با نیاز واقعی مشتریان را فراهم کند. در غیر این صورت، بانکها فقط با حجم انبوهی از دادههای بدون کارایی مواجه خواهند بود.
مدیرعامل بانک کشاورزی، حرکت از رقابت جزیرهای به سمت همکاری اکوسیستمی را سومین مؤلفه تحول نظام بانکی عنوان کرد و گفت: امروز بسیاری از بانکها به دنبال افزایش سهم خود از بازار هستند؛ درحالیکه در مدلهای جدید، آنچه اهمیت بیشتری دارد، توانایی بازیگران مختلف برای خلق ارزش مشترک برای مشتری است.
متقینیا با اشاره به تجربه بانک کشاورزی در اجرای مدل «نوپو» برای تأمین مالی نهادههای دامی پس از آزادسازی نرخ ارز اظهار کرد: در مدت حدود هشت ماه، نزدیک به ۱۲۰ همت تأمین مالی انجام شد، بدون آنکه همه منابع مورد نیاز مستقیماً از سوی بانک تأمین شود. نکته مهم این بود که در این مدل، از ظرفیت مجموعههای مختلف بازار استفاده کردیم.
وی افزود: در قالب بانکداری باز تلاش کردیم از ظرفیت گروههای تخصصی و شرکتهایی که در این حوزه فعالیت میکردند، از طریق اتصالهای فنی و API استفاده کنیم. به این ترتیب، ضمن کمک به رشد بانک، مشاغل و مجموعههای تخصصی فعال در این حوزه نیز حفظ شدند و شبکهای شکل گرفت که هم به بانک و هم به بخش کشاورزی کمک میکند.
مدیرعامل بانک کشاورزی، بازسازی سلامت مالی، حکمرانی و اعتماد عمومی را چهارمین ضرورت نظام بانکی دانست و گفت: در گذشته اعتماد عمومی به نظام بانکی یک پیشفرض محسوب میشد، اما امروز اعتماد به یکی از مسائل اساسی نظام بانکی تبدیل شده است.
وی افزود: اگر بانکها به مسئله اعتماد عمومی توجه نکنند، برند آنها و در سطحی گستردهتر، اعتبار کل نظام بانکی آسیب خواهد دید و ممکن است مشتریان بهتدریج نگاه گذشته را به بانکها نداشته باشند. به همین دلیل، نظام بانکی باید برای حفظ و بازسازی اعتماد عمومی برنامهریزی جدی داشته باشد.
متقینیا، استفاده از ظرفیت نیروی انسانی را پنجمین مؤلفه بانکداری آینده معرفی کرد و گفت: نظام بانکی به نیروهای کارآمد، خلاق و ارزشآفرین نیاز دارد، اما با ساختارهای فعلی اداری و استخدامی، بهویژه در بانکهای دولتی، امکان نگهداشت نیروهای توانمند در رقابت با بخش خصوصی دشوار است.
وی افزود: نیروی متخصص و توانمند امکان فعالیت در مجموعههای مختلف را دارد؛ بنابراین برای جذب و نگهداشت این نیروها باید نگاه تازهای شکل بگیرد و محدودیتهای موجود مورد بازنگری قرار گیرد.
مدیرعامل بانک کشاورزی در پایان گفت: اگر بانکها اکوسیستم مالی هوشمند را در عمل ایجاد کنند و کارآمدی آن را نشان دهند، نهادهای ناظر و قانونگذار نیز بهتدریج ضرورت این مدل را خواهند پذیرفت. حاکمیت از نظام بانکی انتظار دارد در حل مسائل کشور نقشآفرینی کند و زمانی که الگوهای جدید در عمل موفق باشند، قانونگذار نیز برای حفظ و توسعه آن اکوسیستم همراه خواهد شد.