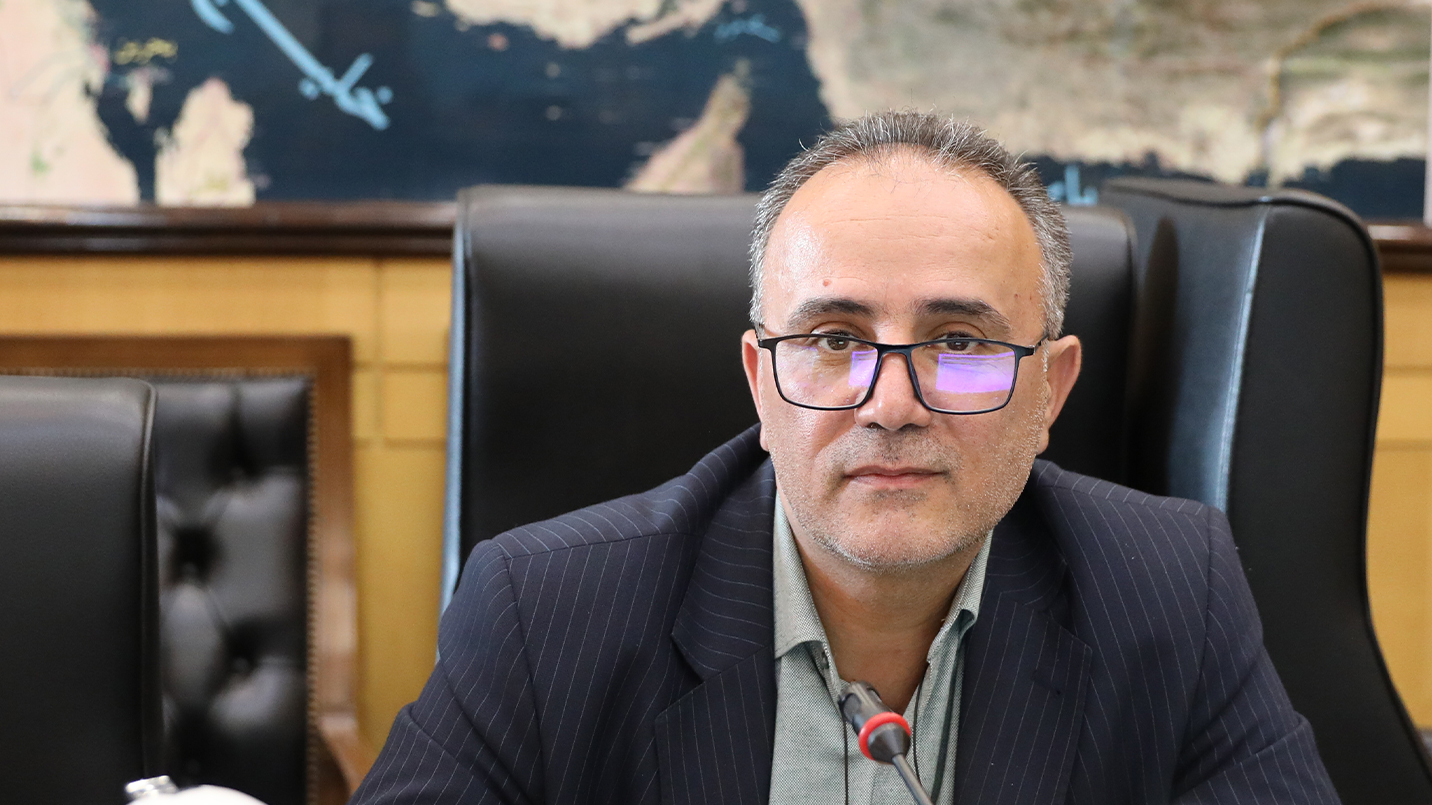
عضو کمیسیون بهداشت و درمان مجلس گفت: پلتفرمهای آنلاین عمومی از یک سو فرآیند دسترسی مردم به کالاها را تسهیل کرده و آنها را از جستوجوی مداوم در بازار بینیاز میسازند؛ اما از سوی دیگر، چالشهایی را برای کسبوکارهای کوچک شهری ایجاد کردهاند، برای برونرفت از این چالش، راهکار اصولی این است که کسبوکارهای کوچک محلی به عنوان عامل (ایجنت) این پلتفرمها به کار گرفته شوند و تأمین مشتریان براساس این الگو صورت پذیرد.
به گزارش صنعت مالی، عصر کنونی، عصر تحولات شتابان دیجیتال و دگردیسی ساختارهای سنتی در تمامی ابعاد حیات اقتصادی، اجتماعی و تجاری جوامع بشری است.
در این میان، اقتصاد دیجیتال و ظهور پلتفرمهای آنلاین فروش کالا و خدمات، بهعنوان یکی از بارزترین جلوههای این تحول، توانستهاند الگوهای سنتی دادوستد را دگرگون سازند و دسترسی شهروندان را به طیف وسیعی از محصولات تسهیل نمایند.
با این شرایط، هر پدیده نوین اقتصادی در کنار فرصتهای بیبدیل خود، چالشها، اصطکاکها و پیامدهای پیشبینینشدهای را به همراه دارد که اگر در چرخهای از حکمرانی مدبرانه و تنظیمگری کارآمد قرار نگیرند، میتوانند بنیانهای اقتصادی بخشهای سنتی و خرد جامعه را متزلزل سازند.
پلتفرمهای آنلاین عمومی، از یک سو با حذف واسطههای غیرضروری و کاهش هزینههای جستوجو، به یاری مصرفکنندگان شتافتهاند؛ اما از سوی دیگر، حضور رو به گسترش آنها بدون وجود یک نظام تنظیمگری متوازن، حیات کسبوکارهای کوچک محلی و اصناف سنتی را در شهرهای مختلف کشور با تهدید جدی مواجه کرده است.
پدیدههایی نظیر «خالیفروشی»، «قیمتسازیهای کاذب»، انحراف میان مشخصات کالای سفارشی و محصول تحویلی، و عدم تناسب در هزینههای لجستیک و توزیع، ازجمله آسیبهایی است که ناشی از خلأ حکمرانی جامع در اکوسیستم پلتفرمی کشور ارزیابی میشود.
از منظری دیگر، موضوع هدایت سرمایههای خرد مردمی و تأمین مالی پروژهها و کسبوکارها در بستر این پلتفرمها، نیازمند انضباط قانونی دقیق و تبعیت از قوانین بالادستی است تا از بروز رفتارهای سفتهبازانه و هدایت نقدینگی به بازارهای غیرمولد و ناامن جلوگیری شود.
در این راستا، ضرورت تدوین قوانین شفاف، کارآمد و همهجانبه از سوی نهاد قانونگذاری کشور، بیش از هر زمان دیگری احساس میشود؛ قوانینی که ضمن صیانت از حقوق مصرفکننده و فروشنده، زمینه را برای توسعه پایدار اقتصاد دیجیتال و همزیستی مسالمتآمیز میان فناوریهای نوین و اصناف سنتی فراهم سازد.
خبرنگار صنعت مالی برای واکاوی این دغدغههای بنیادین، بررسی الزامات حکمرانی اقتصاد دیجیتال و تبیین رویکرد خانه ملت در زمینه تنظیمگری هوشمند پلتفرمهای آنلاین، گفتوگویی با منصور علیمردانی نماینده مردم زنجان ابهر، خرمدره و سلطانیه در مجلس شورای اسلامی و عضو کمیسیون بهداشت و درمان مجلس شورای اسلامی انجام داده که از نظر شما میگذرد:
صنعت مالی: درخصوص پلتفرمهای عمومی و نقش آنها در حوزه اقتصاد دیجیتال، دیدگاه جنابعالی چیست؟ اینگونه پلتفرمها چه کمکی میتوانند به دولت و مردم ارائه کنند و اساساً مسیر حرکت به سوی «تنظیمگری هوشمند» این پلتفرمها چگونه باید ترسیم شود؟
علیمردانی: پلتفرمهای آنلاین عمومی از یک سو فرآیند دسترسی مردم به کالاها را تسهیل کرده و آنها را از جستوجوی مداوم در بازار بینیاز میسازند؛ اما از سوی دیگر، چالشهایی را برای کسبوکارهای کوچک شهری ایجاد کردهاند که این روند در صورت عدم مدیریت، میتواند به نابودی اصناف خرد بینجامد.
برای برونرفت از این چالش، راهکار اصولی این است که کسبوکارهای کوچک محلی به عنوان عامل (ایجنت) این پلتفرمها به کار گرفته شوند و تأمین مشتریان براساس این الگو صورت پذیرد.
در حال حاضر با ناتوانی در تحلیل و تفکیک دقیق آثار و ادعاها مواجهیم؛ بهگونهای که نمیتوان به درستی ابعاد تأثیرگذاری پلتفرمهای مجازی فروش کالا، کیفیت خدمات و مسائل پیرامونی آن را اندازهگیری کرد، به همین دلیل، کشور نیازمند تدوین و استقرار یک «حکمرانی جامع اقتصاد دیجیتال و پلتفرمهای آنلاین» است تا تمامی عوامل و مداخلهگران این عرصه را به رسمیت بشناسد و مدیریت کند.
این پلتفرمها بهعنوان یک بازیگر جدید و بزرگ ظهور کردهاند و همانند سایر نقاط جهان، در کشور ما نیز گسترش یافتهاند؛ بنابراین ضروری است همزمان با توسعه فناوری، از اصناف خرد صیانت کنیم، کیفیت خدمات را ارتقا دهیم، از تضییع حقوق مصرفکننده و فروشنده جلوگیری و روشهای توزیع کالا را بهینهسازی کنیم.
بهعنوان مثال، با بهرهگیری از ظرفیت فروشندگان محلی در شهرستانها بهعنوان عاملان توزیع، میتوان دسترسی مردم را تسهیل کرد تا شهروندان ناچار نباشند هزینههای گزاف کرایه حملونقل را (مانند هزینههای سنگین فعلی برای خرید یک کالای مشخص) متحمل شوند.
صنعت مالی: همانطور که مستحضرید، برخی از این پلتفرمهای آنلاین به سمت «خالیفروشی» و «قیمتسازی» متمایل شدهاند. پیشنهاد مشخص شما برای تنظیمگری هوشمند این پلتفرمها چیست؟
علیمردانی: برای ساماندهی این وضعیت، نیازمند ایجاد ساختاری حکمرانیمحور در این حوزه هستیم تا ضمن کاهش و حذف خطاها، ضریب شفافیت را افزایش دهد.
متأسفانه گاه مشاهده میشود که کالای تحویلدادهشده به مشتریان، تفاوت ماهوی با مشخصات اعلامشده دارد؛ بنابراین، فعالیت این پلتفرمها باید به گونهای مدیریت شود که چارچوبهای نظارتی دقیق بر آنها حاکم شود و متولیان ادارهکننده این پلتفرمها باید تحت نظارت و بازخواست دقیق قرار گیرند تا از بروز تخلفات جلوگیری شود.
صنعت مالی: آیا در خانه ملت برنامهای برای تدوین و وضع قوانین شفاف در این حوزه در دست اقدام دارید؟
علیمردانی: بله، اقداماتی در این زمینه در جریان است و روی برخی طرحها کار میشود؛ هرچند که در دورهای اولویتهای مجلس به سمت موضوعات دیگر معطوف شده بود.
با این وجود، چنانچه دولت لایحهای در این خصوص تقدیم مجلس کند یا طرحی در خانه ملت پیگیری شود، بستر مناسبی برای کار کارشناسی و قانونگذاری در این حوزه فراهم خواهد بود.
صنعت مالی: با توجه به اینکه اشاره فرمودید کسبوکارهای کوچک میتوانند به عنوان عامل (ایجنت) این پلتفرمها فعالیت کنند، چه سازوکار حمایتی یا قانونی از سوی دولت و مجلس باید پیشبینی شود تا پلتفرمهای بزرگ نتوانند اصناف خرد را استثمار کرده یا شرایط ناعادلانهای را بر آنها تحمیل کنند؟
علیمردانی: به نکته خوبی اشاره کردید. حکمرانی هوشمند دقیقا به همین نقطه ورود میکند.
اجازه نخواهیم داد که پلتفرمهای بزرگ با اتکاء به انحصار یا قدرت مالی خود، اصناف خرد و کسبوکارهای محلی را به ابزاری یکطرفه تبدیل کنند.
برای این منظور، تدوین «دستورالعملهای تنظیمگر رقابت» و تعیین تعرفهها و کمیسیونهای منصفانه از سوی نهادهای نظارتی ضروری است.
قراردادهای بین پلتفرمها و کسبوکارهای خُرد باید تحت نظارت اتحادیههای صنفی و نهادهای ذیربط باشد تا توازن منافع میان طرفین حفظ شود و اصناف محلی نیز از سودآوری و امنیت شغلی لازم برخوردار شوند.
صنعت مالی: در بحث نظارت بر تخلفات پلتفرمها نظیر خالیفروشی، عدم تطابق کالا یا قیمتسازیهای کاذب، ضمانت اجرای قانونی برخورد با متخلفان چیست و کدام نهاد باید به طور مستقیم متولی این نظارت باشد؟
علیمردانی: در حال حاضر بخشی از این تخلفات از طریق تعزیرات حکومتی و اتحادیههای کسبوکارهای مجازی قابل پیگیری است، اما قوانین ما در حوزه دیجیتال دچار انقطاع و ناکارآمدی است.
ضمانت اجرای کارآمد شامل اعمال جریمههای بازدارنده مالی، تعلیق موقت یا دائم فعالیت پلتفرم متخلف، و الزام به جبران خسارت کامل مصرفکننده است.
پیشنهاد ما این است که یک «رگولاتور مستقل و واحد» با همکاری وزارت صمت، اتاق اصناف و کمیسیونهای تخصصی مجلس تشکیل شود تا به صورت برخط و هوشمند، بر فرآیند عرضه کالا، قیمتگذاریها و اصالت اقلام ارائه شده نظارت نماید.
صنعت مالی: با توجه به چالش هزینههای بالای لجستیک و کرایههای حملونقل که به ویژه برای خریداران شهرستانی بار مالی سنگینی ایجاد میکند، آیا طرح یا رویکردی برای ایجاد زنجیره تأمین بومی و توزیع منطقهای کالاها از طریق این پلتفرمها در دستورکار قرار دارد؟
علیمردانی: حتماً همینطور است. یکی از ارکان اصلی عدالت اقتصادی در بستر دیجیتال، بهینهسازی زنجیره لجستیک است. اگر پلتفرمها ملحق به انبارها و مراکز توزیع محلی در استانها و شهرستانها شوند، هزینههای سرسامآور ارسال کالا از پایتخت یا شهرهای بزرگ به مناطق دوردست به شدت کاهش مییابد.
معتقدیم که توسعه زیرساختهای پست منطقهای و ترغیب پلتفرمها به ایجاد هابهای توزیع استانی، نهتنها هزینهها را برای مصرفکننده نهایی به حداقل میرساند، بلکه سرعت تحویل کالا را نیز افزایش داده و اقتصاد محلی را پویاتر میکند.
صنعت مالی: درخصوص هدایت سرمایههای خرد مردمی، برخی کارشناسان نگراناند که سختگیری بیش از حد، مانع از نوآوریهای مالی شود. تفکیک میان نوآوری مشروع و فعالیتهای سفتهبازانه غیرقانونی در این پلتفرمها چگونه باید انجام شود؟
علیمردانی: به هیچ عنوان بهدنبال بستن دست و پای نوآوری و استارتآپهای حوزه فینتک و تأمین مالی جمعی (Crowdfunding) نیستیم؛ چرا که اقتصاد مدرن بدون نوآوری رشد نمیکند. مرز میان نوآوری مشروع و فعالیتهای سفتهبازانه، «شفافیت و قانونمندی» است.
پلتفرمهایی که در چارچوب بانک مرکزی و سازمان بورس و اوراق بهادار فعالیت میکنند و داراییهای مردم را به پروژههای مولد اقتصادی پیوند میدهند، کاملاً مورد حمایت قانونگذار هستند، اما فعالیتهایی که خارج از چارچوب نظارتی، با وعدههای توخالی و قیمتسازیهای کاذب، نقدینگی مردم را به سمت بازارهای غیرمولد و پرخطر هدایت میکنند، مصداق بارز اخلال در نظام اقتصادی بوده و با برخورد قاطع قانونی مواجه خواهند شد.
صنعت مالی: فکر میکنید حضور پلتفرمهای شناسنامهدار چه کمکی به هدایت سرمایههای خُرد مردمی به سمت بسترهای امن و قابل رصد میکند؟
علیمردانی: ورود به حوزه تأمین مالی و جذب سرمایههای خُرد باید صرفاً براساس «قانون تأمین مالی موجود در کشور» و از مسیرهای قانونی صورت پذیرد، نه اینکه هر شخص یا مجموعهای به صورت خودسرانه اقدام به ایجاد ظرفیتهای تأمین مالی کند.
پلتفرمهای شناسنامهدار در صورتی که در چارچوب قوانین مصوب فعالیت کنند، میتوانند از ورود سرمایههای سرگردان مردم به بازارهای غیررسمی و بدون پشتوانه که در نهایت دستاوردی برای اقتصاد کشور ندارد، جلوگیری نموده و منابع مالی را به سمت بسترهای امن، شفاف و قابل رصد هدایت کنند.
گفتوگو از حسین بوذری
بیشتر بخوانید: