به گزارش صنعت مالی، صندوق تضمین اصل سرمایه به سرمایهگذاران اطمینان میدهد که حتی در شرایط نوسانی بازار، آورده اولیهی شما محفوظ میماند؛ یعنی ریسک از دست دادن اصل سرمایه تقریبا به صفر میرسد. صنعت صندوقهای تضمین اصل سرمایه در بازار سرمایه ایران در نقطهای ایستاده که میتوان آن را «تضمین بهمثابه یک قرارداد، نه یک ویژگی» نامید. پنج صندوق در این خانواده فعالاند و سرمایهگذار محافظهکار با گزینههای واقعی روبهروست، نه با یک مفهوم انتزاعی. اما پرسش تحلیلی درست این نیست که «آیا اصل پول من حفظ میشود؟»، بلکه این است که «این تعهد بر چه پشتوانهای استوار است، چه هزینهای دارد، و در بدترین سناریو چه کسی زیان را میپذیرد؟».
لیست صندوق تضمین اصل سرمایه در ایران
| نام صندوق | نماد |
| تضمین اصل سرمایه کاریزما | ضمان |
| تضمین اصل سرمایه گیتی دماوند | گارانتی |
| تضمین اصل سرمایه مفید | —- |
| تضمین اصل مبلغ سرمایه خلیج فارس | —- |
| با تضمین اصل سرمایه کیان | —- |
تضمین بهعنوان یک قرارداد؛ دو ساختار، دو ریسک
صندوق تضمین اصل سرمایه، از نظر ترکیب دارایی، یک صندوق مختلط است: بخشی از سرمایه (معمولاً بین ۳۰ تا ۷۰ درصد) در سهام و باقی در اوراق با درآمد ثابت سرمایهگذاری میشود. این ترکیب، صندوق را در طیف ریسک، بین صندوق سهامی و صندوق درآمد ثابت قرار میدهد. اما آنچه این صندوق را متمایز میکند، وجود سازوکار تضمین است؛ و این سازوکار، بسته به اینکه چه کسی آن را اجرا میکند، دو چهره کاملاً متفاوت دارد.
ساختار اول: رکن ضامن خارجی
در این مدل، یک نهاد ثالث معمولاً شرکت مدیریت صندوق یا یک نهاد مالی معتبر بهعنوان «رکن ضامن» وارد میشود و در ازای دریافت کارمزد، متعهد میشود که در صورت کاهش ارزش داراییهای صندوق، مابهالتفاوت را از منابع خود جبران کند و اصل سرمایه را به سرمایهگذار بازگرداند. قدرت این تضمین، مستقیماً به اعتبار و توان مالی رکن ضامن وابسته است؛ نه به عملکرد صندوق. سرمایهگذار در این ساختار، عملاً ریسک اعتباری رکن ضامن را میپذیرد.
ساختار دوم: واحدهای ممتاز داخلی
در این مدل، خبری از نهاد خارجی نیست. صندوق دو کلاس واحد دارد: واحدهای عادی که اصل سرمایهشان تضمین میشود، و واحدهای ممتاز که نقش تضمینکننده را ایفا میکنند. اگر ارزش واحدهای عادی افت کند، صندوق از محل سرمایه واحدهای ممتاز، این افت را جبران میکند. در مقابل، دارندگان واحدهای ممتاز در زمان بازدهی مثبت، کارمزدی از واحدهای عادی دریافت میکنند.
تفاوت بنیادین این دو ساختار در محل ریسک است. در ساختار رکن ضامن، ریسک به یک نهاد خارجی منتقل میشود. در ساختار واحدهای ممتاز، ریسک در درون خود صندوق میماند و به واحدهای ممتاز منتقل میشود.
زیان پرتفوی ابتدا از NAV واحدهای ممتاز کسر میشود؛ و اگر زیان بهقدری سنگین باشد که NAV ممتاز به صفر برسد، واحدهای عادی نیز متحمل زیان میشوند. این همان ریسک دُم است: احتمالش کم است، اما در صورت وقوع، زیان آن فاجعهبار است.
نکته تحلیلی: سرمایهگذاری در واحدهای عادی این صندوقها، در عمل به معنای قرض دادن سرمایه به واحدهای ممتاز با نرخ بازدهی متغیر است. واحدهای عادی، نقش «وامدهنده» را بازی میکنند و در ازای آن، اصل پولشان را با ریسک بسیار پایین حفظ میکنند؛ اما سقف بازدهیشان نیز به همان نسبت محدود میشود.
هزینه امنیت؛ کارمزد پلکانی و هزینه فرصت
پرسش بعدی برای سرمایهگذار محافظهکار این است: «این امنیت چقدر هزینه دارد؟» پاسخ، دو لایه دارد که لایه دوم معمولاً در تحلیلهای سطحی نادیده میماند.
لایه اول: کارمزد پلکانی تضمین
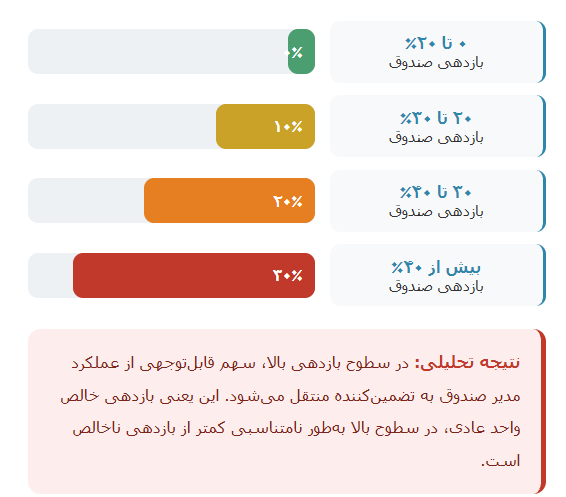
این کارمزد بهصورت پلکانی طراحی شده است، نه ثابت. بر اساس ساختار اعلامشده برای نخستین صندوقهای این خانواده، اگر بازدهی صندوق بین صفر تا ۲۰ درصد باشد، کارمزد ضمانت صفر است؛ اگر بازدهی بین ۲۰ تا ۳۰ درصد باشد، کارمزد ۱۰ درصد؛ بین ۳۰ تا ۴۰ درصد، ۲۰ درصد؛ و برای بازدهی بیش از ۴۰ درصد، کارمزد به ۳۰ درصد میرسد. در کنار این کارمزد متغیر، یک کارمزد ثابت نیز وجود دارد: حدود ۱.۵ درصد از متوسط بخش سهامی و ۰.۳ درصد از متوسط بخش اوراق و سپرده، نسبت به واحدهای عادی. این طراحی، یک مالیات تصاعدی بر موفقیت است.
لایه دوم: هزینه فرصت در برابر گزینههای بدون تضمین
صندوق تضمین، تنها گزینه کمریسک نیست. صندوقهای درآمد ثابت نیز وجود دارند که نرخ شکست یا جریمه خروج زودهنگام ندارند و سرمایهگذار میتواند بهصورت روزانه از آنها کسب سود کند. مقایسه درست، نه بین «تضمین» و «بدون تضمین»، بلکه بین «تضمین با کارمزد و قفلشدگی» و «بدون تضمین با نقدشوندگی روزانه» است.
تضمین مشروط؛ آنچه سپر حمایت را از کار میاندازد
مهمترین ریسک صندوق تضمین اصل سرمایه، ریسکی است که در قرارداد نهفته است، نه در بازار: تضمین، مشروط است. این شرایط، سه لایه دارد.
- حداقل دوره نگهداری: تضمین اصل سرمایه معمولاً تنها پس از گذشت یک دوره مشخص فعال میشود، و این دوره در صندوقهای مختلف یکسان نیست. برخی صندوقها تضمین را پس از ۳ ماه و برخی دیگر پس از ۶ ماه ارائه میدهند سرمایهگذاری که پیش از پایان این دوره از صندوق خارج شود، نه تنها از تضمین بهرهمند نمیشود، بلکه ممکن است با کاهش ارزش واحدهای خود نیز مواجه شود.
- تضمین فقط برای اصل پول، نه برای قدرت خرید: تضمین اصل سرمایه به معنای حفظ عدد اسمی سرمایه است، نه حفظ قدرت خرید آن. در اقتصادی با تورم مزمن، اگر صندوقی در یک سال بازدهی اسمی مثبت داشته باشد اما تورم بالاتر باشد، قدرت خرید سرمایهگذار نه تنها حفظ نشده، بلکه کاهش یافته است.
- ریسک ساختاری در واحدهای ممتاز: اگر سرمایهگذار بهجای واحدهای عادی، واحدهای ممتاز را انتخاب کند، با ریسکی کاملاً متفاوت روبهرو میشود، او تضمینکننده است، نه تضمینشونده. در بازار نزولی، زیان واحدهای عادی از NAV ممتاز کسر میشود و واحدهای ممتاز میتوانند بخش قابلتوجهی از سرمایه خود را از دست بدهند.
اگر صندوق تضمینی بتواند سه شرط را همزمان محقق کند، نگاه به آن میتواند مثبتتر شود: (۱) رکن ضامن یا ساختار واحدهای ممتاز از شفافیت و استحکام کافی برخوردار باشد؛ (۲) ساختار کارمزد متناسب با بازدهی باشد، نه تصاعدی و سنگین؛ و (۳) حداقل دوره نگهداری کوتاه و منطقی باشد.
کسی که بدون تعیین افق زمانی، بدون سنجش تحمل ریسک و بدون چارچوب خروج وارد بازار میشود، همان ریسک را در خرید ساده سهام هم حمل میکند؛ اما «تضمین» آن را در قالبی میپیچد که ممکن است احساس امنیت کاذب ایجاد کند. خطر واقعی این صندوقها، نه در نوسان بازار، بلکه در فاصله میان آنچه سرمایهگذار فکر میکند خریده و آنچه واقعاً خریده نهفته است: او «بیمه» نمیخرد؛ «قراردادی» میخرد که شرایط، هزینه و پشتوانه مشخصی دارد.
به این معنا، پرسش درست این نیست که «آیا صندوق تضمین برای من مناسب است؟»، بلکه این است که «آیا من شرایط این قرارداد را میفهمم و میتوانم هزینه فرصت آن را بپذیرم؟» پاسخ به این پرسش، فراتر از مقایسه بازدهی یک صندوق خاص است و به کیفیت اکوسیستم بازار بازمیگردد: شفافیت در افشای ساختار کارمزد، دقت در اعلام دورههای نگهداری، و دسترسی به مشاورهای که پیش از امضا، ریسک را توضیح دهد نه بعد از آن. تا زمانی که این سه عنصر همپای رشد ابزارهای جدید حرکت نکنند، هر محصول پیچیدهتر از صندوق تضمین تا صندوق اهرمی لایه تازهای از ریسک ناشناخته را به بازار اضافه میکند، نه لایه تازهای از فرصت. امنیت واقعی، در امضای قرارداد نیست؛ در درک قرارداد است.