تحلیل صنعت بیمه در بورس؛ چرا رشد حق بیمه به سود پایدار نمیرسد؟
برخلاف پتروشیمی و فولاد که رشد فروش تقریباً با رشد سود همجهت است، در بیمه این دو میتوانند سالها در دو جهت حرکت کنند. این گزارش با تفکیک بیمه زندگی از غیرزندگی، توضیح میدهد چرا ترکیب پرتفوی، کیفیت ذخایر و حاشیه توانگری تعیینکنندهتر از اندازه حق بیمه است و سرمایهگذار بورسی چگونه باید این صنعت را در کنار سایر صنایع تحلیلشده ارزیابی کند.
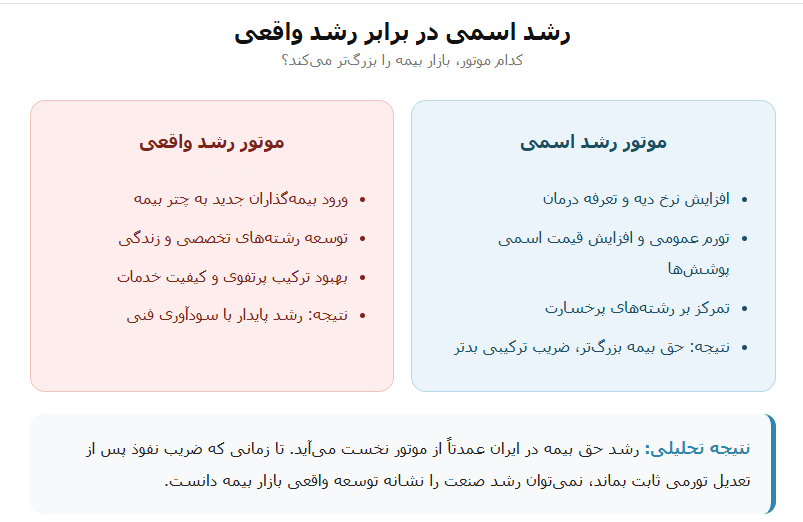
به گزارش صنعت مالی، صنعت بیمه در بازار سرمایه ایران با پارادوکسی روبهروست که در کمتر صنعتی به این وضوح دیده میشود: حق بیمه تولیدی با شیب تند رشد میکند، اما تعداد بیمهنامههای صادرشده کاهش مییابد. این دو علامت متناقض، در کنار هم یک واقعیت را آشکار میکنند: بازار بیمه ایران در حال بزرگتر شدن است، اما نه به این دلیل که بیمهگران بیشتری وارد آن شدهاند؛ بلکه به این دلیل که هر بیمهنامه، گرانتر شده است. موتور اصلی این رشد، تورم و افزایش نرخ دیه و تعرفه درمان است، نه گسترش واقعی پوشش. برای سرمایهگذار بورسی، این تفاوت تعیینکننده است: رشدی که موتور آن تورم باشد، به سودآوری پایدار ترجمه نمیشود، زیرا همزمان هزینه خسارت و هزینه اداری نیز با همان تورم یا بیشتر رشد میکند.
کدام بیمهها در بورس هستند؟
شرکتهای بیمهای حاضر در بازار سرمایه ایران را میتوان بر اساس الگوی ساختاری کسبوکار به سه گروه متمایز تقسیم کرد. این تقسیمبندی، پایه تحلیل بخشهای بعدی است، زیرا هر گروه منطق سودآوری و ریسک متفاوتی دارد. بر اساس گزارشها، تعداد شرکتهای بیمهای فعال در بازار سرمایه به حدود ۳۶ شرکت میرسد.
| گروه ساختاری | نمادهای شاخص |
|---|---|
| بیمههای عمومی (مختلط) | بیمه پاسارگاد (بپاس)، بیمه البرز (البرز)، بیمه آسیا (آسیا)، بیمه دی (ودی)، بیمه دانا (دانا)، بیمه کوثر (کوثر)، بیمه کارآفرین (وآفری)، بیمه ملت (ملت)، بیمه سامان (بساما)، بیمه پارسیان (پارسیان)، بیمه تعاون (وتعاون)، بیمه معلم (ومعلم)، بیمه نوین (نوین)، بیمه رازی (ورازی)، بیمه حافظ (وحافظ)، بیمه آرمان (آرمان)، بیمه سرمد (وسرمد)، بیمه ما (ما)، بیمه تجارت نو (بنو)، بیمه میهن (میهن)، بیمه سینا (وسین)، بیمه حکمت صبا (وحکمت) |
| بیمههای تخصصی زندگی | بیمه زندگی آگاه (بزندگی)، بیمه زندگی مفید (حیات)، بیمه زندگی کاریزما (کاریز)، بیمه زندگی خاورمیانه (بخاور)، بیمه زندگی ایساتیس (بتیس) |
| بیمههای اتکایی | بیمه اتکایی امین (اتکام)، بیمه اتکایی ایرانیان (اتکای)، بیمه اتکایی ایران معین (معین)، بیمه اتکایی سامان (اتکاسا)، بیمه اتکایی تهران رواک (بتهران) |
در کنار این سه گروه، بیمه ایران بهعنوان بزرگترین بیمهگر دولتی، سهام قابل معامله در بورس ندارد و بنابراین در تحلیل نمادهای بورسی جای نمیگیرد؛ هرچند عملکرد آن بر کل بازار اثر میگذارد. برخی از زیرمجموعههای آن مانند بیمه ایران معین در فرابورس پذیرفته شدهاند، اما ساختار مالکیتی آنها با یک شرکت بورسی مستقل متفاوت است. همچنین ممکن است شرکتهای بیمهای دیگری نیز در بازار پایه فرابورس یا با نمادهای کمعمقتر معامله شوند که در تحلیلهای کلان صنعت وزن کمتری دارند.
ساختار بازار و منطق رشد بدون عمق
چرا رهبری بازار در بیمه پایدار نیست؟
صنعت بیمه ایران از نظر تعداد بازیگر پرجمعیت است، اما توزیع سهم بازار بهشدت نامتوازن و در حال جابهجایی است. چهار شرکت بزرگ بیش از نیمی از بازار را در اختیار دارند، اما ترکیب آنها در دورههای مختلف تغییر میکند. نکته مهم برای تحلیلگر این است که رهبری بازار در بیمه پایدار نیست. شرکتی که سال گذشته در صدر بود، امسال ممکن است جایگاه خود را از دست بدهد. این جابهجایی نتیجه منطق رقابتی حاکم بر بازار است: شرکتهایی که پرتفوی خود را به سمت رشتههای با ضریب خسارت پایینتر هدایت میکنند، سهم میگیرند؛ شرکتهایی که در رشتههای کمحاشیه قفل میشوند، سهم و سودآوری را همزمان از دست میدهند.
بنابراین، «سهم بازار» در بیمه نشانه برتری پایدار نیست؛ نشانه توان مدیریت ترکیب پرتفوی در یک دوره مشخص است. در صنایع تولیدی، سهم بازار معمولاً بازتاب مزیت هزینه یا مقیاس است؛ اما در بیمه، سهم بازار میتواند صرفاً نتیجه پذیرش رشتههای پرخسارت باشد. شرکتی که سهم بازار خود را با تمرکز بر درمان بزرگ میکند، ممکن است در حال بزرگتر کردن زیان خود باشد. در بیمه، کیفیت سهم بازار مهمتر از اندازه آن است.
تورم به جای توسعه؛ موتور اصلی رشد
مهمتر از تمرکز یا رهبری، کمعمقی مزمن بازار است. ضریب نفوذ بیمه(نسبت حق بیمه به تولید ناخالص داخلی) در محدودهای بسیار پایینتر از میانگین جهانی قرار دارد و در سالهای اخیر تغییر محسوسی نکرده است. اما نکته حیاتیتر آن است که این عدد اسمی، حتی اگر اندکی بالا برود، پس از تعدیل تورمی تقریباً ثابت میماند؛ یعنی بیمه در برابر تورم رشد نکرده و سهم واقعی آن از اقتصاد بزرگتر نشده است. کارشناسان صنعت نیز تأکید میکنند که ضریب نفوذ واقعی بیمه در همان محدوده چند درصد باقی مانده است.
برای سرمایهگذار، موتور اصلی رشد حق بیمه در ایران، موتور تورم است، نه موتور گسترش واقعی پوشش. رشدی که فقط عدد فروش را بزرگتر میکند اما نسبتهای سودآوری را بهبود نمیدهد، رشد مخرب است، نه ارزشآفرین.
بخش دیگری از این تصویر، ساختار مالکیت است. بخش قابلتوجهی از سهام شرکتهای بیمه در اختیار دولت، نهادهای عمومی و بانکهاست. این ساختار، انگیزه رقابت واقعی بر سر بهرهوری و کیفیت خدمات را تضعیف میکند و رقابت را به سمت نرخشکنی و کاهش تعرفه سوق میدهد؛ رقابتی که در نهایت به زیان کل صنعت تمام میشود، زیرا حق بیمه را پایین میآورد بدون آنکه هزینه خسارت را کاهش دهد.
بیمه زندگی؛ جهش متمرکز یا موج ساختاری؟
تحول مهم سالهای اخیر، رشد سریع بیمه زندگی در ترکیب پرتفوی صنعت است. سهم این رشته از حق بیمه تولیدی بازار بهطور محسوسی افزایش یافته و در نگاه اول نشانهای از توسعه پایدار به نظر میرسد. اما تحلیل دقیقتر پرسشی جدی ایجاد میکند: چه سهمی از این جهش از تقاضای واقعی و پایدار میآید و چه سهمی از یک یا دو رویداد خاص احتمالاً مرتبط با محصولات سرمایهگذاریمحور یا قراردادهای بزرگ که تکرارپذیری آنها تضمینشده نیست؟
تمرکز رشد در یک یا دو شرکت، بهجای گسترش متوازن در کل بازار، نشان میدهد که «رشد بیمه زندگی» را نمیتوان بهعنوان یک روند ساختاری به همه شرکتها تعمیم داد. سرمایهگذار باید بپرسد: آیا رشد یک شرکت خاص، نشانه یک موج جدید در بازار است، یا یک رویداد تکشرکتی که سال بعد تکرار نمیشود؟ این پرسش، تفاوت میان تحلیل روند و تعمیم یک رویداد را نشان میدهد. همچنین، رشد سریع بیمه زندگی، پرسش کفایت ذخایر ریاضی را جدیتر میکند. ذخایر ریاضی باید متناسب با رشد تعهدات آتی تقویت شوند. اگر سرعت تعهدآفرینی از سرعت ذخیرهگیری جلو بزند، سود اعلامی میتواند فریبدهنده باشد.
سودآوری؛ آنچه پس از کنار گذاشتن سرمایهگذاری میماند
ضریب ترکیبی و وابستگی به درآمد سرمایهگذاری
هسته تحلیل بنیادی در بیمه، تفکیک سود عملیاتی بیمهگری از سود سرمایهگذاری است. نسبت خسارت صنعت سهم به حق بیمهای که صرف پرداخت خسارت میشود در سالهای اخیر روندی صعودی داشته و بخش مهمی از این فشار به بیمه درمان مربوط است که بزرگترین رشته بازار باقی مانده و بیشترین سهم خسارت را نیز به خود اختصاص میدهد.
اگر نسبت هزینه اداری و کارمزد را نیز به نسبت خسارت اضافه کنیم، به ضریب ترکیبی میرسیم. ضریب ترکیبی صنعت بیمه در حال حاضر بالای ۱۰۰ درصد است؛ یعنی عملیات بیمهگری پیش از احتساب درآمد سرمایهگذاری زیانده است و شرکت برای رسیدن به سود خالص مثبت، به بازده سرمایهگذاریهای خود متکی میشود. میانگین چندساله این ضریب نیز همواره بالای ۱۰۰ درصد بوده است.
این وابستگی، هسته پارادوکس اصلی صنعت بیمه ایران است. در بیمه جهان نیز شرکتها فاصله زمانی میان دریافت حق بیمه و پرداخت خسارت را سرمایهگذاری میکنند. اما مشکل زمانی جدی میشود که اتکا به درآمد سرمایهگذاری جایگزین سودآوری فنی شود، نه مکمل آن. در چنین شرایطی، صورت سود و زیان میتواند تصویری مثبت نشان دهد، در حالی که عملیات بیمهگری در حال از دست دادن ارزش اقتصادی است. برای سرمایهگذار، پرسش کلیدی این است: اگر بازار سرمایه در یک سال بازدهی ضعیفی داشته باشد، چه سهمی از سود این شرکتها باقی میماند؟ سودی که به بازده سرمایهگذاری وابسته است، سود پایدار نیست و نمیتواند مبنای ارزشگذاری بلندمدت قرار گیرد.
کیفیت ذخایر و تله سود حسابداری
شرکت بیمه موظف است برای خسارتهای آتی بهویژه خسارتهای رخداده اما گزارشنشده (IBNR) ذخیره نگه دارد. در شرایط تورم بالا، اگر این ذخایر متناسب با رشد تعهدات آتی تقویت نشوند، سود اعلامی بهطور مصنوعی بزرگنمایی میشود. کارشناسان صنعت بیمه تأکید میکنند که آزادسازی ذخایر بهواسطه اصلاح آییننامه ذخایر در سالهای گذشته، کسری ذخایر فنی برخی شرکتها را به مسئلهای قابل توجه تبدیل کرده است. سرمایهگذار باید نسبت ذخایر فنی به حقوق صاحبان سهام و کفایت این ذخایر را در کنار سود اعلامی بررسی کند؛ سودی که پشتوانه ذخیرهای کافی نداشته باشد، سود پایدار نیست.
این مکانیسم، مشابه «تله تجدید ارزیابی» در صنعت خودرو است: در هر دو صنعت، سود اعلامی میتواند از عملیات اصلی فاصله بگیرد و همین فاصله، مبنای ارزشگذاری را متزلزل میکند.
تحلیل ساختاری نمادها؛ چرا یک معیار برای همه کافی نیست
یکی از خطاهای رایج در تحلیل بیمه، تعمیم معیارهای یک شرکت به همه نمادهای صنعت است. واقعیت این است که ترکیب پرتفوی، منطق سودآوری هر شرکت را تعیین میکند و سه الگوی ساختاری متمایز در بازار ایران قابل شناسایی است:
| الگوی ساختاری | ویژگی پرتفوی | منطق سودآوری | ریسک اصلی |
|---|---|---|---|
| درمانمحور | تمرکز بر بیمه درمان و تکمیلی | حاشیه سود فنی محدود؛ اتکا به حجم | افزایش هزینه درمان؛ تأخیر در پرداخت مطالبات |
| زندگیمحور | سهم بالای بیمه زندگی و سرمایهگذاریمحور | حاشیه سود بالاتر اما وابسته به بازده سرمایهگذاری | کفایت ذخایر ریاضی؛ نوسان بازار سرمایه |
| اتکایی | پذیرش ریسکهای بزرگ از شرکتهای دیگر | حاشیه توانگری بالا؛ نقش تثبیتکننده | تمرکز ریسک؛ محدودیت ظرفیت بینالمللی |
شرکتی با پرتفوی درمانمحور، حتی با مدیریت بهینه، نمیتواند به اندازه یک شرکت زندگیمحور حاشیه سود فنی داشته باشد، زیرا ساختار هزینه آن متفاوت است. برعکس، شرکت زندگیمحور در برابر افت بازار سرمایه آسیبپذیرتر است. بنابراین، تحلیل یکسان برای همه نمادها مثلاً مقایسه مستقیم P/B یا P/E دو شرکت با پرتفوی متفاوت خطای دامنه است. سرمایهگذار باید ابتدا الگوی ساختاری هر شرکت را شناسایی کند، سپس معیار مناسب همان الگو را به کار ببرد.
توانگری؛ کفایت سرمایه بیمه
مهمترین شاخص نظارتی صنعت بیمه، حاشیه توانگری مالی است؛ معادلی برای کفایت سرمایه در بانکداری. توانگری نه یک نسبت تزئینی، بلکه سنجهای از ظرفیت واقعی شرکت برای تحمل ریسک است. در صنعت بیمه ایران، شکاف توانگری میان شرکتها بسیار عمیق است: برخی شرکتها در سطوح بالای توانگری قرار دارند و برخی نزدیک به حداقل نظارتی. این شکاف نشان میدهد که «صنعت بیمه» یک موجودیت یکپارچه نیست؛ مجموعهای از شرکتها با سطوح کاملاً متفاوت از استحکام مالی است.
برای سرمایهگذار، P/B پایین در شرکتی با توانگری ضعیف نشانه ارزندگی نیست؛ نشانه قیمتگذاری ریسک انفرادی است. همانطور که در بانکداری، P/B پایین برای بانکی با مطالبات غیرجاری بالا نشانه فرصت نیست، نشانه ریسک است. در بیمه، توانگری پایین یعنی شرکت در صورت بروز یک حادثه بزرگ یا افت بازدهی سرمایهگذاری، ممکن است به تزریق سرمایه یا محدودیت فعالیت نیاز پیدا کند.
در نهایت، تفکیک بیمه زندگی از بیمه غیرزندگی یک ضرورت تحلیلی است. اقتصاد این دو رشته کاملاً متفاوت است: در بیمه غیرزندگی، ضریب ترکیبی و چرخه قیمت تعیینکننده است؛ در بیمه زندگی، بازده سرمایهگذاری، کفایت ذخایر ریاضی و ارزش مندرج (Embedded Value) نقش مرکزی دارند.
اتکایی، تحریم و چارچوب ارزشگذاری
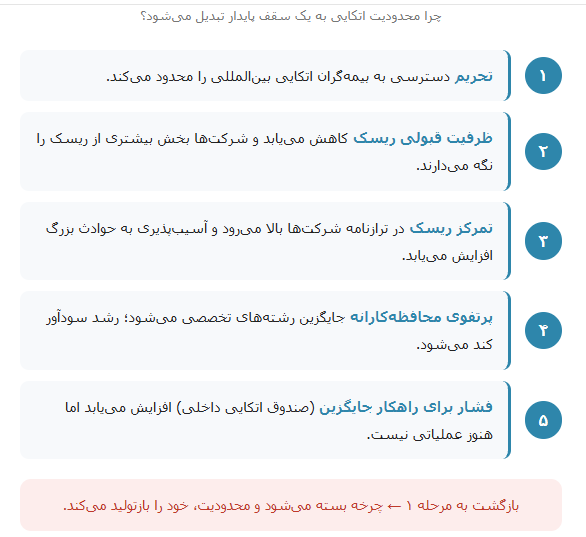
محدودیت ظرفیت اتکایی بهعنوان سقف ساختاری
یکی از ویژگیهای ساختاری که صنعت بیمه ایران را متمایز میکند، وابستگی به بیمه اتکایی برای توزیع ریسکهای بزرگ است. شرکت بیمه مستقیم بخشی از ریسکهایی را که میپذیرد به بیمهگر اتکایی واگذار میکند. اما تحریمها این مسیر را بهشدت محدود کردهاند: پژوهشکده بیمه تأکید میکند که ظرفیت نگهداری ریسک در صنعت بیمه ایران فاصله قابلتوجهی با حجم واقعی ریسکهای اقتصادی و زیرساختی کشور دارد. اتاق بازرگانی تهران ابعاد این محدودیت را گستردهتر میبیند: تحریم نهتنها توزیع بینالمللی ریسک را مختل کرده، بلکه انتقال دانش فنی را نیز محدود کرده است.
نتیجه، یک سقف ساختاری برای رشد سودآور صنعت است که نه از ضعف مدیریت، بلکه از محدودیت محیطی ناشی میشود. این وضعیت، مشابه محدودیت صادرات در صنعت پتروشیمی یا فولاد است: شرکتها میتوانند بهرهوری خود را بالا ببرند، اما نمیتوانند از سقف تعیینشده توسط محیط فراتر بروند.
ارزشگذاری؛ چرا P/E و P/B کافی نیست
در چنین چارچوبی، ارزشگذاری بیمه نمیتواند به الگوهای متعارف بسنده کند. نسبت P/E بهتنهایی گمراهکننده است، زیرا سود خالص تحت تأثیر درآمد سرمایهگذاری و اقلام غیرعملیاتی نوسان میکند. تحلیلگر باید P/E را در کنار نسبت خسارت، روند ضریب ترکیبی، نسبت ذخایر فنی به حقوق صاحبان سهام و حاشیه توانگری بخواند.
P/B نیز تنها زمانی معنا دارد که کیفیت ذخایر و کفایت سرمایه تأیید شده باشد. برای بیمه زندگی، معیار ارزش مندرج (Embedded Value) و برای شرکتهای اتکایی، نسبت توانگری و کیفیت پرتفوی قبولی اهمیت بیشتری از نسبتهای سودمحور دارند.
فاصله ارزش بازار شرکتهای بیمهای تنها با اندازه شرکت توضیح داده نمیشود. شرکتهایی با ارزش بازار بالاتر، معمولاً پرتفوی باکیفیتتر، توانگری بالاتر و انتظارات رشد پایدارتر دارند؛ در حالی که شرکتهایی با ارزش بازار کوچکتر، بیشتر بازتاب ریسک انفرادی و محدودیت رشد هستند تا فرصت ارزان. این تفاوت نشان میدهد که بازار تا حدی این تمایزها را میفهمد، اما سرمایهگذار باید بتواند آن را مستقل ارزیابی کند، نه اینکه تنها به قیمت بازار تکیه کند.
بیشتر بخوانید: