در بورس تهران، کمتر صنعتی به اندازه صنعت خودرو میان سیاست و بازار گرفتار شده است؛ جایی که قیمتگذاری دستوری و ترازنامههای زیانده، تصویری متفاوت از گردش پرحجم نمادهای آن میسازند. این تناقض، نقطه ورود به تحلیل صنعتی است که در آن تصمیمهای سیاستگذار بیش از خط تولید، و ساختار بدهی بیش از فروش، جهت سهام را تعیین میکند.
به گزارش صنعت مالی، صنعت خودرو در بورس ایران، برخلاف پتروشیمی، فولاد و بانکداری، با مجموعهای از چالشهای ساختاری درهمتنیده دستوپنجه نرم میکند: قیمتگذاری دستوری، زیان انباشته چندصد همتی، بدهی جاری نجومی، افت تولید و انباشت تقاضای بدون پاسخ.
صنعت خودرو و قطعات 3.5 درصد از ارزش کل بازار را در اختیار گرفته است. با وجود سهم ٪3.5 از ارزش بازار، گروه خودرو ٪۷ از معاملات را در ۷ سال اخیر در اختیار گرفته است. خودروسازی یکی از قدیمیترین و اثرگذارترین صنایع حاضر در بازار سرمایه است؛ صنعتی که در دهه ۸۰ در زمره صنایع سودده و DPS محور بازار قرار داشت، اما در دهه ۹۰ با مجموعهای از چالشها مواجه شد و بهتدریج از یک صنعت سودساز به صنعتی زیانده تبدیل شد.
با این حال خودرو سازی در بورس، صنعتی است که تحلیل آن نیازمند درک قیمتگذاری دستوری و ساختار بدهی است، نه صرفاً نسبتهای سودآوری متعارف.
صنعت خودرو یکی از بزرگترین و پرمعاملهترین گروههای صنعتی در بورس تهران است. بیش از ۳۰ شرکت در حوزه خودروسازی و قطعهسازی سهام خود را در این بازار عرضه کردهاند. این گروه به دلیل حجم بالای سرمایه و نقدشوندگی بالا، همواره زیر ذرهبین سرمایهگذاران قرار دارد.
در بورس ایران، هر نماد معاملاتی با یک حرف مشخص شروع میشود که نشاندهنده صنعت آن شرکت است و هر نمادی در بورس که با حرف «خ» شروع شود، متعلق به گروه خودروسازی یا قطعهسازی است.
گروه خودرو در بورس ایران تنها به «خودرو» و «خساپا» محدود نیست. این صنعت را متیوان به دو بخش خودروسازها و قطعهسازها تقسیم کرد که به جز ایرانخودرو و سایپا، تقریباً مابقی خودروسازها و قطعهسازان وضعیت بهتری دارند یا در نقطه سر به سر هستند.
| نماد | نام شرکت | توضیح |
|---|---|---|
| خودرو | ایرانخودرو | بزرگترین خودروساز بورسی از نظر تیراژ |
| خساپا | سایپا | دومین خودروساز بزرگ و پرنوسانترین نماد گروه |
| خپارس | پارس خودرو | از زیرمجموعههای سایپا در تولید برخی محصولات |
این گروه بهجای قیمتگذاری دستوری، بیشتر به نوسازی ناوگان و قراردادهای سازمانی وابستهاند. در میان خودروسازان تجاری تا پایان تیرماه 1405، خدیزل عملکرد بهتری دارد. سایر نمادهای این گروه عبارتاند از: خاور (ایرانخودرو دیزل) و خکاوه (سایپا دیزل) ونمادهای خزامیا (زامیاد).
قطعهسازان از طریق قرارداد با خودروسازان، نرخ مواد اولیه و وصول مطالبات تحت تأثیر قرار میگیرند.
این نمادها به دلیل مالکیت سهام خودروسازان بزرگ، بهعنوان پیشقراول واگذاری بلوکهای مدیریتی دنبال میشوند: خگستر (بازوی سرمایهگذاری ایرانخودرو)، ورنا (هلدینگ مرتبط با سایپا)، خبهمن (گروه بهمن) و خکرمان (آرمان گستر پاریز).
برخی شرکتهای خودرویی در فرابورس پذیرفته شدهاند: خعمرا (عمران و توسعه صنعت خودرو)، KMC (کرمان موتور)، خلنت و خوساز.
نکته تحلیلی: تحلیل یکسان برای همه این نمادها اشتباه است. «خودرو» و «خساپا» به قیمتگذاری دستوری و تیراژ وابستهاند؛ خودروسازان تجاری به تقاضای حملونقل؛ و قطعهسازان به وصول مطالبات و نرخ مواد اولیه.
تفاوت بین قیمتی که سازمان حمایت برای محصول تعیین میکند (قیمت درب کارخانه) و قیمتی که همان محصول در بازار آزاد معامله میشود. این فاصله، دقیقترین معیار برای اندازهگیری شدت قیمتگذاری دستوری است. هرچه شکاف بیشتر باشد، رانت بیشتری برای واسطهها ایجاد میشود، خودروساز از درآمد واقعی محروم میماند و انگیزه صفکشی و بازار سیاه بیشتر میشود.
نحوه بررسی:
۱. قیمت رسمی محصول در سامانه ۱۲۴ را ثبت کنید.
۲. قیمت همان محصول با همان تاریخ تولید را در دیوار، باما یا سایتهای خرید و فروش خودرو جستجو کنید.
۳. درصد اختلاف را محاسبه کنید:
((قیمت بازار − قیمت کارخانه) ÷ قیمت کارخانه) × ۱۰۰
۴. این کار را برای ۳ تا ۵ محصول پرفروش تکرار کنید.
آستانه تفسیر:
مجموع زیانهای متراکم شرکت از ابتدای فعالیت تا کنون که در خط «زیان انباشته» ترازنامه ثبت میشود. زیان انباشته عمق بحران مالی را نشان میدهد. اگر از سرمایه ثبتشده شرکت بیشتر شود، شرکت در معرض ماده ۱۴۱ قانون تجارت (ورشکستگی) قرار میگیرد. همچنین مانع تقسیم سود، افزایش سرمایه از محل سود و جذب سرمایهگذار جدید است.
نحوه بررسی:
۱. به سامانه کدال (codal.ir) مراجعه کنید.
۲. صورتهای مالی سالانه و میاندورهای (۶ ماهه) را باز کنید.
۳. در ترازنامه، خط «زیان انباشته» را پیدا کنید. ۴. روند آن را در ۴ تا ۸ دوره اخیر مقایسه کنید.
آستانه تفسیر:
بدهی جاری زیاد نشان میدهد شرکت برای ادامه حیات به استقراض متکی است. هزینه مالی بالا مستقیماً از سود کم میکند و زیان را عمیقتر میسازد. اگر شرکت نتواند بدهی جاری را پرداخت کند، ریسک نکول و ورشکستگی وجود دارد.
نحوه بررسی:
۱. در کدال، ترازنامه را باز کنید و خط «بدهیهای جاری» را ببینید.
۲. نسبت جاری = دارایی جاری ÷ بدهی جاری را محاسبه کنید.
۳. در صورت سود و زیان، خط «هزینههای مالی» را دنبال کنید.
۴. نسبت پوشش بهره = سود عملیاتی ÷ هزینه مالی را محاسبه کنید.
آستانه تفسیر:
مبالغی که خودروساز به قطعهسازان بدهکار است و سررسید آن گذشته اما پرداخت نشده است. قطعهسازان زنجیره تأمین خودروساز هستند. اگر خودروساز نتواند بدهی قطعهساز را پرداخت کند، قطعهساز با کمبود نقدینگی مواجه میشود، تولید قطعه را متوقف میکند و در نهایت خودروساز نمیتواند خودرو تولید کند. این چرخه، بحران را کامل میکند.
نحوه بررسی:
۱. گزارشهای انجمن قطعهسازان را دنبال کنید.
۲. اخبار را رصد کنید.
۳. در صورتهای مالی خودروساز، خط «حسابهای پرداختنی» را بررسی کنید.
آستانه تفسیر:
تعداد خودروهای تولیدشده در ماه یا سال و سهم هر خودروساز نسبت به کل صنعت. تولید شاخص اصلی فعالیت عملیاتی است. کاهش تولید یعنی کاهش درآمد، افزایش هزینه ثابت به ازای هر خودرو (عدم صرفه مقیاس)، کاهش سهم بازار و از دست دادن قدرت چانهزنی با قطعهسازان.
نحوه بررسی:
۱. گزارشهای ماهانه وزارت صمت را دنبال کنید.
۲. آمار تولید را اخبار جستجو کنید.
۳. سهم بازار = تولید شرکت ÷ کل تولید صنعت × ۱۰۰
آستانه تفسیر:
P/E = قیمت سهم ÷ سود هر سهم
P/S = ارزش بازار ÷ فروش
P/E معیار کلاسیک ارزشگذاری است، اما وقتی سود منفی است بیمعنا میشود. در این حالت P/S جایگزین میشود و نشان میدهد بازار برای هر ریال فروش شرکت حاضر است چقدر بپردازد.
نحوه بررسی:
۱. به بورس سنج (bourssanj.ir) یا ترندیفای بروید.
۲. P/E و P/S هر نماد را ببینید.
۳. P/S را با میانگین صنعت و رقبا مقایسه کنید.
آستانه تفسیر:
احتمال واگذاری بلوکهای مدیریتی خودروسازان به بخش خصوصی یا شرکتهای دیگر. خصوصیسازی میتواند مدیریت کارآمدتر معرفی کند، ساختار مالی را اصلاح کند، قیمتگذاری دستوری را کاهش دهد و به عنوان کاتالیزور مثبت برای سهام عمل کند. در گذشته، هر خبر واگذاری، محرک فوری قیمت سهام خودرویی بوده است.
نحوه بررسی:
۱. اخبار وزارت صمت و سازمان خصوصیسازی را دنبال کنید.
۲. اخبار «واگذاری بلوک خساپا»، «واگذاری خودرو» و «خگستر» را رصد کنید.
۳. قیمتگذاری بلوکها را با ارزش تابلو مقایسه کنید.
آستانه تفسیر:
خودروسازان ایرانی بخشی از قطعات را وارد میکنند. افزایش نرخ ارز هزینه واردات را بالا میبرد، حاشیه سود را کاهش میدهد و قیمت تمامشده خودرو را بالا میبرد. در شرایط قیمتگذاری دستوری، خودروساز نمیتواند قیمت را افزایش دهد و زیان بیشتر میشود.
نحوه بررسی:
۱. نرخ ارز آزاد و نرخ مرکز مبادله را دنبال کنید.
۲. گزارشهای گمرک درباره واردات قطعات را ببینید.
۳. در صورتهای مالی، سهم «مواد اولیه و قطعات وارداتی» از بهای تمامشده را بررسی کنید.
آستانه تفسیر:
صنعت خودرو در بورس تهران امروز در نقطهای ایستاده که دیگر نمیتوان بحرانش را با نسخههای موقت تسکین داد. تجربه بورس کالا نشان داد که مسیر جایگزین وجود دارد، اما حجم عرضه در آن هنوز به اندازهای نیست که بتواند تعادل را به بازار بازگرداند.
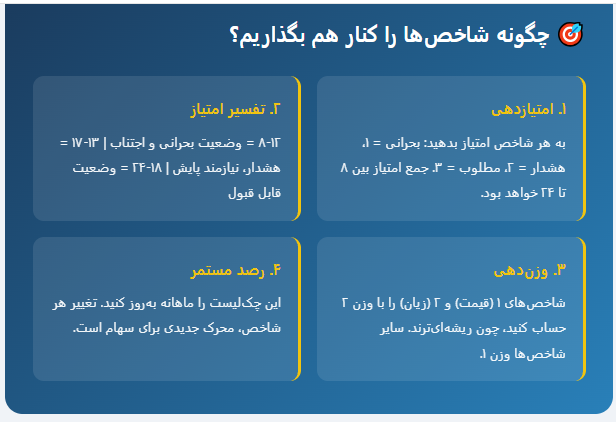
آینده این صنعت در بورس، بیش از آنکه به تیراژ تولید یا حتی صورتهای مالی فصلی وابسته باشد، به دو متغیر کلیدی گره خورده است: اراده سیاستگذار برای خروج از قیمتگذاری دستوری و شفافیت در فرایند واگذاری بلوکهای مدیریتی. تا زمانی که این دو متغیر تعیینکننده، در هالهای از ابهام باقی بمانند، سهام خودرویی بیشتر تحت تأثیر خبر و انتظار نوسان خواهد کرد تا بنیادهای اقتصادی. سرمایهگذار هوشمند در این صنعت، کسی است که به جای تعقیب صفهای خرید و فروش، چکلیست شاخصهای کلیدی را روی میز بگذارد و هر تغییر سیاستی را با آن بسنجد.
بیشتر بخوانید: