چطور پرتفوی خود را بسازیم و مدیریت کنیم؟
بسیاری از سرمایهگذاران، سبد خود را با پرسش «چه سهمی بخرم؟» میسازند؛ در حالی که سرمایهگذاران باتجربه با پرسش دیگری شروع میکنند: «چه نسبتی از پولم باید در سهام باشد؟» این تفاوت ظاهراً کوچک، مسیر کل پرتفوی را تعیین میکند.
به گزارش صنعت مالی، بسیاری از سرمایهگذاران تازهکار، «ساخت پرتفوی» را معادل «خرید چند سهم مختلف» میدانند. اما پرتفوی، پیش از آنکه مجموعهای از نمادها باشد، یک تصمیم درباره تخصیص سرمایه است: چه سهمی از پول به سهام، چه سهمی به صندوقهای درآمد ثابت، چه سهمی به طلا یا اوراق، و چرا. این تصمیم، پیش از نخستین خرید گرفته میشود و پس از آن، تنها بازبینی و اصلاح میشود. این گزارش میکوشد نشان دهد ساخت و مدیریت پرتفوی، بیش از آنکه به دانش تحلیل تکتک سهام وابسته باشد، به انضباط تخصیص، درک همبستگی و پایداری در بازبینی بستگی دارد.
نخستین گام در ساخت پرتفوی، پاسخ به یک پرسش ساده اما تعیینکننده است: چه نسبتی از سرمایه به چه کلاسی از داراییها اختصاص مییابد؟ کسی که افق کوتاهمدت دارد و پسانداز اضطراریاش را نیز تأمین نکرده، نمیتواند سبدی عمدتاً سهامی بسازد و انتظار داشته باشد در نخستین افت بازار، تصمیم عقلانی بگیرد.
تخصیص دارایی، صرفاً یک انتخاب سلیقهای نیست؛ یک چارچوب تصمیمگیری است. تئوری پرتفوی مدرن، که ریشه در کار هری مارکویتز دارد، نشان میدهد که ترکیب داراییهای غیرهمبسته میتواند ریسک را بدون کاهش بازدهی مورد انتظار پایین بیاورد. این اصل، در بازار ایران پیامدهای عملی مهمی دارد: سبدی که فقط از سهام تشکیل شده باشد، در دورههای ریزش بازار، افت سنگینتری را تجربه میکند؛ در حالی که حضور صندوقهای درآمد ثابت یا طلا میتواند شدت این افت را کاهش دهد.
برای درک عملی، یک نمونه ساختاری از تخصیص بر پایه افق سرمایهگذاری ارائه میشود. این جدول توصیه سرمایهگذاری نیست، بلکه نمایشی از منطق تخصیص است:
| افق سرمایهگذاری | سهام و صندوق سهامی | صندوق درآمد ثابت و اوراق | طلا و صندوق کالایی |
|---|---|---|---|
| کوتاهمدت (کمتر از ۲ سال) | کم | بالا | متوسط |
| میانمدت (۲ تا ۵ سال) | متوسط | متوسط | متوسط |
| بلندمدت (بیش از ۵ سال) | بالا | کم | متوسط |
اعداد دقیق این جدول، به تحمل ریسک هر فرد بستگی دارد و باید با مشاوره یا آزمون ریسکپذیری تعیین شود. آنچه اهمیت دارد، منطق پشت جدول است: هرچه افق کوتاهتر، وزن داراییهای کمنوسانتر بیشتر میشود.
ابزارهای مشخص بازار ایران
تخصیص دارایی زمانی معنا پیدا میکند که بدانیم در بازار ایران چه ابزارهایی در دسترس است:
- صندوقهای سهامی برای بخش رشد پرتفوی
- صندوقهای درآمد ثابت برای بخش محافظتی و تأمین نقدینگی کوتاهمدت
- صندوقهای طلا و کالایی برای پوشش تورمی
- صندوقهای مختلط برای ترکیب سهام و درآمد ثابت
- ETFهای بخشی برای تمرکز آگاهانه بر یک صنعت خاص
نکته مهم این است که بازار اوراق بدهی ایران در مقایسه با بازارهای توسعهیافته، کمعمقتر و کمنقدشوندهتر است؛ بنابراین در تخصیص دارایی ایران، صندوقهای درآمد ثابت نقش پررنگتری از اوراق مستقیم دارند. این تفاوت ساختاری، در الگوهای وارداتی تخصیص دارایی دیده نمیشود و باید در تحلیل داخلی لحاظ شود.
اندازه موقعیت (position sizing) بهاندازه انتخاب دارایی اهمیت دارد. حتی یک سهم با بنیاد قوی، اگر بیش از حد در سبد وزن داشته باشد، میتواند کل پرتفوی را در معرض ریسک انفرادی شدید قرار دهد. قاعدهای که در ادبیات عملی بهعنوان rule of thumb (نه یک قاعده علمی اثباتشده) توصیه میشود این است که هیچ سهم یا صندوق واحدی بیش از ۱۰ تا ۱۵ درصد پرتفوی را به خود اختصاص ندهد، مگر آنکه سرمایهگذار آگاهانه و با دلیل مشخص، تصمیم به تمرکز گرفته باشد. این قاعده، سد دفاعی در برابر هیجان «همه پول در یک سهم» است.
تنوع واقعی در برابر توهم تنوع؛ همبستگی مهمتر از تعداد است
پس از تخصیص دارایی، پرسش بعدی این است: «چند سهم و از چه صنایعی؟» اینجاست که یکی از رایجترین خطاهای سرمایهگذاران ایرانی شکل میگیرد: اشتباه گرفتن تعداد نمادها با تنوع واقعی. سرمایهگذاری که ده سهم از صنعت پتروشیمی یا ده صندوق با استراتژی مشابه خریداری میکند، تصور میکند متنوع شده، در حالی که در واقع تنها یک شرط را ده بار تکرار کرده است.
تنوع واقعی به همبستگی میان داراییها بستگی دارد، نه به تعداد آنها. دو دارایی که در شرایط بازار یکسان، رفتار مشابهی نشان میدهند، حتی اگر نامهای متفاوتی داشته باشند، ریسک یکدیگری را کاهش نمیدهند. تئوری پرتفوی مدرن نشان میدهد که با افزایش تعداد داراییهای غیرهمبسته، ریسک غیرسیستماتیک کاهش مییابد؛ اما این کاهش پس از رسیدن به تعداد مشخصی از داراییها، عملاً متوقف میشود.
آستانه سرمایه؛ چرا توصیه تنوع مطلق نیست
مسئلهای که در بسیاری از راهنماها نادیده گرفته میشود، رابطه تنوع با اندازه سرمایه است. برای سرمایههای کوچک، پخش کردن پول میان پنج یا شش دارایی مختلف میتواند به «توهم تنوع» منجر شود: کارمزد معاملات، نوسانات ریز و پراکندگی تمرکز ذهنی، بازدهی واقعی را میبلعد بدون آنکه ریسک بهطور معناداری کاهش یابد. برای چنین سرمایهای، تمرکز بر یک یا دو صندوق یا سهم قابلفهم و نقدشونده، منطقیتر از تقلید ظاهری از سبدهای بزرگ است.
این توصیه، تنشی صریح با اصل تنوعبخشی دارد و باید با احتیاط خوانده شود. استدلال پشت آن این است که در مراحل ابتدایی، هزینههای اجرایی و ریسک ناشی از عدم تمرکز ذهنی، بیشتر از منفعت تنوع، بازدهی را تحت تأثیر قرار میدهند. به عبارت دیگر، تنوع ابزاری برای حفظ ثروت است، نه نسخهای برای خلق ثروت در مراحل ابتدایی. با رشد سرمایه، هزینههای اجرایی نسبی کوچکتر میشوند و تنوع میان کلاسهای دارایی معنای بیشتری پیدا میکند. آستانه دقیق این تغییر استراتژی، به هزینه معاملات، نقدشوندگی داراییها و افق سرمایهگذاری بستگی دارد و نمیتوان آن را با یک عدد ثابت بیان کرد.
چالش نقدشوندگی در بازار ایران
تنوعبخشی در بازار ایران با یک محدودیت عملی دیگر نیز روبهروست: نقدشوندگی پایین بسیاری از نمادهای کوچک. خرید سهامی که حجم معاملات روزانهاش اندک است، میتواند در زمان فروش—بهویژه در دورههای ریزش بازار—به مشکل جدی تبدیل شود. سرمایهگذار ممکن است در زمان خرید، قیمت مناسبی ببیند اما در زمان فروش، با صف فروش و نبود خریدار مواجه شود. بنابراین، در تنوعبخشی، باید نقدشوندگی هر دارایی را جداگانه سنجید: سهمی با حجم معاملات پایین، حتی اگر بنیاد قوی داشته باشد، نمیتواند جایگزین یک دارایی نقدشونده در پرتفوی باشد.
مدیریت و بازبینی؛ انضباطی که پرتفوی را زنده نگه میدارد
ساخت پرتفوی، پایان کار نیست؛ آغاز آن است. بدون مدیریت و بازبینی، ترکیب سبد بهتدریج از هدف اولیه فاصله میگیرد و به سمت داراییای میلغزد که در دوره اخیر بهترین عملکرد را داشته—که معمولاً پرخطرترین دارایی نیز هست. این پدیده که رانش تخصیص (allocation drift) نامیده میشود، یکی از بیصداترین عوامل افزایش ریسک ناخواسته در پرتفوی است. سرمایهگذار ممکن است تصور کند سبدی متعادل دارد، در حالی که پس از چند فصل رشد یک صنعت خاص، وزن آن صنعت بهطور نامحسوسی از حد تعیینشده فراتر رفته است.
بازبینی دورهای؛ تقویمی یا آستانهای
بازبینی دورهای (rebalancing) فرآیندی است که طی آن، وزن داراییها به نسبتهای هدف اولیه بازگردانده میشود. این کار میتواند بر اساس تقویم (مثلاً هر فصل یا هر سال) یا بر اساس آستانه (وقتی وزن یک دارایی بیش از حد معینی از هدف فاصله گرفت) انجام شود. هر دو روش مزیتهایی دارند: روش تقویمی سادهتر است و نیاز به پایش مداوم ندارد؛ روش آستانهای پاسخ سریعتری به تغییرات بزرگ بازار نشان میدهد. آنچه اهمیت دارد، وجود یک قاعده مکتوب است، نه انتخاب روش خاص. بدون قاعده، بازبینی به یک تصمیم هیجانی تبدیل میشود: در بازار صعودی، فروش دارایی برنده سخت است؛ در بازار نزولی، خرید دارایی افتکرده دشوارتر.
هزینه اجرای بازبینی
نکتهای که در بسیاری از راهنماها نادیده گرفته میشود، هزینه معاملات و مالیات در بازبینی مکرر است. در بازار ایران، کارمزد کارگزاری، مالیات نقل و انتقال سهام و هزینههای اجرایی میتواند بخشی از بازدهی را در بازبینیهای پرتعداد ببلعد. بنابراین، بازبینی باید بهاندازه کافی کمتعداد باشد تا هزینهها بازدهی را تخریب نکنند، اما بهاندازه کافی منظم تا از رانش تخصیص جلوگیری کند. بازبینی فصلی یا سالانه، معمولاً نقطه تعادلی بین این دو ملاحظه است.
بازبینی منطق سرمایهگذاری
بازبینی، تنها به وزن داراییها محدود نمیشود. بازبینی منطق سرمایهگذاری نیز ضروری است: آیا دلیلی که برای خرید یک سهم وجود داشت، هنوز پابرجاست؟ آیا کسبوکار شرکت تغییر کرده؟ آیا صورتهای مالی جدید، تصویری متفاوت از سلامت شرکت نشان میدهند؟ این نوع بازبینی، از جنس تحلیل بنیادی است و در دورههای پرنوسان، اهمیت دوچندان پیدا میکند. خطای رایج در چنین دورههایی، جابهجایی سریع میان کلاسهای دارایی بر اساس اخبار کوتاهمدت است؛ رفتاری که اغلب به خرید در اوج و فروش در کف منجر میشود.
سوگیریهای رفتاری؛ دشمن پنهان مدیریت پرتفوی
مدیریت پرتفوی بدون توجه به سوگیریهای رفتاری ناقص است. اعتمادبهنفس بیش از حد، تمایل به تأیید باورهای قبلی، لنگر انداختن به قیمت خرید و رفتار گله ای، از جمله عواملی هستند که تصمیمهای سرمایهگذار را از مسیر منطقی خارج میکنند.
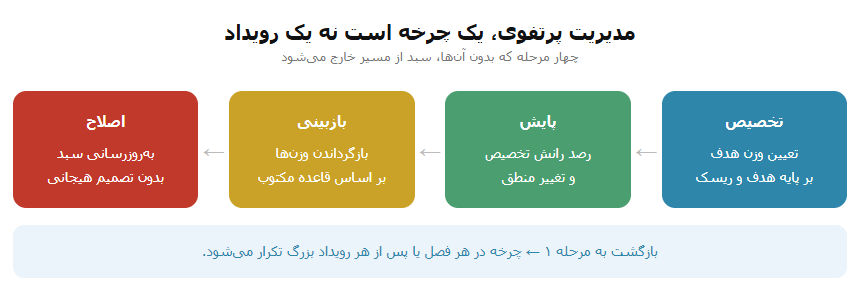
پرتفوی، پیش از آنکه مجموعهای از نمادها باشد، مجموعهای از قاعدهها است. سبدی که قاعده ندارد، در هر نوسان از نو متولد میشود و در هر افت از نو میمیرد. سبدی که قاعده دارد، حتی اگر بازدهیاش در یک فصل کمتر باشد، در طول سالها پایدارتر میماند. تفاوت این دو، نه در انتخاب سهم، بلکه در وفاداری به یک تصمیم از پیش گرفتهشده است.
بیشتر بخوانید: