چرا محاسبه اشتباه بهای تمامشده میتواند سود کارخانه را کاهش دهد؟
افزایش فروش همیشه به معنای افزایش سود کارخانه نیست. گاهی محصولی که ظاهراً با حاشیه سود مناسبی فروخته میشود، پس از شناسایی تمام هزینههای ساخت، سود بسیار کمتری ایجاد میکند. علت میتواند ثبت ناقص مصرف مواد، تخصیص نامناسب سربار، نادیده گرفتن ضایعات یا اشتباه در ارزیابی موجودی کالای در جریان ساخت باشد. در این شرایط، تصمیمهای قیمتگذاری و برنامهریزی تولید نیز بر مبنای اطلاعات نادرست اتخاذ میشوند.
استفاده از نرم افزار حسابداری تولیدی ، در صورتی که با فرآیند واقعی کارخانه هماهنگ باشد، میتواند ثبت و طبقهبندی هزینهها و تهیه گزارشهای قابل اتکاتر را تسهیل کند. اما پیش از انتخاب ابزار، باید بدانیم خطاهای محاسبه بهای تمامشده از کجا آغاز میشوند و چگونه میتوان آنها را کنترل کرد.
بهای تمامشده محصول دقیقاً شامل چه هزینههایی است؟
در حسابداری صنعتی، هزینههای ساخت معمولاً به سه گروه مواد مستقیم، دستمزد مستقیم و سربار تولید تقسیم میشوند. مواد مستقیم، مانند ورق فولادی در ساخت یک قطعه فلزی، به محصول مشخص قابل انتساباند. دستمزد مستقیم مربوط به نیروی انسانی درگیر در ساخت است و سربار تولید، هزینههایی مانند استهلاک ماشینآلات، تعمیرات و انرژی تولید را دربرمیگیرد که باید با مبنای مناسب تخصیص داده شوند.
تفکیک درست این سه گروه اهمیت دارد؛ زیرا ثبت هزینه اداری در سربار تولید یا کنار گذاشتن بخشی از هزینه واقعی ساخت، تصویر سودآوری محصول را تغییر میدهد. هزینههای فروش و اداری معمولاً هزینه دوره هستند و نباید بدون بررسی استاندارد حسابداری در بهای موجودی کالا منظور شوند.
مثال عددی: یک خطای کوچک چگونه سود را تغییر میدهد؟
فرض کنید کارخانهای ۱۰۰۰ واحد محصول تکمیل کرده و در همان دوره همه آنها را به مبلغ هر واحد ۹۰۰ هزار تومان فروخته است. هزینه مواد مستقیم ۴۰۰ میلیون، دستمزد مستقیم ۲۰۰ میلیون و سربار تخصیصیافته ۱۵۰ میلیون تومان است. با فرض نبود موجودی در جریان ساخت در ابتدا و انتهای دوره، بهای تمامشده تولید ۷۵۰ میلیون تومان و بهای هر واحد ۷۵۰ هزار تومان خواهد بود.
درآمد فروش ۹۰۰ میلیون تومان و سود ناخالص ۱۵۰ میلیون تومان است. اگر ۵۰ میلیون تومان از سربار واقعی به اشتباه ثبت نشده باشد، سود ناخالص ظاهری ۲۰۰ میلیون تومان گزارش میشود؛ یعنی ۵۰ میلیون تومان بیشنمایی. این مثال فرضی نشان میدهد چرا بررسی کامل هزینهها برای قیمتگذاری ضروری است.
خطای اول: ثبت ناقص مصرف مواد اولیه
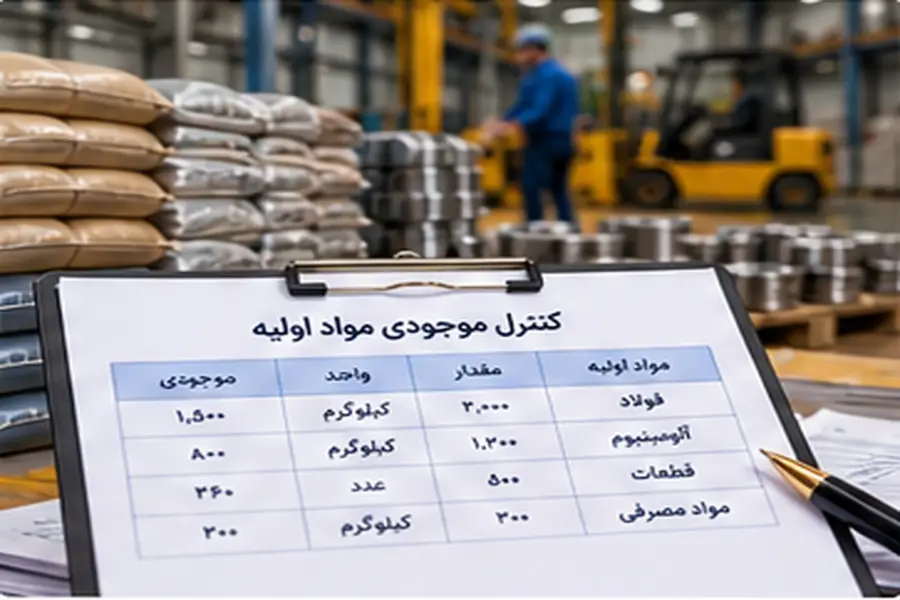
مصرف واقعی مواد ممکن است با مقدار برنامهریزیشده تفاوت داشته باشد. خروج مواد بدون حواله، برگشت ثبتنشده به انبار یا اشتباه در واحد اندازهگیری میتواند باعث شود هزینه مواد به سفارش صحیح منتسب نشود. برای نمونه، اگر مصرف استاندارد یک سفارش ۵۰۰ کیلوگرم باشد اما خروج واقعی ۵۴۰ کیلوگرم ثبت شود، اختلاف ۴۰ کیلوگرمی نیازمند بررسی است؛ نه اینکه بدون توضیح به هزینه تولید افزوده یا از آن حذف شود.
چگونه مغایرت مواد را بررسی کنیم؟
ابتدا اسناد ورود و خروج، برگشت مواد، موجودی فیزیکی و گزارش مصرف خط تولید را تطبیق دهید. سپس علت اختلاف را در دستههایی مانند ضایعات، دوبارهکاری، خطای ثبت یا تغییر مشخصات سفارش بررسی کنید. ثبت منظم این دلایل به اصلاح استاندارد مصرف در دورههای بعد کمک میکند.
خطای دوم: تخصیص نامناسب سربار تولید
برخلاف مواد مستقیم، بسیاری از هزینههای سربار را نمیتوان به یک محصول خاص نسبت داد. کارخانه ممکن است برای تخصیص سربار از ساعت کار ماشین، ساعت کار مستقیم یا مبنای مناسب دیگری استفاده کند. انتخاب مبنایی که با الگوی واقعی مصرف منابع هماهنگ نیست، باعث میشود یک محصول بیش از سهم واقعی و محصول دیگر کمتر از سهم خود هزینه دریافت کند.
برای مثال، در خطی که بخش عمده هزینه ناشی از کارکرد ماشینآلات است، تخصیص سربار صرفاً بر مبنای تعداد کارکنان ممکن است نتیجه گمراهکنندهای ایجاد کند. روش انتخابی باید مستند، قابل پیگیری و متناسب با شرایط تولید باشد.
خطای سوم: نادیده گرفتن کالای در جریان ساخت
همه سفارشها در پایان ماه تکمیل نمیشوند. ممکن است مواد یک سفارش مصرف شده باشد اما عملیات مونتاژ یا بستهبندی آن ادامه داشته باشد. اگر هزینه محصولات نیمهتمام بهطور کامل به کالای ساختهشده منتقل شود، بهای تمامشده دوره و ارزش موجودی نادرست گزارش خواهد شد. تفکیک موجودی ابتدای دوره، هزینههای افزودهشده و موجودی پایان دوره برای محاسبه صحیح ضروری است.
خطای چهارم: برخورد یکسان با تمام ضایعات
ضایعات عادی و غیرعادی ممکن است از نظر حسابداری آثار متفاوتی داشته باشند. ضایعات ناشی از ماهیت معمول فرآیند باید از رویدادهای غیرعادی، مانند خرابی گسترده تجهیزات یا اشتباه جدی تولید، تفکیک شود. ثبت مقدار، علت و ارزش بازیافت احتمالی ضایعات به تحلیل هزینهها و شناسایی نقاط اتلاف کمک میکند.
چه گزارشهایی برای مدیر تولید و مدیر مالی ضروریاند؟
گزارش بهای تمامشده هر محصول، مقایسه مصرف واقعی با استاندارد، گردش مواد اولیه، انحراف سربار، ارزش کالای در جریان ساخت و سود ناخالص گروههای محصول از گزارشهای مهماند. مقایسه ماهانه این اطلاعات میتواند نشان دهد افزایش هزینه از تغییر قیمت خرید ناشی شده یا از مصرف بیشتر مواد، کاهش بهرهوری و توقف ماشینآلات.
نرم افزار حسابداری تولیدی چه نقشی در کاهش خطا دارد؟
راهکار مناسب باید امکان ثبت ساختاریافته اطلاعات مالی و تهیه گزارشهای مرتبط با مواد، دستمزد، سربار و موجودی را متناسب با نیاز شرکت فراهم کند. در برخی کارخانهها ارتباط با انبار، مراکز هزینه و فرآیند تولید اهمیت ویژهای دارد. پیش از خرید باید قابلیتهای واقعی محصول، روش محاسبه بهای تمامشده، نحوه ثبت اسناد و سطح گزارشگیری در جلسه نمایش نرم افزار بررسی شود.
برای ارزیابی گزینهها، میتوان بسته حسابداری تولیدی پیشران سیستم را با نیازهای عملیاتی کارخانه مقایسه کرد. انتخاب نرم افزار حسابداری مناسب، جایگزین کنترل داخلی، انبارگردانی و سیاستهای درست حسابداری نیست؛ بلکه میتواند اجرای منظم آنها را آسانتر کند.
جمعبندی: سود واقعی از دادههای دقیق آغاز میشود
کارخانهای که فقط قیمت فروش را میبیند، ممکن است افزایش هزینه مواد، سربار یا ضایعات را دیر تشخیص دهد. ثبت صحیح هزینهها، تفکیک کالای نیمهتمام، انتخاب مبنای منطقی تخصیص سربار و بررسی مغایرتها کمک میکند قیمتگذاری و تصمیمهای تولید بر دادههای قابل اتکاتری استوار شوند. بهتر است ابتدا فرآیند مالی و تولید مستند شود و سپس ابزار متناسب با آن انتخاب گردد.