صنعت بانکداری در بورس ایران با سهم قابلتوجهی از ارزش بازار و بازدهی چشمگیر در ششماهه نخست سال ۱۴۰۵، از پیشروترین صنایع بورس بوده است. این گزارش به بررسی صنعت بانکداری میپردازد.
به گزارش صنعت مالی، صنعت بانکداری در بورس ایران، برخلاف پتروشیمی و فولاد که به قیمتهای جهانی و انرژی وابستهاند، به نرخ بهره، سیاست پولی بانک مرکزی و کیفیت داراییها گره خورده است. این صنعت با سهم 9 درصدی از ارزش بازار و بازدهی ۹۵ درصدی در ششماهه نخست سال1405، از پیشروترین صنایع بورس بوده، اما با چالشهای جدی مانندکفایت سرمایه پایین، مطالبات غیرجاری بالا، هزینه سنگین تأمین منابع و حتی نیاز به تجدید ساختار دستوپنجه نرم میکند. در گزارش انتخاب روش ارزشگذاری، مدل درآمد باقیمانده (RIM) و نسبت P/B برای بانکها معرفی شد. اکنون این چارچوب روی صنعت بانکداری پیاده میشود.
صنعت بانکداری یکی از ارکان اصلی بازار سرمایه ایران است. بازدهی گروه بانکی در سال ۱۴۰۴ حدود ۴۶ درصد بوده و در بین ۳۹ شاخص بازار سرمایه، رتبه نهم را به خود اختصاص داده است.
از نظر بازیگران اصلی، بانک ملت (وبملت) با سرمایه ثبتشده ۳۳۸,۲۰۰,۰۰۰ میلیون تومان، بانک پاسارگاد (وپاسار) و بانک شهر (وشهر)، سه بانک بزرگ بورسی محسوب میشوند، بانک تجارت (وتجارت) با سرمایه ثبتشده ۱,۵۹۰,۶۰۳,۱۳۰ میلیون ریال و بانک اقتصاد نوین (ونوین) نیز از نماد های دیگر این صنعت هستند.
اما تصویر سودآوری در نیمه نخست ۱۴۰۵، واگرایی شدیدی را نشان میدهد. جدول زیر، عملکرد بانکهای بورسی را بر اساس سود خالص، رشد آن و EPS در این دوره مقایسه میکند:
| بانک (نماد) | سود خالص (همت) | رشد سود خالص (درصد) | EPS (ریال) | رشد EPS (درصد) |
|---|---|---|---|---|
| بانک ملت (وبملت) | ۱۰۲.۵ | ۹۵ | ۳۰۳ | ۹۵ |
| بانک صادرات (وبصادر) | ۳۶.۵ | ۴۴۲۷ | ۴۶۷ | ۴۵۷۰ |
| بانک پاسارگاد (وپاسار) | ۱۶.۸ | ۶۰ | ۳۵۹ | ۶۱ |
| بانک اقتصاد نوین (ونوین) | ۱۴.۰ | ۹۶ | ۴۷۰ | — |
| بانک پارسیان (وپارس) | ۸.۸ | ۶۸۶ | ۱۷۶ | ۳۸۹ |
| بانک تجارت (وتجارت) | ۸.۴ | ۳۲ | ۵۷ | ۳۰ |
| بانک خاورمیانه (وخاور) | ۶.۱ | ۷۷ | ۳۰۸ | — |
| بانک کارآفرین (وکار) | ۵.۶ | ۱۸۴ | ۵۸۸ | ۱۸۴ |
| بانک ملل (وملل) | ۱۰.۱- | — | ۵۰۷۰- | — |
منبع: صورتهای مالی حسابرسینشده بانکها در دوره ۶ ماهه منتهی به ۳۱ شهریور ۱۴۰۵ (سامانه کدال)
بانک صادرات ایران (وبصادر) با سود خالص ۳۶.۵ همت و رشد ۴۴۲۷ درصدی (معادل ۴۴ برابر)، بیشترین رشد را در میان بانکها ثبت کرد. EPS این بانک به ۴۶۷ ریال رسید که رشد ۴۵۷۰ درصدی را نشان میدهد. سرمایه ثبتشده وبصادر ۷۸۲,۳۵۳,۹۷۲ میلیون ریال است. این رشد خیرهکننده عمدتاً ناشی از تسعیر ارز و افزایش درآمدهای ارزی بانک در شرایط رشد نرخ ارز بوده است.
بانک پارسیان (وپارس) با سود خالص ۸۸,۰۷۸,۳۳۴ میلیون ریال و رشد ۶۸۶ درصدی، دومین رشد بزرگ را تجربه کرد. EPS آن به ۱۷۶ ریال رسید که رشد ۳۸۹ درصدی را نشان میدهد. سرمایه ثبتشده وپارس ۵۰۰,۰۰۰,۰۰۰ میلیون ریال (۵۰ همت) است.
بانک کارآفرین (وکار) با سود خالص ۵۵,۶۷۵,۴۹۸ میلیون ریال و رشد ۱۸۴ درصدی، بالاترین EPS را در میان بانکهای بررسیشده به ثبت رساند: ۵۸۸ ریال.
بانک اقتصاد نوین (ونوین) با درآمد عملیاتی حدود ۶۰ همت (رشد ۸۷ درصدی)، سود خالصی حدود ۱۴ همت و رشد ۹۶ درصدی ثبت کرد. EPS آن ۴۷۰ ریال بود.
بانک ملت (وبملت) با سود خالص ۱۰۲.۵ همت و رشد ۹۵ درصدی، همچنان بزرگترین سودآور صنعت بانکی است. EPS آن به ۳۰۳ ریال رسید و سرمایه ثبتشده آن ۳,۳۸۲,۰۰۰,۰۰۰ میلیون ریال است.
بانک ملل (وملل) با وجود ثبت حدود ۵.۱ همت درآمد عملیاتی، زیان خالص ۱۰.۱ همت و EPS منفی ۵,۰۷۰ ریال را گزارش کرد.
بانک تجارت (وتجارت) با سود خالص ۸.۴ همت و رشد ۳۲ درصدی، کندترین رشد را در میان بانکهای سودده داشت. EPS آن ۵۷ ریال و سرمایه ثبتشده آن ۱,۵۹۰,۶۰۳,۱۳۰ میلیون ریال است.
واگرایی شدید سودآوری، ریشه در سه عامل کلیدی دارد:
حاشیه سود خالص نشان میدهد بانک از تفاوت نرخ سود تسهیلات و نرخ سود سپرده، چقدر سود میبرد.
نسبت مطالبات غیرجاری نشان میدهد چه مقدار از تسهیلات پرداختی بانک بازگشت نداشته و در ترازنامه قفل شده است. میانگین نسبت مطالبات غیرجاری شبکه بانکی به ۱۲ درصد رسیده است.
در دسته اول، بانکهایی حضور دارند که توانستهاند، جریان پول را روان نگه داشتهاند. در این رده، بانکهایی مانند سامان (با بهترین عملکرد و تنها ۱.۳۲ درصد مطالبات غیر جاری)، پاسارگاد، سینا، کارآفرین و پست بانک قرار دارند.
در دسته دوم ، بانکهایی مثل ایران زمین، خاورمیانه، گردشگری و ملت ایستادهاند؛ آنها در منطقه خاکستری قرار دارند و اگر مدیریت آنها سختگیرانه نباشد، ممکن است به دسته پایینتر سقوط کنند.
در دسته سوم مطالبات غیر جاری از مرز ۱۰ درصد عبور کرده و سلامت بانک را به چالش کشیده است. در این رده، نام بانکهایی، چون دی، صادرات، تجارت، سرمایه و شهر به چشم میخورد. بانک سرمایه با ثبت رقم ۴۸.۳۱ درصد، در انتهای این فهرست قرار گرفته و بیشترین میزان پولِ قفلشده را دارد.
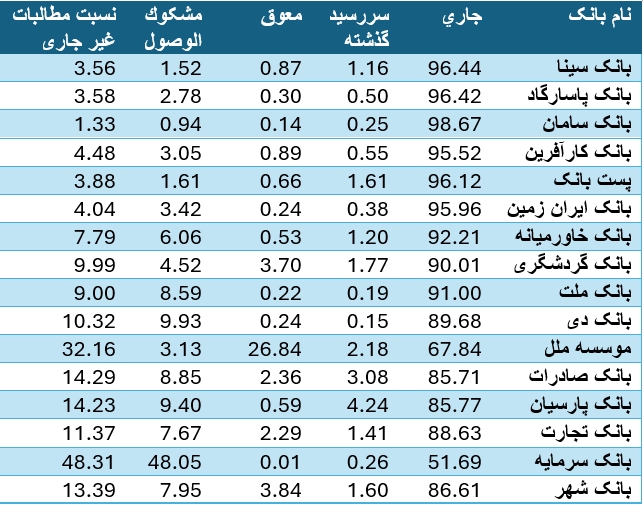
دادههای این جدول بر اساس صورتهای مالی ۶ ماهه و ۱۲ ماهه سال ۱۴۰۴ است.
تفکیک بانکهای دولتی و خصوصی در تحلیل NPL و کفایت سرمایه حیاتی است. معاون بانک مرکزی در سال 1404 اسامی پنج بانک ناتراز را اعلام کرد: به غیر از بانک آینده ۵ بانک ناتراز داریم، بانک های سرمایه، دی، سپه، ایران زمین و موسسه ملل بهعنوان بانکهای ناتراز معرفی شدند.
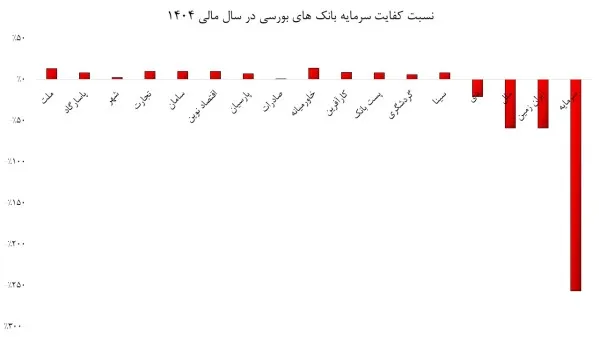
نسبت کفایت سرمایه نشان میدهد بانک تا چه حد در برابر زیانهای احتمالی توانمند است. براساس گزارشات تفسیری سال ۱۴۰۴، نسبت کفایت سرمایه در بانک خاورمیانه ۱۴ درصد و در بانک ملت ۱۳ درصد است، در حالی که سطح استاندارد کفایت سرمایه ۸ درصد میباشد.
در ردههای بعدی، در سال مالی ۱۴۰۴، کفایت سرمایه بانک تجارت ۱۰ درصد، اقتصاد نوین ۱۰ درصد، سامان ۹.۷ درصد و کارآفرین ۹ درصد به ثبت رسید. گرچه این چهار بانک اشاره شده مانند بانک خاورمیانه و ملت، بالاترین کفایت سرمایه را ندارند، اما در سطح بسیار خوبی قرار داشته و جزء تاپهای صنعت بانکداری به حساب میآیند. کفایت سرمایه بانک پاسارگاد ۸ درصد، پارسیان ۷ درصد است.
بانک سرمایه اما با کفایت سرمایه منفی ۲۵۷ درصد در وضعیت بحرانی قرار دارد. ریسک نرخ بهره، تحلیل حساسیت و چکلیست تحلیل ریسک نرخ بهره و تسهیلات تکلیفی نرخ بهره مهمترین متغیر بیرونی مؤثر بر بانکهاست. همچنین کفایت سرمایه موسسه اعتباری ملل منفی ۵۹ درصد و بانک دی منفی ۲۰.۷ درصد به ثبت رسیده است.
| شاخص | چرا مهم است؟ | نحوه بررسی |
|---|---|---|
| رشد سود خالص و EPS | تصویر کلی سودآوری | مقایسه با دوره مشابه سال قبل در سامانه کدال |
| منبع رشد سود (تسعیر ارز، درآمد تسهیلات، کارمزد) | پایداری سود | یادداشتهای صورتهای مالی |
| حاشیه سود خالص (NIM) | قدرت بانک در کسب سود از تفاوت نرخ تسهیلات و سپرده | صورت سود و زیان |
| نسبت مطالبات غیرجاری (NPL) | کیفیت دارایی و ریسک اعتباری | گزارشهای بانک مرکزی و صورتهای مالی |
| نسبت پوشش ذخیره | محافظهکاری بانک در ذخیرهگیری | یادداشتهای صورتهای مالی و گزارش حسابرس |
| کفایت سرمایه | توان بانک در جذب زیان | اعلامیههای بانک مرکزی |
| ترکیب درآمد (تسهیلات، کارمزد، سرمایهگذاری) | تنوع منابع درآمد و پایداری سود | صورت سود و زیان |
| P/B و P/E نسبت به میانگین صنعت | تشخیص ارزندگی یا گران بودن | نسبتهای بانک در ترندیفای |
این گزارش بر اساس صورتهای مالی حسابرسینشده بانکهای بورسی در دوره ۶ ماهه منتهی به ۳۱ شهریور ۱۴۰۵ و دادههای منتشرشده تهیه شده است. سود خالص و EPS بر اساس گزارشهای رسمی بانکها در سامانه کدال است و ممکن است با گزارشهای حسابرسیشده نهایی متفاوت باشد. تحلیل حساسیت نرخ بهره بر اساس مفروضات سادهشده انجام شده و در واقعیت، بانکها ممکن است بخشی از اثر را از طریق مدیریت ترکیب داراییها جبران کنند. این گزارش صرفاً جنبه آموزشی دارد و توصیه سرمایهگذاری نیست.
بیشتر بخوانید: