انتخاب روش ارزشگذاری سهام در بورس، اولین گام برای شناخت ارزش ذاتی و ارزندگی سهم است. در این راهنما، سه رویکرد درآمدی، بازار و داراییمحور را با روشهای DCF، DDM، RIM، NAV و نسبتهای P/E، P/B و EV/EBITDA مقایسه میکنیم تا روش مناسب هر صنعت را بشناسید.
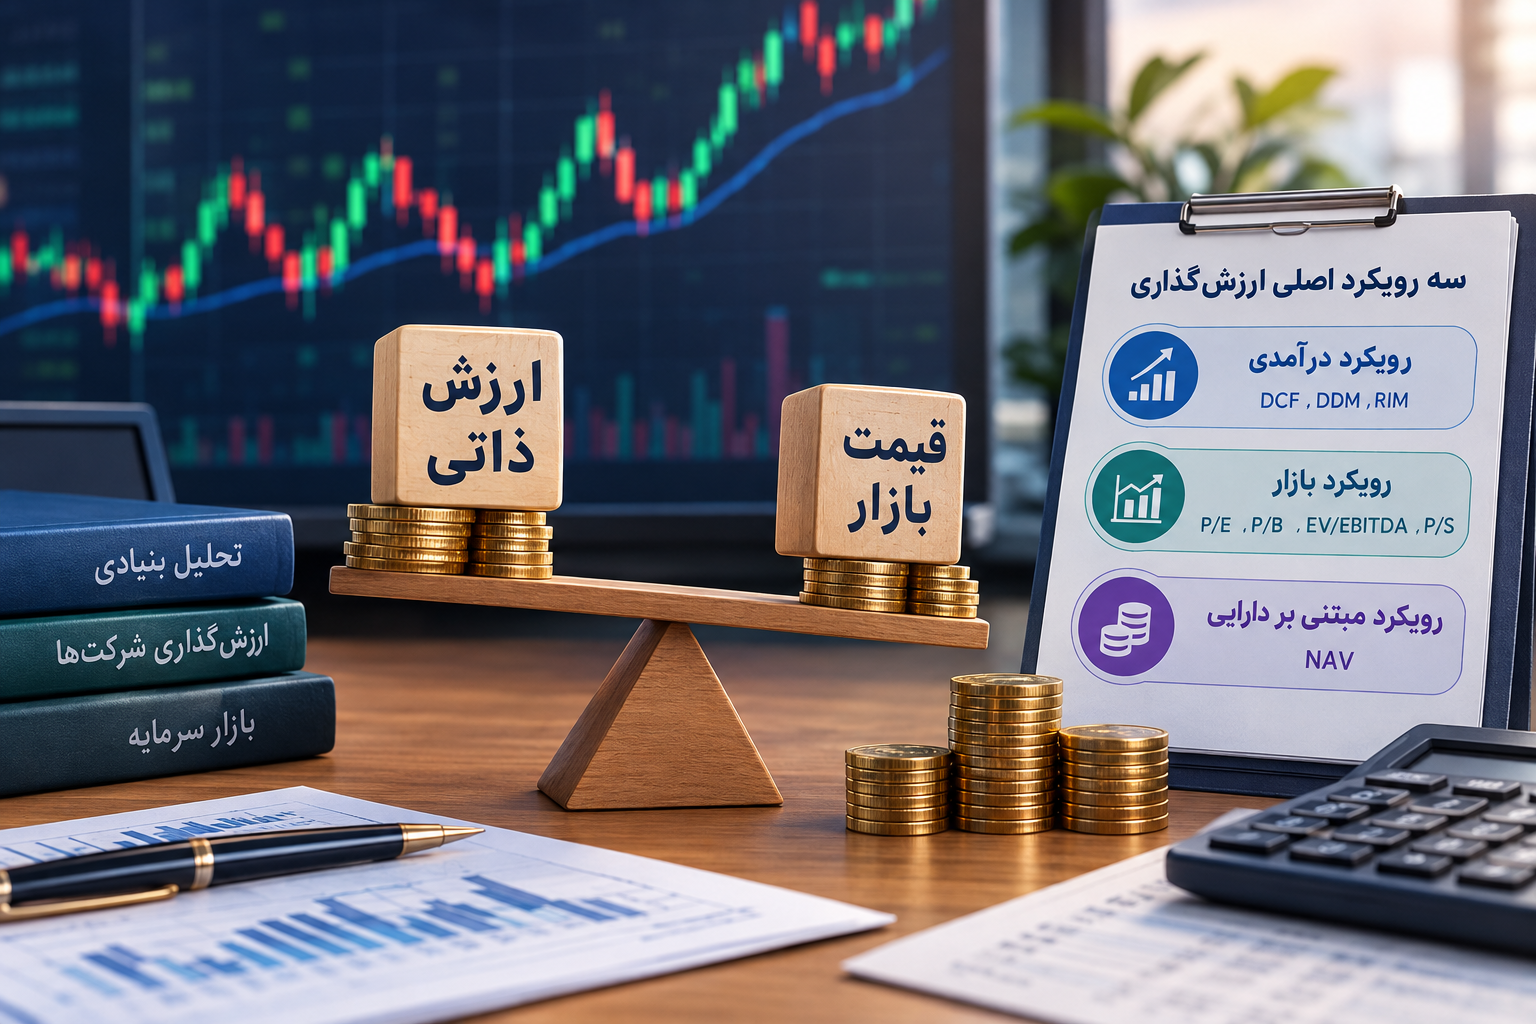
به گزارش صنعت مالی، ارزش ذاتی سهام مفهومی است که به سرمایهگذار کمک میکند بفهمد قیمت واقعی یک سهم چقدر باید باشد. اگر قیمت بازار کمتر از ارزش ذاتی باشد، سهم ارزان و فرصت خرید است و اگر بیشتر باشد، سهم گران و ریسک اصلاح قیمت وجود دارد. اما این ارزش ذاتی چگونه محاسبه میشود؟ پاسخ این پرسش، به انتخاب روش ارزشگذاری بستگی دارد.
انتخاب روش نامناسب، پیامدهای جدی دارد. یک روش ارزشگذاری نامناسب ممکن است نتایج گمراهکنندهای تولید کند و حتی به مسئولیت برای تحلیلگر منجر شود، زیرا او در تهیه گزارش، مراقبت و مهارت کافی به خرج نداده است. به همین دلیل، انتخاب روش ارزشگذاری باید آگاهانه، مستند و مبتنی بر ویژگیهای خاص شرکت مورد نظر باشد.
در ادبیات حرفهای ارزشگذاری، سه رویکرد اصلی وجود دارد که هر کدام از زاویه متفاوتی به ارزش شرکت نگاه میکنند.
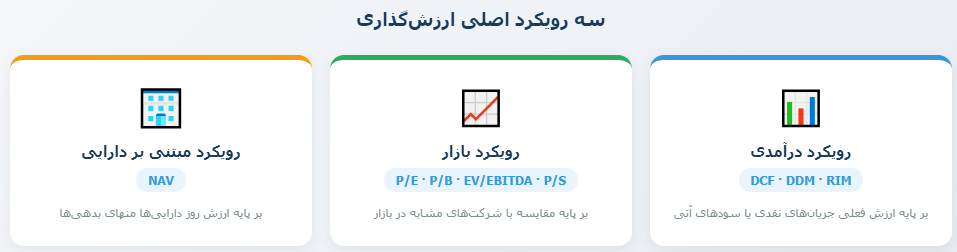
مدل تنزیل جریان نقدی (DCF) پرکاربردترین روش در این رویکرد است. در این مدل، جریانهای نقدی آزاد شرکت برای دورهای (معمولاً ۵ تا ۱۰ سال) پیشبینی شده و با نرخ تنزیل مناسب به ارزش امروز تبدیل میشوند. DCF برای شرکتهای باثبات با جریان نقدی قابل پیشبینی، مانند شرکتهای پتروشیمی و فولادی، مناسبتر است.
مدل DCF از چهار جزء کلیدی تشکیل شده است:
۱. جریان نقدی آزاد (Free Cash Flow): جریان نقدی آزاد، پولی است که پس از پرداخت همه هزینههای عملیاتی و سرمایهگذاریهای لازم، برای توزیع بین تأمینکنندگان سرمایه باقی میماند.
دو نوع جریان نقدی آزاد وجود دارد:
FCFF = EBIT × (1 – نرخ مالیات) + استهلاک – تغییرات سرمایه در گردش – CapEx
EBIT: سود قبل از بهره و مالیات (سود عملیاتی)
استهلاک: هزینه غیرنقدی که به جریان نقدی اضافه میشود.
تغییرات سرمایه در گردش: افزایش آن پول را قفل میکند و از FCFF کم میشود.
CapEx: مخارج سرمایهگذاری در داراییهای ثابت
۲. نرخ تنزیل (Discount Rate): نرخ تنزیل، نرخی است که جریانهای نقدی آینده را به ارزش امروز تبدیل میکند. هرچه ریسک شرکت بیشتر باشد، نرخ تنزیل بالاتر و ارزش امروز کمتر میشود.
WACC = (E/(E+D)) × r_e + (D/(E+D)) × r_d × (1 – نرخ مالیات)
E: ارزش بازار حقوق صاحبان سهام
D: ارزش بازار بدهیها
r_e: هزینه حقوق صاحبان سهام (از مدل CAPM)
r_d: هزینه بدهی (نرخ بهره وامها)
۳. دوره پیشبینی (Forecast Period): معمولاً ۵ تا ۱۰ سال آینده. برای شرکتهای باثبات، ۵ سال کافی است؛ برای شرکتهای در حال رشد، ۱۰ سال.
۴. ارزش پایانی (Terminal Value): ارزش شرکت در پایان دوره پیشبینی. چون نمیتوان جریانهای نقدی را تا ابد پیشبینی کرد، از یک فرمول ساده استفاده میشود:
TV = [CF_n × (1 + g)] ÷ (r – g)
CF_n: جریان نقدی سال آخر دوره پیشبینی
g: نرخ رشد پایدار (معمولاً ۲ تا ۳ درصد، معادل تورم بلندمدت)
r: نرخ تنزیل (WACC)
فرمول اصلی DCF:
ارزش شرکت = Σ [CF_t ÷ (1+r)^t] + [TV ÷ (1+r)^n]
مدل تنزیل سود نقدی (DDM): ارزش سهام را برابر با ارزش فعلی سودهای نقدی آتی میداند. این مدل برای شرکتهایی مناسب است که سود تقسیمی منظم و پایدار پرداخت میکنند، مانند بانکها، شرکتهای مخابراتی یا برخی صنایع مصرفی. فرمول گوردون در این مدل:
ارزش ذاتی = DPS سال آینده ÷ (نرخ بازده مورد انتظار – نرخ رشد سود تقسیمی)
DPS: سود نقدی هر سهم
مدل درآمد باقیمانده (RIM): ارزش سهام را برابر با ارزش دفتری حقوق صاحبان سهام بهعلاوه ارزش فعلی درآمدهای باقیمانده میداند. مطالعات نشان میدهد RIM کمترین خطای ارزشگذاری را نسبت به DDM و DCF دارد. این مدل برای بانکها و مؤسسات مالی که داراییهای آنها عمدتاً مالی است، مناسبتر است.
درآمد باقیمانده = سود خالص – (هزینه سرمایه × ارزش دفتری حقوق صاحبان سهام)
نسبت قیمت به سود هر سهم (P/E) یکی از پرکاربردترین نسبتهای این رویکرد است. P/E پایین نسبت به میانگین تاریخی میتواند نشاندهنده ارزندگی سهم باشد، اما تضمینی نیست و باید همراه با رشد EPS(سود هر سهم)، میانگین صنعت، نرخ تورم و نرخ بهره بررسی شود. نسبت قیمت به ارزش دفتری هر سهم (P/B) برای بانکها و مؤسسات مالی که داراییهای آنها عمدتاً مالی است، مناسبتر است.
نسبت قیمت هر سهم به فروش هر سهم (P/S) نشان میدهد بازار برای هر واحد فروش شرکت، چه مبلغی حاضر است بپردازد. P/S پایین میتواند نشانه ارزندگی باشد، اما باید با حاشیه سود شرکت مقایسه شود. برای شرکتهای زیانده یا نوپا که سودآوری ندارند (مانند استارتاپها) یا شرکتهایی که سود آنها نوسانی است (خودروسازی) کاربرد دارد.
نسبت ارزش شرکت به سود قبل از بهره و مالیات و استهلاک (EV/EBITDA) برای شرکتهای سرمایهبر که ساختار سرمایه متفاوتی دارند (فولاد، پتروشیمی، سیمان)، کاربرد دارد.
ارزش خالص داراییها (NAV) روش اصلی این رویکرد است که ارزش شرکت را بر اساس ارزش روز داراییهای آن منهای بدهیها محاسبه میکند. این روش زمانی مناسب است که قدرت اصلی کسبوکار در پشتوانه داراییهای آن باشد، نه در توانایی یا پتانسیل آن برای کسب سود. NAV بهطور معمول برای هلدینگها و شرکتهای سرمایهگذاری کاربرد دارد. در بازار سرمایه ایران، سهام اکثر هلدینگها و شرکتهای سرمایهگذاری در محدوده ۳۰ تا ۶۰ درصد ناو خود معامله میشوند.
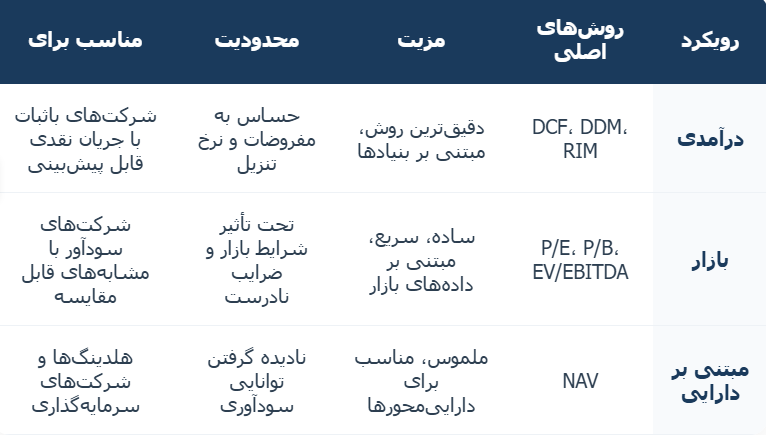
در محیط تورمی، جریانهای نقدی اسمی به سرعت رشد میکنند و نرخ تنزیل نیز باید بالاتر در نظر گرفته شود. برای شرکتهایی که قیمت محصولات خود را متناسب با تورم افزایش میدهند (مانند پتروشیمی و فولاد)، DCF با مفروضات تعدیلشده تورمی قابل اتکاست. اما برای شرکتهایی که قدرت قیمتگذاری ندارند (مانند خودروسازی)، روشهای مبتنی بر درآمد (P/S) یا ارزشگذاری بر اساس دارایی (NAV) مناسبترند.
Real Options یکی از پیشرفتهترین روشهای ارزشگذاری است که برای پروژههای سرمایهگذاری با انعطافپذیری مدیریتی کاربرد دارد. در این روش، مدیر شرکت حق (نه تعهد) دارد که در آینده تصمیمهای خاصی بگیرد؛ مانند توقف پروژه، توسعه آن یا تغییر مسیر. Real Options برای شرکتهای معدنی، داروسازی و فناوری که با عدمقطعیت بالایی روبهرو هستند، بسیار مناسبتر از DCF عمل میکند. مدلهای اصلی Real Options شامل اختیار توسعه، اختیار توقف، اختیار تعویق و اختیار تغییر کاربری است.
ارزشگذاری در فرآیند ادغام و تملیک (M&A) یکی دیگر از کاربردهای مهم انتخاب روش ارزشگذاری است. M&A مخفف Mergers and Acquisitions و به معنای ادغام و تملیک است. در ادغام، دو شرکت با هم یکی میشوند؛ در تملیک، یک شرکت، شرکت دیگری را میخرد. در فرآیند M&A، ارزشگذاری شرکت هدف با سه روش اصلی انجام میشود:
در این فرآیند، مفاهیم صرف کنترل (وقتی خریدار، کنترل شرکت را به دست میآورد، حاضر است بیشتر از ارزش بازار سهام بپردازد. این مبلغ اضافی، صرف کنترل نام دارد.) و تخفیف اقلیت (در مقابل، اگر سهامدار اقلیت (بدون کنترل) سهام خود را بفروشد، قیمت کمتری دریافت میکند. این تخفیف نیز معمولاً در محدوده ۲۰ تا ۳۰ درصد اعمال میشود.) نیز بر ارزش نهایی اثر میگذارند.
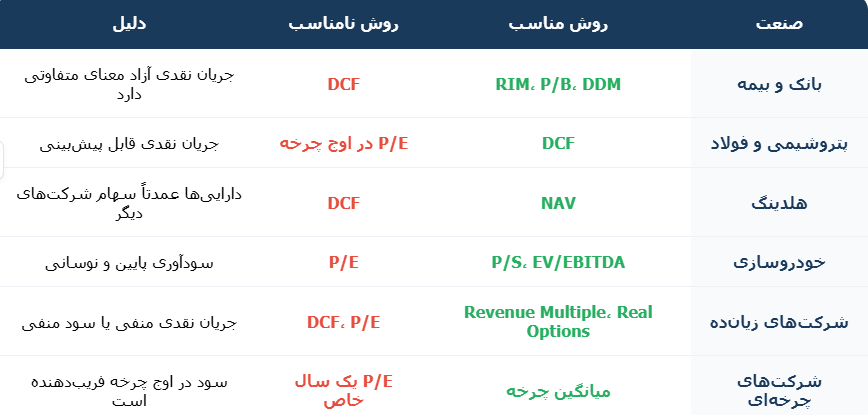
برای انتخاب روش ارزشگذاری مناسب، میتوان از یک فرآیند گامبهگام منظم استفاده کرد:
گام ۱: تشخیص ماهیت شرکت. مشخص کنید شرکت در کدام صنعت فعالیت میکند، آیا جریان نقدی قابل پیشبینی دارد، آیا سودآور است یا زیانده، و آیا داراییمحور است یا جریانمحور.
گام ۲: انتخاب رویکرد اصلی. بر اساس ماهیت شرکت، یکی از سه رویکرد درآمدی، بازار یا مبتنی بر دارایی را انتخاب کنید. برای شرکتهای باثبات، رویکرد درآمدی؛ برای شرکتهای سودآور با مشابههای قابل مقایسه، رویکرد بازار؛ و برای هلدینگها، رویکرد مبتنی بر دارایی.
گام ۳: انتخاب روشهای فرعی. در هر رویکرد، روشهای مناسب را بر اساس صنعت و ویژگیهای شرکت انتخاب کنید. برای بانکها RIM و P/B؛ برای پتروشیمی DCF؛ برای هلدینگ NAV.
گام ۴: ترکیب حداقل دو روش. از حداقل دو روش ارزشگذاری استفاده کنید و نتایج را با یکدیگر مقایسه کنید. اگر نتایج نزدیک بودند، اطمینان به ارزشگذاری افزایش مییابد؛ اگر فاصله زیاد بود، باید مفروضات را بازبینی کنید.
گام ۵: تحلیل حساسیت. ارزش شرکت را با نرخهای تنزیل و رشد مختلف محاسبه کنید تا دامنه ارزش مشخص شود.
گام ۶: مقایسه با قیمت بازار. ارزش ذاتی را با قیمت روز سهام مقایسه کنید و حاشیه امن را در نظر بگیرید. بنجامین گراهام توصیه میکرد حاشیه امن حداقل ۳۰ تا ۵۰ درصد باشد.
بیشتر بخوانید: