کارشناس اقتصادی و نماینده پیشین مجلس، با تأکید بر ضرورت اصلاح نظام بانکی اظهار کرد: در شرایط جنگی و تحریمی، منابع مالی کشور باید به سمت تولید و فعالیتهای مولد هدایت شود و مقابله با ناترازی بانکها و بنگاهداری غیرضروری آنها، نقش مهمی در حفظ ثبات اقتصادی و تأمین مالی بنگاههای تولیدی دارد.
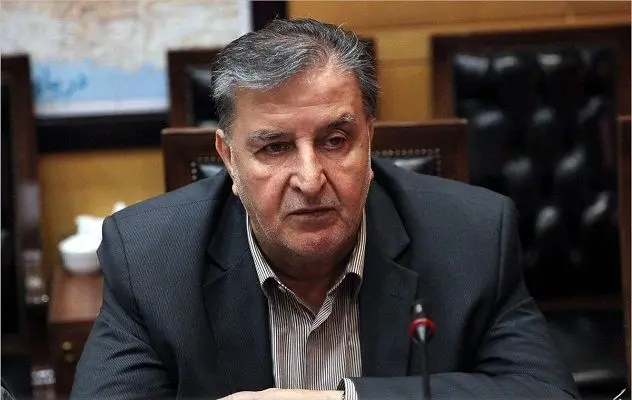
عزتالله یوسفیان، کارشناس اقتصادی و نماینده پیشین مجلس شورای اسلامی، در گفتوگو با صنعت مالی، با اشاره به ضرورت مقابله با بانکهای ناتراز اظهار کرد: بانکها وظیفه دارند منابع مالی مردم را جذب کنند و در چارچوب ضوابط قانونی، در اختیار بخشهای مختلف اقتصادی قرار دهند. اگر بانک از وظیفه اصلی خود فاصله بگیرد و منابع را به فعالیتهایی اختصاص دهد که ارتباطی با تأمین مالی تولید ندارند، کارکرد اصلی نظام بانکی با اختلال مواجه میشود.
وی افزود: یکی از موضوعات مهم در اصلاح نظام بانکی، جلوگیری از گسترش بنگاهداری بانکهاست. بانکها باید منابع خود را در مسیر حمایت از تولید، تأمین سرمایه در گردش واحدهای صنعتی و پاسخگویی به نیازهای واقعی اقتصاد به کار بگیرند، نه اینکه به رقیبی برای فعالان اقتصادی تبدیل شوند.
یوسفیان ادامه داد: بنگاهداری بانکها زمانی به یک مشکل جدی تبدیل میشود که منابع قابل توجهی در شرکتهای وابسته و فعالیتهای غیرضروری متمرکز شود و امکان تأمین مالی سایر بخشهای اقتصاد کاهش پیدا کند. در چنین شرایطی، بنگاههای تولیدی برای دریافت تسهیلات با محدودیت مواجه میشوند و هزینه این وضعیت در نهایت به تولید، اشتغال و مصرفکنندگان منتقل خواهد شد.
این کارشناس اقتصادی با تأکید بر ضرورت برخورد با بانکهای ناتراز بیان کرد: ناترازی بانکی مسئلهای نیست که بتوان آن را برای مدت طولانی نادیده گرفت. بانک مرکزی باید وضعیت مالی بانکها را بهصورت مستمر بررسی کند و با شناسایی ریشههای ناترازی، برنامه مشخصی برای اصلاح ساختار آنها در نظر بگیرد. نظارت مؤثر باید با ضمانت اجرایی همراه باشد تا بانکها نسبت به رعایت مقررات و اصلاح عملکرد خود مسئولیتپذیر باشند.
وی افزود: برای اصلاح ناترازی، لازم است کیفیت داراییهای بانکها، مطالبات معوق، وضعیت سرمایه و نحوه تخصیص تسهیلات بهدقت بررسی شود. همچنین باید مشخص باشد شرکتهای وابسته به بانکها چه میزان بازدهی دارند و آیا ادامه مالکیت آنها از نظر اقتصادی توجیهپذیر است یا خیر. بدون شفافیت و ارزیابی دقیق، امکان اصلاح پایدار نظام بانکی فراهم نخواهد شد.
یوسفیان با اشاره به شرایط جنگی و تحریمی کشور اظهار کرد: در شرایطی که اقتصاد با محدودیتهای خارجی و دشواری تأمین منابع مواجه است، مدیریت صحیح منابع داخلی اهمیت بیشتری پیدا میکند. بانکها باید بتوانند نیازهای مالی بخشهای مولد، صنایع ضروری و بنگاههایی را که در حفظ اشتغال و تأمین کالاهای مورد نیاز جامعه نقش دارند، تأمین کنند.
وی ادامه داد: در دوران جنگ، اختلال در فعالیت واحدهای تولیدی میتواند پیامدهای گستردهای برای اقتصاد داشته باشد. کاهش تولید، از دست رفتن فرصتهای شغلی و دشواری تأمین کالاها از جمله پیامدهایی است که ممکن است در نتیجه کمبود نقدینگی تشدید شود. به همین دلیل، ضروری است منابع بانکی با اولویتبندی دقیق و بر اساس نیازهای واقعی اقتصاد تخصیص یابد.
این نماینده پیشین مجلس تصریح کرد: تحریمها نیز دسترسی بنگاههای اقتصادی به منابع مالی و مبادلات خارجی را دشوار میکنند و همین مسئله مسئولیت نظام بانکی داخلی را افزایش میدهد. در چنین وضعیتی، بانکها باید از ظرفیتهای خود برای پشتیبانی از تولید استفاده کنند و اجازه ندهند منابع محدود کشور در فعالیتهایی گرفتار شود که بازدهی و ضرورت اقتصادی آنها مشخص نیست.
وی با تأکید بر لزوم خروج بانکها از بنگاهداری غیرضروری گفت: این فرایند باید بر اساس برنامهای شفاف و زمانبندیشده انجام شود. ابتدا لازم است داراییها و شرکتهای زیرمجموعه بانکها شناسایی شوند و سپس درباره واگذاری آنها بر مبنای منافع اقتصادی و ضوابط قانونی تصمیمگیری شود. البته واگذاری داراییها نباید شتابزده و بدون ارزیابی کارشناسی انجام شود؛ زیرا فروش غیرشفاف یا زیر قیمت داراییها میتواند به زیان بانک و سهامداران منجر شود.
یوسفیان افزود: در کنار واگذاری داراییهای غیرضروری، باید بر نحوه اعطای تسهیلات و عملکرد مدیران بانکی نیز نظارت جدی وجود داشته باشد. اصلاح نظام بانکی تنها با تغییر ساختار مالکیت شرکتها محقق نمیشود، بلکه انضباط مالی، شفافیت و پاسخگویی مدیران نیز از الزامات آن است.
این کارشناس اقتصادی در پایان اظهار کرد: مقابله با بانکهای ناتراز و محدود کردن بنگاهداری غیرضروری باید بهعنوان بخشی از برنامه اصلاح اقتصادی کشور دنبال شود. نظام بانکی سالم میتواند در شرایط عادی به رشد تولید کمک کند و در شرایط جنگی و تحریمی نیز با تأمین مالی هدفمند، به حفظ اشتغال و تداوم فعالیتهای اقتصادی یاری برساند. بنابراین، بانک مرکزی و سایر نهادهای مسئول باید با نظارت مؤثر و اجرای برنامههای اصلاحی، زمینه هدایت منابع بانکی به سمت تولید و نیازهای واقعی اقتصاد را فراهم کنند.