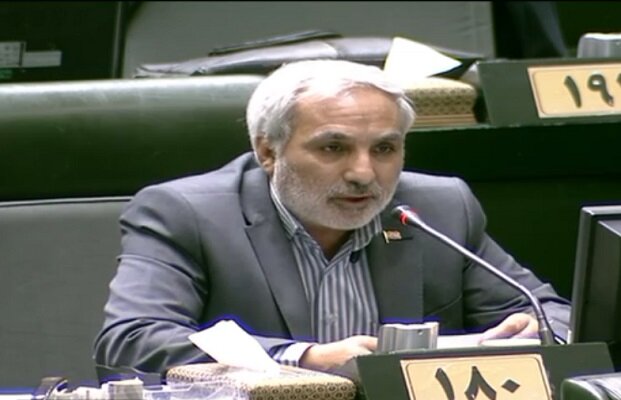
نایبرئیس اول کمیسیون اجتماعی مجلس با تأکید بر هدایت سرمایههای خُرد مردم از طریق پلتفرمهای نوین به بسترهای امن گفت: فناوریها و ابزارهای نوین کسبوکار بهگونهای است که بسیاری از افراد بهخصوص جوانان با وجود داشتن دانش، توانمندی و ایدههای خلّاقانه، شاید در مقایسه با کسبوکارهای سنتی از امکانات مالی کلان برخوردار نباشند؛ اما به لطف این پلتفرمها میتوانند به راحتی تجارت مطلوبی را راهاندازی کرده و به ارائه خدمت بپردازند.
به گزارش صنعت مالی، در عصر تحول دیجیتال و تسلط اقتصاد مبتنی بر داده، پلتفرمهای آنلاین و کسبوکارهای نوظهور، از مرزهای سنتی تجارت فراتر رفته و به ستونهای اصلی تعاملات اقتصادی در جامعه تبدیل شدهاند.
این گذار از مدلهای کلاسیک به بسترهای هوشمند، اگرچه فرصتهای بینظیری را برای توسعه سرمایههای خُرد و تسهیل خدمات برای شهروندان فراهم آورده، اما همزمان چالشهای پیچیدهای را در حوزههای نظارتی، حقوقی و امنیتی بر جای گذاشته است.
از بروز تخلفات در ارائه خدمات بیمهای گرفته تا ضرورت ایجاد بسترهای امن برای گردش مالی، همگی نشاندهنده نیاز مبرم به یک «تنظیمگری هوشمند» و زیرساختهای قانونی منسجم است.
خبرنگار صنعت مالی در همین راستا، گفتوگویی اختصاصی و تفصیلی با علی جعفری آذر نماینده مردم آذرشهر، اسکو و تبریز در خانه ملت و نایبرئیس اول کمیسیون اجتماعی مجلس شورای اسلامی ترتیب داده است.
در این گفتوگو، با تمرکز بر تعامل میان نوآوریهای تکنولوژیک و ضرورتهای نظارتی به بررسی جایگاه این پلتفرمها، چالشهای رقابت با اصناف سنتی و برنامههای مجلس برای تدوین قوانین شفاف درراستای صیانت از حقوق مصرفکنندگان و توسعه پایدار اقتصاد دیجیتال پرداخته شده است.
صنعت مالی: در خصوص کسبوکارهای آنلاین و پلتفرمهای دیجیتال، تحلیل شما از جایگاه این کسبوکارها چیست و آیا آنها اساساً توانستهاند یاریگر دولت و مردم باشند یا آنکه نیازمند حرکت به سمت «تنظیمگری هوشمند» هستیم؟
جعفری آذر: بسمالله الرحمن الرحیم. در وهله نخست، از پیگیری شما در رسانه صنعت مالی نسبت به این موضوع سپاسگزارم. پیرامون نکته نخست باید عرض کنم که نوآوریها، محصول دوران جدید هستند و به طور طبیعی، شیوههای نوین معاملات و سبک زندگی به همین سمتوسو گرایش پیدا کردهاند.
هم مردم بهعنوان خریداران و هم اصناف، کسبه و صاحبان حرفهها، اگرچه شاید با کمی تأمل، اما در حال تطبیق خود با این فناوریها و محصولات نوین بشری هستند و این روند در جامعه ما، روندی رو به رشد ارزیابی میشود.
البته هر میزان که مالکان و صاحبان این پلتفرمها بتوانند از جهات مختلف، اطمینانخاطر بیشتری در مشتریان نسبت به این نوع کسبوکارها ایجاد کنند، قاعدتاً استقبال عموم مردم نیز فزونی خواهد یافت.
با توجه به گسترش زندگیهای شهری، محدودیت افراد از حیث وقت و فرصت و مشغلههای فراوان در زندگی روزمره، روند حرکت به سمت این بسترها امری طبیعی است.
با این وجود، نگهداری مشتریان در این حوزه بهدلیل تنوع بسیار بالا، پویایی سریع و تحولات مداوم، به مراتب دشوارتر از کسبوکارهای سنتی است.
نوآوریها، تشویقات و مهارتهای تجاری در این عرصه با سرعت بالایی تغییر میکنند؛ بنابراین فعالان این حوزه ناگزیرند بهطور مرتب خود را با مطالبات مردم و ایجاد مشوقهای جدید بهروزرسانی کنند. در مجموع، این عرصه بهطور مداوم در حال تکامل است.
صنعت مالی: راهکار شما برای حمایت از پلتفرمهای آنلاین و در عین حال مقابله با تخلفات احتمالی برخی از آنها چیست و برنامه مجلس شورای برای وضع قوانین شفاف در این زمینه چگونه است؟
جعفری آذر: نکته دوم و حائز اهمیت این است که برای برخورداری این مجموعهها از حمایتهای حاکمیتی و دولتی، آن اطمینانبخشی که به آن اشاره شد، باید از طریق نهادهای نظارتی تقویت شود تا جامعه و مردم با مشاهده نشانهای رسمی، از اعتبار این پلتفرمها اطمینان حاصل کنند.
مردم باید مطمئن باشند که این سکّوها از مجاری رسمی و مورد تأیید فعالیت میکنند و در صورت بروز هرگونه مشکل، امکان پیگیری، تعقیب و شناسایی قانونی وجود دارد.
نکته دیگر اینکه ما باید قوانین و مقررات مدوّنی در این حوزه تدوین کنیم تا از بروز سوءاستفادهها، پولشویی و کلاهبرداریهای احتمالی جلوگیری به عمل آید.
تجارت و کسبوکار در این بسترها، چه از منظر مقررات و چه از منظر رفتارهای جاری در سامانهها، باید مبتنی بر قانون باشد تا اعتماد متقابل میان طرفین شکل بگیرد و مشتریان با اطمینان کامل از خدمات آنها بهرهمند شوند.
متأسفانه گاهی شاهدیم که برخی عبارات یا ابزارهای نوین در این حوزه، دستمایه سوءاستفاده در ارائه خدمات عمومی قرار میگیرند.
به اعتقاد بنده، ارائهدهندگان این نوع خدمات در پلتفرمها باید شخصاً به میدان آمده و نظارت دقیق داشته باشند تا رونق این کسبوکارها به زیان سایرین تمام نشده و بستر سوءاستفاده فراهم نشود.
صنعت مالی: لطفاً مثال بزنید.
جعفری آذر: بله، به عنوان مثال، در حوزه خرید و فروش بیمههای شخص ثالث و سایر خدمات بیمهای، امروزه شاهد حرفوحدیثهای فراوانی هستیم.
در رقابت میان نمایندگان سنتی صنعت بیمه و استارتآپها و پلتفرمهای نوین، رقابت کاذبی ایجاد شده؛ به گونهای که این شرکتها با نگهداری وجوه دریافتی از مردم ـ اگرچه در ظاهر تخفیفاتی را اعمال میکنند ـ اما در عمل به زیان صنعت بیمه اقدام میکنند، چراکه تسویهحسابها با تأخیر انجام میشود، بنابراین، هم از جهت مقرراتگذاری و هم از منظر نظارت بر رفتارهای تجاری، نیازمند اعمال استانداردها و نظارتهای جدی هستیم تا بتوانیم همزمان از منافع نوآوریها و نظم عمومی صیانت کنیم.
صنعت مالی: برای مقابله با تخلفات برخی از این پلتفرمها، آیا اساساً مسدودسازی یا محدود کردن این سکّوها راهحل مشکل است یا باید به سمت «تنظیمگری هوشمند» حرکت کنیم؟
جعفری آذر: در پاسخ به این پرسش باید گفت مجموعههای ارائهدهنده خدمات در این پلتفرمها، در گام نخست خود وظیفه دارند بر فرآیندهای عرضه نظارت کنند تا بستر مذکور دستخوش سوءاستفاده قرار نگیرد و کالاهای مجهولالماهیت بهعنوان کالای اصل به دست مردم نرسد؛ چراکه تشخیص اصالت در این فضا دشوار است و این امر نیازمند بهکارگیری ابزارها و روشهای نرمافزاری تضمینکننده است.
صنعت مالی: با توجه به ضرورت نظارت و قانونگذاری، تفکیک جنابعالی میان قوانین مصوب مجلس و مقرراتگذاری توسط دستگاههای اجرایی ذیربط چیست و رویکرد کلی حاکمیت نسبت به این ابزارهای نوین چگونه باید باشد؟
جعفری آذر: نکته قابل توجه دیگر، تفکیک میان قوانین و مقررات است؛ اعم از قوانینی که نیازمند مصوبات مجلس شورای اسلامی است و مقرراتی که سازمانهای ارائهدهنده خدمت، دستگاههای اجرایی و نهادهای بالادستی باید تدوین کنند تا اجازه داده نشود از این بسترها سوءاستفاده یا اقدامات نامطلوب صورت بگیرد.
در هر صورت، پلتفرمها و کسبوکارهای نوین، مشابه آنچه در سایر عرصههای اقتصادی و عمومی جریان دارد، نیازمند مراقبت، تدوین مقررات و نظارت مستمر هستند؛ با این شرایط، باید به خاطر داشت که این سکّوها در اساس «یک ابزار» به شمار میروند.
صنعت مالی: به نظر شما پلتفرمهای شناسنامهدار اساساً قادرند سرمایههای خُرد مردمی را به سمت بسترهای امن و قابل هدایت سوق دهند؟ همچنین برنامه مجلس شورای اسلامی برای رفع خلأهای قانونی و وضع قوانین جامع و شفاف برای این سکوها چیست؟
جعفری آذر: این فناوریها و ابزارهای نوین کسبوکار بهگونهای است که بسیاری از افراد، بهخصوص جوانان با وجود داشتن دانش، توانمندی و ایدههای خلّاقانه، شاید در مقایسه با کسبوکارهای سنتی از امکانات مالی کلان برخوردار نباشند؛ اما به لطف این پلتفرمها میتوانند به راحتی تجارت مطلوبی را راهاندازی کرده و به ارائه خدمت بپردازند؛ کما اینکه پیشتر نیز وجود داشته و هماکنون نیز یک نوع رقابت سالم میان کسبوکارهای فعال در بستر پلتفرمها و روشهای سنتی در جریان است.
اما در پاسخ به این پرسش که آیا مجلس برنامهای برای وضع قوانین برای این پلتفرمها دارد یا خیر؛ باید گفت بله. نهادهای ارائهدهنده و قانونگذار به خوبی آگاهند که با پیشرفت و گسترش روزافزون این موضوعات، خلأهای قانونی وجود دارد و حتماً به قوانین جدیدی نیاز خواهد بود. بنابراین، مجلس شورای اسلامی همانطور که در سایر عرصهها به روزآمدی قوانین توجه دارد، در این حوزه نیز متناسب با پیشرفت فناوری و نیازهای احساسشده، حتماً اقدامات لازم را به عمل خواهد آورد.
صنعت مالی: با توجه به فعالیت شرکتهای دانشبنیان و استارتآپها در این پلتفرمها، نظر شما درباره چگونگی حمایت از این زیستبوم نوآوری در کنار صیانت از حقوق مصرفکنندگان چیست و آیا بیمِ آن نمیرود که قوانین سختگیرانه، موجب کُند شدن روند رشد این کسبوکارها شود؟
جعفری آذر: مسئله حمایت از شرکتهای دانشبنیان و زیستبوم نوآوری همواره یکی از دغدغههای اصلی مجلس شورای اسلامی بوده است. ما عمیقاً اعتقاد داریم که نباید با وضع مقررات دستوپاگیر، مسیر رشد و پویایی نوآوریها را مسدود کرد؛ چراکه اقتصاد آینده کشور در گروی همین فناوریهاست. با این حال، حمایت از نوآوری هرگز به معنای رهاشدگی بازار و تضایع حقوق مصرفکنندگان نیست.
تنظیمگری هوشمند دقیقاً در همین نقطه معنا پیدا میکند؛ یعنی ایجاد تعادل ظریف میان «تسهیل فضای کسبوکار» و «تضمین امنیت عمومی و حقوق مردم». قوانین و مقررات باید به گونهای طراحی شوند که خط قرمز آنها، شفافیت، صیانت از حریم خصوصی و جلوگیری از انحصار یا سوءاستفادههای مالی باشد، بنابراین، رویکرد مجلس، حمایت قانونمند از استارتآپهاست تا در بستر فضایی امن و رقابتی، هم فعالان اقتصادی و هم آحاد جامعه از منافع آن بهرهمند شوند.
صنعت مالی: با توجه به گستردگی نفوذ شبکههای اجتماعی و پلتفرمهای خارجی و داخلی در اقتصاد دیجیتال کشور، همکاری و همافزایی میان مجلس، وزارتخانههای متولی مانند وزارت ارتباطات و صمت و فعالان این حوزه را چگونه ارزیابی میکنید و چشمانداز آن چیست؟
جعفری آذر: بدون تردید، ساماندهی و هدایت صحیح اقتصاد دیجیتال در کشور، امری بیندستگاهی است و هیچ دستگاهی به تنهایی نمیتواند بار این مسئولیت را به دوش بکشد.
همافزایی و تعامل مستمر میان مجلس شورای اسلامی بهعنوان نهاد قانونگذار، وزارتخانههای متولی نظیر وزارت ارتباطات و فناوری اطلاعات، وزارت صنعت، معدن و تجارت و همچنین تشکلهای صنفی و فعالان بخش خصوصی، یک ضرورت انکارناپذیر است.
چشمانداز آینده ما باید رسیدن به یک قانون جامع، شفاف و بهروز باشد که همگام با تحولات جهانی فناوری حرکت کند. اگر بتوانیم با مشارکت خودِ فعالان این حوزه و نظارت دقیق دستگاههای اجرایی، چارچوبهای مشخصی را تدوین کنیم، قطعاً شاهد شکوفایی بیش از پیش کسبوکارهای آنلاین، ایجاد اشتغال پایدار برای جوانان و افزایش اعتماد عمومی خواهیم بود و این مسیر با همراهی نخبگان و قانونگذاران با قوت ادامه خواهد یافت.
گفتوگو از حسین بوذری
بیشتر بخوانید: