هوش مصنوعی در بازار سرمایه؛ از تحلیل داده تا نظارت و توسعه محصول
بازار سرمایه ایران در سالهای اخیر با تحولی فناورانه روبهرو شده که میتوان آن را یکی از مهمترین نقاط عطف این بازار دانست. ورود گسترده هوش مصنوعی به لایههای مختلف بازار سرمایه، از تحلیل داده و تصمیمگیری فعالان و نهادهای مالی گرفته تا نظارت بر بازار، ارائه خدمات به سرمایهگذاران و تعریف محصولات جدید، چشمانداز تازهای را پیش روی این بازار ترسیم کرده است.
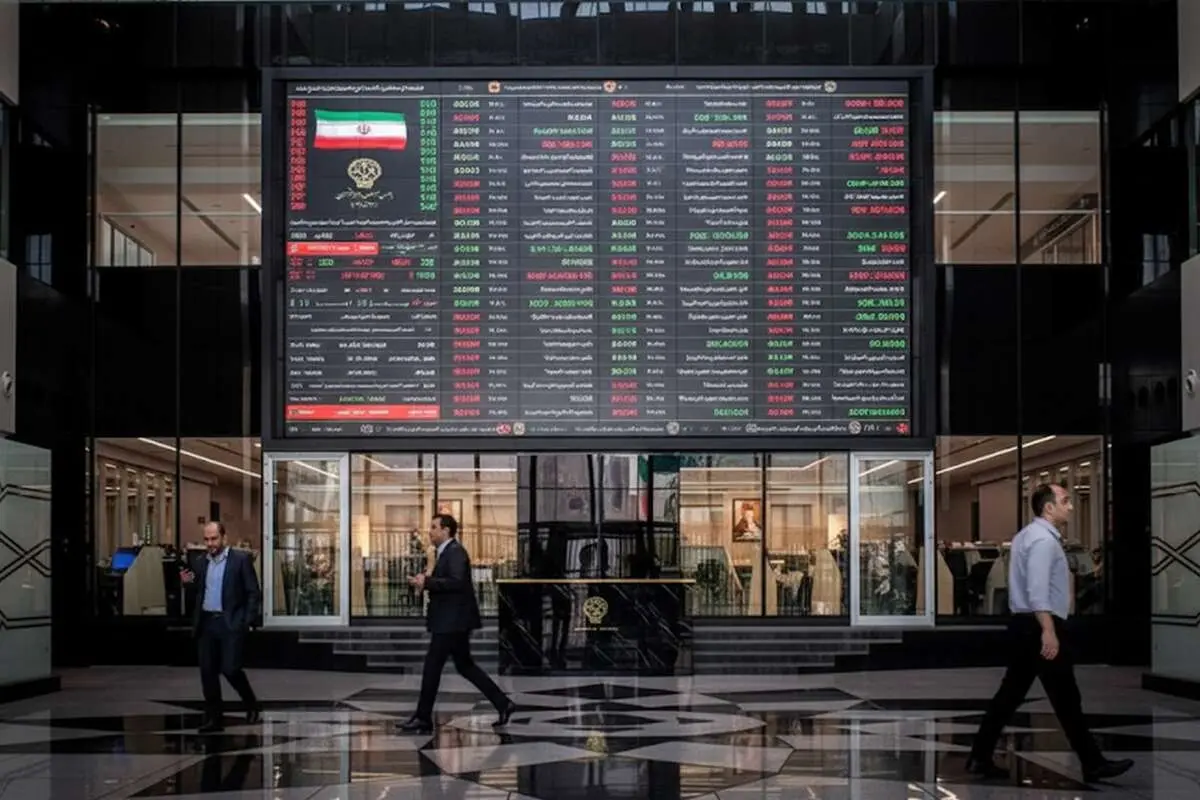
به گزارش صنعت مالی، بازار سرمایه ایران در سالهای اخیر با تحولی فناورانه روبهرو شده که میتوان آن را یکی از مهمترین نقاط عطف این بازار دانست. ورود گسترده هوش مصنوعی به لایههای مختلف بازار سرمایه، از تحلیل داده و تصمیمگیری فعالان و نهادهای مالی گرفته تا نظارت بر بازار، ارائه خدمات به سرمایهگذاران و تعریف محصولات جدید، چشمانداز تازهای را پیش روی این بازار ترسیم کرده است. این تحول در حالی رخ میدهد که بازار سرمایه کشور همزمان با محدودیتهای ساختاری، تحریمهای بینالمللی و انتظارات فزاینده سرمایهگذاران برای دسترسی به ابزارهای مدرن مواجه است. در چنین شرایطی، پرسش اصلی این است که هوش مصنوعی چگونه میتواند مدیریت دارایی و سازوکارهای بازار را دستخوش تغییر کند و مسیر آینده بورس ایران به کدام سمت حرکت خواهد کرد.
سطوح پیشروی هوش مصنوعی در بازار سرمایه
براساس ارزیابیهای کارشناسی، هوش مصنوعی در بازار سرمایه در سه تا چهار سطح اصلی در حال پیشروی است. نخستین سطح، تحلیل دادهها و تسهیل تصمیمگیری برای فعالان بازار است. کارگزاران، سبدگردانها و مشاوران سرمایهگذاری از روشها و ابزارهای گوناگونی بهره میگیرند که در این میان، ابزارهای مبتنی بر هوش مصنوعی از پیچیدهترین و کارآمدترین آنها به شمار میروند. در همین سطح، بسترهای نرمافزاری و وبسایتهایی شکل گرفتهاند که حضور هوش مصنوعی در آنها، بهویژه در حوزه خدمات مشتریان و ارتباط با خدمتگیرندگان، در بخش خصوصی بهسرعت در حال گسترش است.
دومین سطح، بهکارگیری هوش مصنوعی در نظارت بر بازار است. در این حوزه، فرایندها بهطور خودکار و بر پایه مدلهای هوشمند در حال پیشروی هستند، هرچند به گفته کارشناسان، در این بخش هنوز کار قابل توجهی باقی مانده است. سومین سطح، استفاده از هوش مصنوعی در تهیه محصولات و حضور شرکتها در بازار سرمایه است؛ به این معنا که شرکتها با هوش مصنوعی بهعنوان یک محصول برخورد میکنند و محصولاتی را بر پایه این فناوری ارائه میدهند. در این چارچوب، شاهد ظهور توسعهدهندگان محلی هوش مصنوعی در سطوح مختلف، از مدلهای اولیه تا ایجنتهای تخصصیتر، هستیم و به نظر میرسد بازار بهزودی میان شرکتهای متعددی در این حوزه تقسیم خواهد شد.
کارشناسان تأکید میکنند که هوش مصنوعی همانند هر فناوری تحولآفرین دیگری، تأثیری عمیق بر جامعه بشری بر جای گذاشته و در بازار سرمایه نیز ردپای پررنگی از خود به جا گذاشته است. انتظار میرود نقش این فناوری، از سطح ارائه خدمات تا توسعه محصول و نظارت، بهطور مستمر گستردهتر شود.
توکنسازی دارایی و افق معاملات شبانهروزی
در بخش دیگری از این تحول، موضوع توکنسازی دارایی و امکان معامله شبانهروزی در بورس ایران مطرح است. بر پایه این ارزیابی، حرکت به سمت توکنسازی از روشهای مختلف و بر محصولات گوناگون بازار مالی — از جمله صندوقها، اوراق مشارکت، اوراق قرضه و سهام — آغاز شده است و این محصولات کاندیدای ارائه بهصورت توکن هستند. برخی از کارهای اولیه و معاملات توکن شروع شده و در حال پیشروی است. در این میان، همه منتظر آن هستند که سازمان بورس و اوراق بهادار، بهعنوان متولی توکنسازی داراییهای فیزیکی و داراییهای واقعی، مصوبات حقوقی لازم را در این زمینه صادر کند. معاملات با ارزهای مختلف نیز در جریان است و معاملات شبانهروزی دور از انتظار نخواهد بود؛ حرکتها آغاز شده و انتظار میرود توکنهای بیشتری صادر شود. اهمیت این موضوع با توجه به شرایط تحریمی کشور و شمار قابل ملاحظه ایرانیان خارج از کشور که دارای دارایی قابل توجه هستند، دوچندان میشود.
تأخیر نهادهای حاکمیتی در پذیرش فناوریهای نوین
در همین حال، پرسشی جدی درباره علت تأخیر نهادهای حاکمیتی در بهکارگیری هوش مصنوعی مطرح است. به باور کارشناسان، واحدهای مربوط مسئول هستند که نهادهای دولتی و نهادهای سنتی، در حرکت به سمت فناوریهای نوین شتاب داشته باشند. در نقاط مختلف جهان، گزارشها و تجربههای متعددی در این زمینه وجود دارد که میتواند مبنای عمل قرار گیرد.
الزامات نظارتی و حمایتی برای توسعهدهندگان هوش مصنوعی
آنچه امروز در بازار سرمایه شاهد آن هستیم، ورود پراکنده و غیرهماهنگ بازیگران متعدد به عرصه هوش مصنوعی است؛ از تیمهای کوچک توسعهدهنده که مدلهای اولیه را در بسترهای نرمافزاری به کار میگیرند تا شرکتهایی که ایجنتهای تخصصیتر را برای کاربردهای مشخص، مانند تحلیل داده، سبدگردانی یا خدمات مشتریان، توسعه میدهند. این تنوع، بهخودیخود مطلوب است، زیرا رقابت را افزایش میدهد و هزینه دسترسی به فناوری را کاهش میدهد؛ اما در نبود چارچوب مشخص، خطر آن وجود دارد که سرمایهها و توان تخصصی میان طرحهای مشابه تقسیم شود و بازار با انبوهی از محصولات ناهمگون و غیرقابل ارزیابی روبهرو گردد.
از این رو، نخستین گام، تدوین ضوابط روشن برای عرضه محصولات مبتنی بر هوش مصنوعی در بازار سرمایه است؛ ضوابطی که مشخص کند چه نوع محصولی، با چه سطحی از دقت و شفافیت، و با چه سازوکاری برای پاسخگویی در قبال تصمیمات خود، مجاز به فعالیت در این بازار است. به بیان دیگر، همانگونه که برای نهادهای مالی، مجوز، سرمایه پایه و الزامات گزارشدهی تعریف شده است، محصولات هوش مصنوعی نیز باید از سازوکار مشابهی برای احراز صلاحیت برخوردار شوند. این امر هم به سرمایهگذاران اطمینان میدهد و هم به توسعهدهندگان، مسیر مشخصی برای حرکت پیش روی آنان ترسیم میکند.
دومین گام، ایجاد زیرساخت مشترک داده است. یکی از موانع اصلی توسعه هوش مصنوعی در بازار سرمایه، پراکندگی و ناهمگونی دادهها و دشواری دسترسی توسعهدهندگان به دادههای باکیفیت و قابل اتکاست. اگر دادههای معاملاتی، مالی و نظارتی در چارچوبی استاندارد و با رعایت الزامات امنیتی در دسترس توسعهدهندگان قرار گیرد، بخش قابل توجهی از موازیکاریها و هزینههای تکراری از میان خواهد رفت و امکان ساخت محصولات دقیقتر فراهم میشود.
سومین گام، حمایت هدفمند از توسعهدهندگان داخلی است؛ حمایتی که نه به شکل انحصار و امتیاز ویژه، بلکه در قالب تسهیل فرایندهای مجوزدهی، فراهم کردن امکان آزمون محصولات در محیط کنترلشده و پشتیبانی از پژوهشهای کاربردی انجام شود. تجربه کشورهای دیگر نشان میدهد که ایجاد محیطهای آزمون نظارتی، به نهاد ناظر امکان میدهد پیش از عرضه گسترده یک محصول، کارکرد و ریسکهای آن را بشناسد و در همان مرحله، ضوابط لازم را تنظیم کند.
در نهایت، باید توجه داشت که هدف نهایی، نه محدودسازی نوآوری، بلکه هدایت آن در مسیری است که منافع سرمایهگذاران و اعتماد عمومی به بازار حفظ شود. اگر این چارچوب بهدرستی طراحی شود، بازار سرمایه میتواند از مرحله ورود پراکنده بازیگران به مرحله شکلگیری نهادهای تخصصی و بالغ عبور کند و در آن صورت، رقابت میان شرکتها به جای رقابت بر سر دسترسی به داده و مجوز، بر سر کیفیت و کارآمدی محصول شکل خواهد گرفت.
اولویتبندی توکنسازی و زیرساخت معاملات شبانهروزی
در پاسخ به این پرسش که اولویتبندی سازمان بورس در صدور مصوبات حقوقی باید بر کدام محصولات متمرکز شود، باید میان دو مسئله تفکیک قائل شد: نخست، تعیین اولویت در میان محصولات قابل توکنسازی؛ دوم، فراهم کردن زیرساختهای فنی و حقوقی لازم برای معاملات شبانهروزی و پذیرش ارزهای مختلف.
درباره اولویتبندی محصولات، به نظر میرسد منطقیترین مسیر، حرکت از محصولات سادهتر و کمریسکتر به سمت محصولات پیچیدهتر است. در این چارچوب، صندوقها به دلیل ساختار شفاف، ارزشگذاری روزانه داراییها و وجود متولی مشخص، مناسبترین گزینه برای آغاز هستند؛ زیرا توکنسازی آنها هم از نظر فنی سادهتر است و هم امکان نظارت بر جریان ورود و خروج سرمایه را برای نهاد ناظر فراهم میکند. در مرحله بعد، اوراق مشارکت و اوراق قرضه قرار میگیرند که از ماهیت بدهی برخوردارند و بازدهی آنها از پیش تعیین شده است؛ این ویژگی، ارزیابی ریسک را برای سرمایهگذار آسانتر میکند و امکان جذب سرمایهگذاران محافظهکار، بهویژه ایرانیان خارج از کشور را افزایش میدهد. توکنسازی سهام، به دلیل پیچیدگیهای مربوط به حق رأی، حق تقدم، مجامع و الزامات افشای اطلاعات، باید در مرحله نهایی و پس از تثبیت تجربه در دو مرحله پیشین انجام شود.
درباره زیرساختها، سه الزام اساسی وجود دارد. نخست، الزامات امنیتی و نگهداری دارایی؛ معاملات شبانهروزی به معنای آن است که دارایی سرمایهگذار در ساعاتی خارج از نظارت مستقیم نهادهای مالی در گردش است، بنابراین لازم است سازوکارهای نگهداری، احراز هویت و بازیابی دارایی در سطحی از استاندارد طراحی شود که ریسک سرقت، کلاهبرداری و از دست رفتن دارایی به حداقل برسد. دوم، سازوکار تسویه و پایاپای؛ توکنسازی، امکان تسویه لحظهای را فراهم میکند، اما این امر مستلزم آن است که ارتباط میان بستر توکن و سامانههای تسویه و پایاپای موجود بهطور کامل تعریف شده باشد تا از شکاف میان معامله و انتقال مالکیت جلوگیری شود. سوم، چارچوب پذیرش ارزهای مختلف؛ معامله با ارزهای گوناگون، پرسشهای مربوط به نرخ تبدیل، منشأ ارز، الزامات مبارزه با پولشویی و ثبت و گزارشدهی را مطرح میکند و لازم است پیش از گسترش دامنه معاملات، پاسخ روشنی برای هر یک از این پرسشها در قالب مصوبه حقوقی ارائه شود.
در مجموع، توکنسازی داراییهای واقعی و معاملات شبانهروزی، ظرفیتی جدی برای بازار سرمایه ایران است؛ بهویژه در شرایطی که شمار قابل ملاحظهای از ایرانیان خارج از کشور دارای دارایی قابل توجه هستند و میتوانند از این مسیر، در چارچوبی قانونی و شفاف، در بازار کشور مشارکت کنند. اما تحقق این ظرفیت، بیش از آنکه به فناوری وابسته باشد، به تصمیمگیری حقوقی و نظارتی وابسته است؛ و همانگونه که اشاره شد، همه فعالان بازار منتظر آن هستند که سازمان بورس و اوراق بهادار، بهعنوان متولی توکنسازی داراییهای فیزیکی و واقعی، مصوبات حقوقی لازم را در این زمینه صادر کند.
ریسکهای پیشرو و ملاحظات اجرایی
هر تحول فناورانهای، در کنار فرصتها، ریسکهایی نیز به همراه دارد و هوش مصنوعی و توکنسازی نیز از این قاعده مستثنا نیستند. یکی از مهمترین این ریسکها، مسئله «تفسیرپذیری» الگوریتمهاست. زمانی که تصمیمهای سرمایهگذاری یا هشدارهای نظارتی بر پایه مدلهای پیچیده شکل میگیرد، این پرسش مطرح میشود که چه کسی در قبال این تصمیم پاسخگوست و سرمایهگذار چگونه میتواند از منطق پشت یک توصیه یا هشدار آگاه شود. در بازار سرمایه، اعتماد، سرمایه اصلی است؛ بنابراین لازم است سازوکارهایی طراحی شود که در آن، تصمیمهای مبتنی بر هوش مصنوعی قابل ردیابی و قابل توضیح باشند و مسئولیت نهایی همچنان بر عهده نهاد مالی دارای مجوز باقی بماند.
ریسک دوم، مسئله تمرکز داده و قدرت بازار است. اگر دسترسی به دادههای کلیدی بازار تنها در اختیار شمار محدودی از بازیگران بزرگ قرار گیرد، هوش مصنوعی میتواند به جای کاهش شکاف اطلاعاتی، آن را عمیقتر کند. از این رو، سیاستگذاری در حوزه داده باید بهگونهای باشد که دسترسی به دادههای پایه و عمومی، برای همه فعالان با شرایط یکسان فراهم شود و مزیت رقابتی، در توان تحلیل و کیفیت محصول شکل گیرد، نه در انحصار اطلاعات.
ریسک سوم، مربوط به امنیت سایبری و زیرساخت فنی است. هرچه سهم بیشتری از معاملات و نگهداری داراییها به بسترهای دیجیتال و توکنی منتقل شود، اهمیت تابآوری زیرساختها و مقاومت آنها در برابر حملات سایبری افزایش مییابد. تجربه بازارهای جهانی نشان میدهد که نهاد ناظر باید پیش از گسترش دامنه فعالیت، الزامات مشخصی برای آزمون نفوذ، پشتیبانگیری و برنامه تداوم کسبوکار تدوین کند.
ریسک چهارم، بعد انسانی و آموزشی است. بهرهگیری مؤثر از هوش مصنوعی، مستلزم آن است که نیروی انسانی فعال در نهادهای مالی، از سطح کارشناس تا سطح مدیریت، با منطق، محدودیتها و کاربردهای این فناوری آشنا باشد. در غیر این صورت، خطر آن وجود دارد که ابزارهای هوشمند بدون درک کافی به کار گرفته شوند و نتیجهای معکوس به بار آورند. سرمایهگذاری در آموزش، در این میان، کمهزینهترین و در عین حال اثرگذارترین اقدام به شمار میرود.
تجربههای جهانی و درسهای قابل استفاده
در نقاط مختلف جهان، تجربههای متعددی در زمینه بهکارگیری هوش مصنوعی در بازارهای مالی و توکنسازی داراییها وجود دارد که میتواند مبنای عمل قرار گیرد. یکی از این درسها، اهمیت حرکت تدریجی و مرحلهای است؛ بازارهایی که در این حوزه موفق عمل کردهاند، معمولاً از محیطهای آزمون محدود آغاز کرده و پس از ارزیابی نتایج، دامنه فعالیت را گسترش دادهاند. درس دیگر، اهمیت همکاری میان نهاد ناظر و فعالان بازار در تدوین ضوابط است؛ ضوابطی که بدون مشارکت بازیگران اصلی تدوین شود، معمولاً در مرحله اجرا با مقاومت و ناکارآمدی روبهرو میشود. درس سوم، تأکید بر هماهنگی میان نهادهای مختلف است؛ در حوزه توکنسازی دارایی، مرز مسئولیتهای نهاد ناظر بازار سرمایه، بانک مرکزی و سایر مراجع باید از پیش روشن باشد تا از تعارض مقرراتی و توقف طرحها جلوگیری شود.
جمعبندی
جمعبندی ارزیابیهای کارشناسی نشان میدهد که هوش مصنوعی در بازار سرمایه ایران از مرحله معرفی عبور کرده و بهطور جدی در حال نفوذ به لایههای تحلیل داده، نظارت و توسعه محصول است. در کنار این تحول، توکنسازی دارایی و معامله شبانهروزی بهعنوان گامهای بعدی بازار مطرح شدهاند که تحقق کامل آنها به صدور مصوبات حقوقی از سوی سازمان بورس و اوراق بهادار وابسته است. با این حال، کندی حرکت نهادهای حاکمیتی در بهکارگیری هوش مصنوعی، یکی از چالشهای اصلی پیش روی این مسیر است. به نظر میرسد آینده بازار سرمایه ایران به میزان شتاب نهادهای ناظر در پذیرش فناوریهای نوین، شفافیت مقرراتی و بهرهگیری از تجربههای جهانی بستگی خواهد داشت.
در نگاهی کلی، آنچه امروز در بازار سرمایه ایران در حال شکلگیری است، بیش از یک تغییر فنی، یک تغییر در منطق اداره بازار است؛ گذار از ساختاری که در آن اطلاعات و تصمیمگیری در انحصار شمار محدودی از فعالان بود، به ساختاری که در آن داده، تحلیل و فناوری، نقش تعیینکننده دارد. موفقیت در این گذار، مستلزم آن است که نهاد ناظر، همزمان سه نقش را ایفا کند: تسهیلگر نوآوری، حافظ اعتماد عمومی و هماهنگکننده میان بازیگران مختلف. اگر این سه نقش بهدرستی ایفا شود، بازار سرمایه ایران میتواند از ظرفیتهای هوش مصنوعی و توکنسازی برای گسترش عمق بازار، جذب سرمایههای داخلی و خارجی و افزایش کارآمدی بهره بگیرد؛ در غیر این صورت، خطر آن وجود دارد که این تحول، بدون دستیابی به منافع مورد انتظار، تنها به افزایش پیچیدگی ساختاری منجر شود.
گزارش از حسین بوذری