سفارشگذاری حرفهای در بورس؛ از دریافت کد بورسی تا انواع سفارش
بسیاری از زیانهای سرمایهگذاران خرد نه بهدلیل انتخاب اشتباه سهم، بلکه بهدلیل نحوه نادرست سفارشگذاری رخ میدهد. این گزارش، نخستین بخش از مجموعه دوگانه سفارشگذاری در بورس است و به مبانی، زیرساختها و مکانیزمهای سفارشگذاری میپردازد.
به گزارش صنعت مالی، سفارشگذاری در بورس، صرفاً وارد کردن یک عدد در سامانه معاملاتی نیست. ترکیبی از درک ساختار بازار، شناخت انواع سفارش، تحلیل صحیح تابلو و مدیریت ریسک است.
دریافت کد بورسی و ثبتنام در سجام
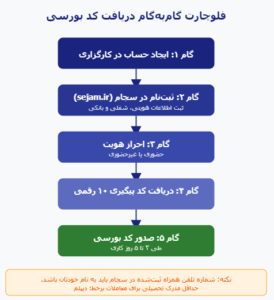
پیش از ثبت هر سفارشی، باید مراحل قانونی ورود به بازار سرمایه را طی کرده باشید. بدون داشتن کد بورسی، امکان فعالیت در بازار سرمایه وجود ندارد. کد بورسی یک شناسه یکتا از ترکیب سه حرف فارسی و پنج عدد است که به هر سرمایهگذار تعلق میگیرد و تمام معاملات با آن شناسایی میشود. برای دریافت این کد، باید در سامانه جامع اطلاعات مشتریان (سجام) به آدرس www.sejam.ir ثبتنام و احراز هویت کنید. سجام توسط شرکت سپردهگذاری مرکزی اوراق بهادار و تسویه وجوه راهاندازی شده و کلیه سرمایهگذاران حقیقی و حقوقی فعال در بازار سرمایه باید در آن ثبتنام کنند.
فرآیند دریافت کد بورسی با ایجاد حساب کاربری در یک کارگزاری دارای مجوز آغاز میشود، سپس اطلاعات هویتی و بانکی در سجام ثبت و احراز هویت انجام میشود و در نهایت کد بورسی طی چند روز کاری از سوی شرکت سپردهگذاری مرکزی صادر میگردد. شماره تلفن همراه ثبتشده در سجام نیز باید حتماً به نام خود فرد باشد.
پیشنیازهای حقوقی برای سرمایهگذاران خارجی
سرمایهگذاران خارجی حقیقی و حقوقی نیز میتوانند در بازار سرمایه ایران فعالیت کنند، اما مسیر آنها متفاوت است. اشخاص حقیقی خارجی باید اصل و تصویر گذرنامه خود را ارائه دهند، در حالی که اشخاص حقوقی خارجی باید اساسنامه، مدرک تأسیس و مشخصات صاحبان امضای مجاز خود را به کارگزاری تسلیم کنند. متقاضیان باید به وبسایت Fida.ir مراجعه کنند، اطلاعات هویتی و مدارک خود را بارگذاری کنند و پس از دریافت «کد فراگیر»، آن را به کارگزاری مورد نظر خود ارائه دهند. سازمان بورس در صورت کامل بودن مدارک، ظرف هفت روز کاری مجوز معامله را صادر میکند و کارگزاری نیز ظرف هفت روز کاری آن را به متقاضی تحویل میدهد. . دریافت غیرحضوری کد بورسی سرمایهگذاران خارجی از طریق بخش انگلیسی سامانه سجام نیز فراهم شده است.
ساختار جلسه معاملاتی و دامنه نوسان
ساعت معاملات و پیشگشایش
معاملات بورس اوراق بهادار ایران در روزهای شنبه تا چهارشنبه دایر است. هر جلسه معاملاتی از دو بخش اصلی تشکیل میشود: پیشگشایش از ساعت ۰۸:۴۵ تا ۰۹:۰۰ صبح که در آن هیچ معاملهای انجام نمیشود و معاملهگران تنها میتوانند سفارشهای خود را ثبت یا حذف کنند، و حراج پیوسته از ساعت ۰۹:۰۰ تا ۱۲:۳۰ که در آن معاملات واقعی انجام میشود. در ۵ دقیقه پایانی دوره پیشگشایش، امکان حذف سفارشات وجود ندارد و سفارشی که در این بازه ثبت شود، قطعی تلقی میشود.
| نام بازار مالی | روزهای کاری | دوره پیش گشایش | ساعت کاری |
| بازار بورس و فرابورس | شنبه تا چهارشنبه | ۰۸:۴۵ الی ۰۹:۰۰ | ۰۹:۰۰ الی ۱۲:۳۰ |
| صندوقهای با درآمد ثابت | شنبه تا چهارشنبه | ۰۸:۲۰ الی ۰۸:۳۰ | ۰۸:۳۰ الی ۱۵:۰۰ |
| گواهی سپرده گروه تمام سکه | شنبه تا چهارشنبه | ۱۱:۴۵ الی ۱۲:۰۰ | ۱۲:۰۰ الی ۱۸:۰۰ |
| صندوقهای سرمایهگذاری پشتوانه طلا | شنبه تا چهارشنبه | ۱۱:۴۵ الی ۱۲:۰۰ | ۱۲:۰۰ الی ۱۸:۰۰ |
| بازار قراردادهای مشتقه (آتی و اختیار معامله) سهام | شنبه تا چهارشنبه | ۰۸:۴۵ الی ۰۹:۰۱ | ۰۹:۰۰ الی ۱۲:۳۱ |
| صندوقهای سرمایهگذاری کالایی زعفران | شنبه تا چهارشنبه | ۰۸:۴۵ الی ۰۹:۰۰ | ۰۹:۰۰ الی ۱۵:۰۰ |
| سلف موازی استاندارد کلیه داراییها به جز سکه مرکزی | شنبه تا چهارشنبه | ۰۸:۳۰ الی ۰۹:۰۰ | ۰۹:۰۰ الی ۱۶:۰۰ |
دامنه نوسان و محدودیتهای قیمتی
یکی از مفاهیم کلیدی که مستقیماً بر نحوه سفارشگذاری تأثیر میگذارد، دامنه نوسان است که با هدف جلوگیری از نوسانات شدید و مقابله با دستکاری قیمت در بازار تعیین میشوند. دامنه نوسان بهطور خاص به عنوان ابزاری برای مدیریت ریسک در بازارهای بورس به کار میرود و به سرمایهگذاران کمک میکند تا در برابر تغییرات ناگهانی قیمتها، تصمیمات بهتری اتخاذ کنند. این محدوده معمولاً بر اساس قیمت مرجع روز قبل، مانند قیمت پایانی، تعیین میشود. بنابراین اگر قیمت پایانی یک سهم در روز قبل مشخص باشد، سامانه معاملاتی برای روز بعد یک سقف و کف مجاز قیمت تعیین میکند و معاملهگران فقط میتوانند سفارشهای خود را در همان محدوده ثبت کنند.
از ۲۱ مهر ۱۴۰۳، دامنه نوسان همه نمادهای سهام، حق تقدم سهام و صندوقهای سهامی و مختلط به مثبت و منفی ۳ درصد تغییر یافت و این محدودیت تا اطلاع ثانوی حفظ شده است.
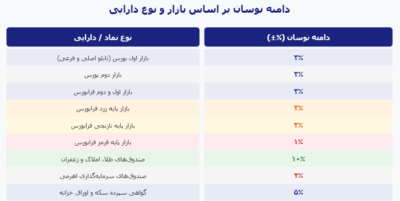
اما در موارد زیر دامنهی نوسان نامحدود است:
1- بعد از بازگشایی سهم پس از مجمع عمومی عادی سالیانه بهمنظور تصویب صورتهای مالی یا تقسیم سود
2- بعد از بازگشایی سهم پس از مجمع عمومی فوقالعاده یا جلسۀ هیئتمدیره در خصوص تغییر سرمایه
3- برای اوراق بهاداری که بازارگردان دارند، دامنهی نوسان روزانهی قيمت طبق مقررات بازارگردانی است.
حذف حجم مبنا و تأثیر آن بر سفارشگذاری
از اول دیماه ۱۴۰۴، حجم مبنا برای تمامی نمادهای معاملاتی بورس تهران و فرابورس ایران معادل یک سهم تعیین شد و مقررات گره معاملاتی نیز از ساختار معاملات حذف گردید.
حجم مبنا سازوکاری بود که از سال ۱۳۸۲ در بورس ایران بهکار گرفته شد تا تغییر قیمت پایانی سهام تنها زمانی بهطور کامل اعمال شود که حداقل حجم مشخصی از آن نماد در طول روز معامله شود. هدف اولیه این ابزار، جلوگیری از دستکاری قیمت و نوسانهای مصنوعی در بازار کمعمق آن زمان بود، اما در سالهای بعد به یکی از عوامل کاهش نقدشوندگی، تأخیر در کشف قیمت واقعی و شکلگیری صفهای فرسایشی خرید و فروش تبدیل شد.
با اجرایی شدن این سیاست، قیمت پایانی سهام میتواند با انجام حتی یک معامله تغییر کند؛ تغییری که میتواند تحرک معاملات را افزایش داده و فرآیند کشف قیمت را کوتاهتر و شفافتر کند.
در عمل، حجم مبنا حذف شده و قیمت پایانی هر نماد مستقیماً بر اساس آخرین معامله انجامشده تعیین میشود. این تغییر سرعت تعدیل قیمتها را با اخبار و اطلاعات جدید بهشدت بالا میبرد.
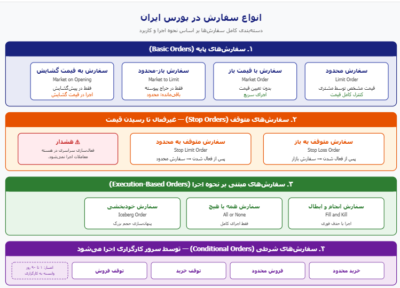
انواع سفارش در بورس ایران
در بازار سرمایه ایران، انواع مختلفی از سفارشها وجود دارد که هر کدام کاربرد و شرایط خاص خود را دارند.
سفارش های پایه
- سفارش محدود: سفارش خرید یا فروشی است که در قیمت تعیینشده توسط مشتری، یا بهتر از آن انجام میشود. این سفارش برای معاملهگرانی مناسب است که میخواهند کنترل کاملی بر قیمت خرید یا فروش داشته باشند و ریسک عدم اجرا را میپذیرند.
- سفارش با قیمت باز: سفارشی است که بدون تعیین قیمت وارد سامانه معاملاتی شده و با قیمت بهترین سفارش طرف مقابل اجرا میشود. در صورت اجرا نشدن بخشی از سفارش، باقیمانده بهصورت یک سفارش با قیمت باز در سامانه باقی میماند.
- سفارش باز-محدود: سفارشی است که فقط در مرحله حراج پیوسته میتواند وارد سامانه معاملاتی شود. این سفارش بدون تعیین قیمت وارد شده و با قیمت بهترین سفارش طرف مقابل اجرا میشود. در صورت اجرا نشدن بخشی از سفارش، باقیمانده بهصورت یک سفارش محدود به قیمت آخرین معامله انجامشده در سیستم باقی میماند.
- سفارش به قیمت گشایش: سفارشی است که فقط در مرحله پیشگشایش میتواند وارد سامانه معاملات شود. این سفارش بدون تعیین قیمت وارد شده و در مرحله گشایش با قیمت گشایش معامله خواهد شد.
سفارشهای متوقف
- سفارشهای متوقف: سفارشهای غیرفعالی هستند که تا رسیدن قیمت به سطح مشخصی وارد صف نمیشوند.
- سفارش متوقف به باز: پس از فعال شدن به سفارش با قیمت باز تبدیل میشود و کاربرد اصلی آن محدود کردن زیان است.
- سفارش متوقف به محدود: پس از فعال شدن به سفارش محدود با قیمت از پیش تعیینشده تبدیل میشود. اگرچه این سفارشها در دستورالعمل اجرایی معاملات تعریف شدهاند، اما فعالسازی سراسری آنها در هسته معاملات برای همه کارگزاریها اجرا نمیشود و آنچه امروز در دسترس سرمایهگذاران قرار دارد، سفارشهای شرطی است که توسط سرور کارگزاری اجرا میشود.
سفارشهای مبتنی بر نحوه اجرا
- سفارش انجام و ابطال: سفارش محدودی است که بلافاصله پس از ورود باید اجرا شود و در صورت عدم اجرای تمام یا بخشی از آن، مقدار باقیمانده بهصورت خودکار از سامانه حذف خواهد شد. امکان ورود این سفارش در مرحله پیشگشایش وجود ندارد.
- سفارش همه یا هیچ: سفارش محدودی است که اجرای آن منوط به معامله کل سفارش است. در صورت عدم امکان معامله کل سفارش بلافاصله بعد از ورود، سفارش بهصورت خودکار از سامانه حذف میشود.
- سفارش خودبخشی: سفارش خرید یا فروشی است که دارای دو بخش پنهان و آشکار است. بخش آشکار سفارش در صف خرید یا فروش قرار گرفته و قابل رویت است و بخش پنهان آن بهصورت غیرفعال است. در صورتی که کل بخش آشکار سفارش معامله شود، به میزان حجم قسمت آشکار، سفارش پنهان فعال شده و در نوبت قرار میگیرد. حداقل حجم بخش آشکار ۳۰ درصد کل سفارش و حداقل ۱۰۰۰ واحد است.
سفارشهای شرطی
سفارش شرطی ابزاری در سامانههای معاملاتی کارگزاریها است که به معاملهگر امکان میدهد شرط قیمت یا سایر پارامترها را تعریف کند و سفارش تنها در صورت برقراری شرط به هسته معاملات ارسال شود. انواع آن شامل:
- خرید محدود برای ورود در قیمت پایینتر
- فروش محدود برای خروج در قیمت بالاتر
- توقف خرید برای ورود پس از شکست مقاومت و توقف فروش برای خروج پس از شکست حمایت است.
این سفارشها توسط سرور کارگزاری و نه هسته معاملات اجرا میشوند و دسترسی به آنها به کارگزاری مورد استفاده شما بستگی دارد.
هشدار: سفارشهای شرطی تضمینی برای اجرا در قیمت مورد نظر نیستند و در بازارهای کمعمق یا هنگام شکاف قیمتی، ممکن است سفارش با قیمت نامناسبتری اجرا شود.
علاوه بر نوع سفارش، اعتبار زمانی آن نیز بر نحوه اجرا تأثیر میگذارد. سفارش روز در پایان روز معاملاتی بهصورت خودکار حذف میشود. سفارش بدون محدودیت زمانی تا زمانی که توسط کارگزار حذف نشود معتبر میماند. سفارش مدتدار تا تاریخ مشخصی اعتبار دارد و سفارش زمانی تا تعداد روزهای تعیینشده معتبر است. انتخاب اعتبار زمانی مناسب، به استراتژی معاملاتی و افق سرمایهگذاری شما بستگی دارد.
صف خرید و صف فروش
صف خرید زمانی شکل میگیرد که سفارشهای خرید در بالاترین قیمت مجاز روزانه انباشته شوند و فروشندهای در طرف مقابل حاضر به فروش نباشد. در مقابل، صف فروش هنگامی رخ میدهد که درخواستهای فروش در پایینترین قیمت مجاز متمرکز شده و خریداری برای خرید سهم وجود نداشته باشد. منطق اولویتبندی سفارشها بر دو اصل استوار است: اولویت قیمت و اولویت زمان. یک سفارش خرید با بالاترین قیمت در ابتدای صف خرید قرار میگیرد و یک سفارش فروش با کمترین قیمت در ابتدای صف فروش. در میان سفارشهای همقیمت، سفارشی که زودتر وارد سامانه معاملات شده باشد، اولویت بیشتری دارد.
بر اساس آنچه مطرح شد، شناخت انواع سفارش، ساختار جلسه معاملاتی و مکانیزمهای اجرایی، زیربنای تصمیمگیری صحیح در بازار سرمایه است. سرمایهگذاران میتوانند با تسلط بر این مبانی، ریسک معاملات خود را بهطور محسوسی کاهش دهند و گامهای بعدی را با اطمینان بیشتری بردارند.
بیشتر بخوانید: