افزایش عرضه و کنترل سوداگری؛ دو راهکار ثبات بازار مسکن
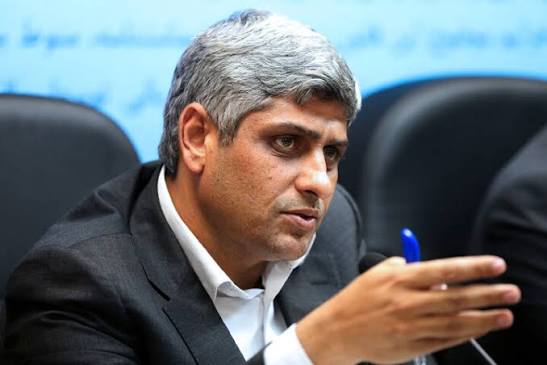
عضو کمیسیون عمران مجلس با تشریح عوامل مؤثر بر افزایش قیمت مسکن، افزایش عرضه، تأمین زمین مناسب، تسهیل ساختوساز، اصلاح نظام تسهیلات، توسعه مسکن استیجاری و هدایت سرمایهها از فعالیتهای سوداگرانه به سمت تولید را از مهمترین راهکارهای ایجاد ثبات در بازار مسکن عنوان کرد.
محمد نصیری، عضو کمیسیون عمران مجلس، در گفتوگو با صنعت مالی با اشاره به افزایش قیمت مسکن و کاهش قدرت خرید خانوارها، اظهار کرد: مسئله مسکن یک موضوع چندبعدی است و نمیتوان افزایش قیمتها را صرفاً به یک عامل نسبت داد. کاهش قدرت خرید خانوارها، افزایش هزینه ساخت، محدودیت دسترسی به زمین، رشد قیمت نهادههای ساختمانی و فاصله میان عرضه و تقاضا از جمله عواملی هستند که بازار مسکن را تحت تأثیر قرار دادهاند.
وی افزود: برای حل مشکل مسکن باید مجموعهای از سیاستها به صورت همزمان دنبال شود؛ چراکه صرفاً افزایش تسهیلات بانکی یا اجرای پروژههای ساختوساز دولتی نمیتواند مشکل بازار مسکن را به شکل پایدار حل کند.
افزایش عرضه، نخستین گام برای ثبات بازار مسکن
نصیری با تأکید بر ضرورت افزایش عرضه واقعی مسکن، گفت: تا زمانی که تولید مسکن متناسب با نیاز جامعه افزایش پیدا نکند، نمیتوان انتظار داشت بازار به ثبات برسد. باید موانع پیش روی ساختوساز کاهش یابد و فرآیند صدور مجوزها، تأمین زمین و دسترسی سازندگان به منابع مالی تسهیل شود.
عضو کمیسیون عمران مجلس ادامه داد: در کنار افزایش عرضه، سیاستهای حمایتی نیز باید به گونهای طراحی شود که منابع به سمت تولید مسکن هدایت شود و صرفاً موجب افزایش قدرت خرید در بازار موجود و در نتیجه رشد بیشتر قیمتها نشود.
زمین، یکی از مؤلفههای اصلی قیمت مسکن
وی با اشاره به سهم زمین در قیمت تمامشده مسکن اظهار کرد: سیاست زمین باید یکی از محورهای اصلی برنامه مسکن باشد. دولت و دستگاههای مسئول باید زمینهای مناسب را شناسایی و با سازوکار شفاف برای ساخت مسکن مورد استفاده قرار دهند.
نصیری تصریح کرد: اگر زمین با هزینه مناسب در اختیار پروژههای واقعی ساخت مسکن قرار گیرد، بخشی از قیمت تمامشده کاهش پیدا میکند. البته این اقدام باید همراه با ایجاد زیرساختهای لازم مانند حملونقل، آب، برق، گاز و خدمات عمومی باشد تا پروژههای مسکن به مناطق فاقد امکانات تبدیل نشوند.
تسهیلات باید متناسب با توان خانوار باشد
عضو کمیسیون عمران مجلس درباره نقش تسهیلات بانکی در افزایش قدرت خرید خانوارها نیز گفت: تسهیلات مسکن زمانی اثرگذار خواهد بود که با قیمت تمامشده و توان بازپرداخت خانوارها تناسب داشته باشد. اگر مبلغ تسهیلات فاصله زیادی با قیمت مسکن داشته باشد، عملاً نمیتواند مشکل خانهدار شدن خانوار را حل کند.
وی افزود: نرخ سود و دوره بازپرداخت نیز اهمیت زیادی دارد. خانواری که توان پرداخت اقساط سنگین را ندارد، حتی با افزایش سقف وام نیز نمیتواند از آن استفاده کند. بنابراین باید مدل تأمین مالی مسکن متناسب با درآمد خانوارها طراحی شود.
هدایت سرمایهها از سوداگری به سمت تولید
نصیری با تأکید بر ضرورت کاهش فعالیتهای سوداگرانه در بازار مسکن بیان کرد: سرمایهها باید به سمت ساختوساز و تولید هدایت شوند. ایجاد شفافیت در معاملات و اطلاعات بازار میتواند به کاهش فعالیتهای غیرمولد و سفتهبازی کمک کند.
وی ادامه داد: سیاستهای مالیاتی نیز باید به نحوی طراحی شوند که میان فعالیت تولیدی در حوزه مسکن و فعالیتهای سوداگرانه تفاوت وجود داشته باشد. هدف از سیاست مالیاتی نباید فشار بر تولیدکننده واقعی باشد، بلکه باید به هدایت سرمایه به سمت تولید و کاهش انگیزه سوداگری کمک کند.
توسعه مسکن استیجاری برای کاهش فشار بر مستأجران
عضو کمیسیون عمران مجلس توسعه مسکن استیجاری را یکی دیگر از راهکارهای کاهش فشار بر خانوارها دانست و گفت: افزایش هزینه اجارهنشینی و کاهش قدرت خانوارها برای تأمین مسکن، یکی از مشکلات جدی بازار است. توسعه مسکن استیجاری میتواند بخشی از این فشار را کاهش دهد، بهویژه اگر با برنامهریزی بلندمدت و استفاده از ظرفیت بخش خصوصی انجام شود.
نصیری افزود: برای تحقق این هدف باید مشوقهایی برای سرمایهگذاران در نظر گرفته شود تا ساخت واحدهای استیجاری برای آنها توجیه اقتصادی داشته باشد. افزایش عرضه واحدهای مناسب اجارهای میتواند فشار تقاضا در این بخش را نیز کاهش دهد.
بخش خصوصی باید وارد میدان ساخت مسکن شود
وی با بیان اینکه دولت به تنهایی نمیتواند نیاز مسکن کشور را تأمین کند، اظهار کرد: باید زمینه حضور بخش خصوصی و سرمایهگذاران فراهم شود. بخش خصوصی زمانی وارد ساختوساز میشود که از ثبات مقررات، دسترسی به زمین، تأمین مالی و چشمانداز قابل پیشبینی بازار برخوردار باشد.
نصیری تأکید کرد: باید از تغییرات مداوم مقررات و تصمیماتی که هزینه و ریسک ساختوساز را افزایش میدهد جلوگیری شود. هرچه محیط کسبوکار در حوزه ساختوساز شفافتر و باثباتتر باشد، سرمایه بیشتری وارد این بخش خواهد شد.
حل بحران مسکن نیازمند بسته سیاستی هماهنگ است
عضو کمیسیون عمران مجلس در جمعبندی راهکارهای حل مشکل مسکن گفت: افزایش تولید و عرضه، تأمین زمین مناسب، تسهیل ساختوساز، تأمین مالی متناسب با درآمد خانوار، توسعه مسکن استیجاری، کاهش هزینههای ساخت و هدایت سرمایهها به سمت تولید باید به صورت همزمان دنبال شود.
وی خاطرنشان کرد: اگر سیاستگذاریها به گونهای باشد که هزینه ساخت کاهش پیدا کند و در عین حال قدرت خرید خانوارها تقویت شود، میتوان به تدریج فاصله میان عرضه و تقاضا را کاهش داد. بازار مسکن برای رسیدن به ثبات، بیش از هر چیز به افزایش عرضه واقعی و سیاستگذاری منسجم و بلندمدت نیاز دارد.