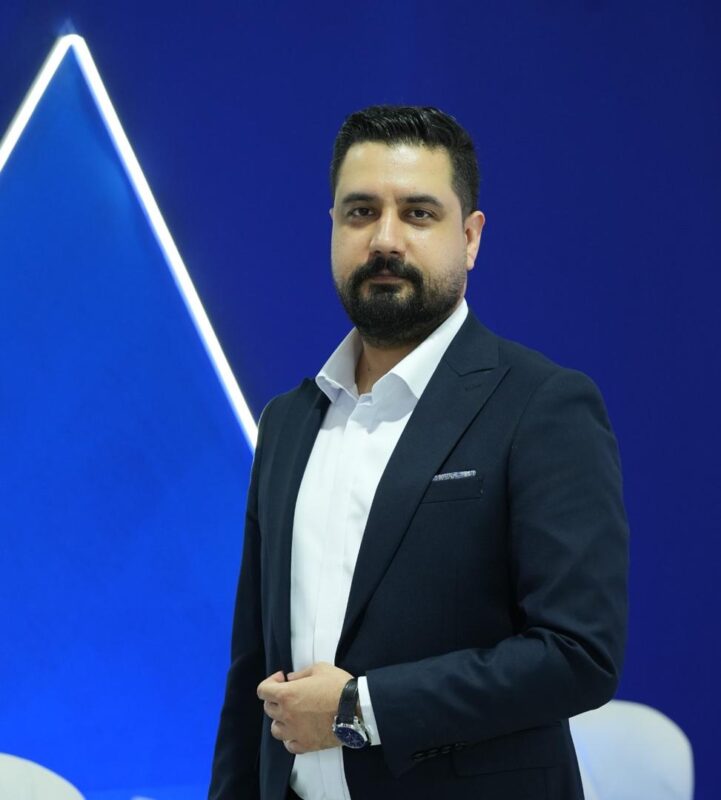
میثم آهووان، مدیرعامل سبدگردان دانایان، مشکل امروز بورس را نه کمبود سود بلکه کمبود اطمینان میداند و تا زمان تداوم ریسک درگیری نظامی، احتمال نوسان فرسایشی و رشدهای شکننده را بیشتر از صعود پایدار میبیند؛ رویکرد پیشنهادی او حفظ بخشی از نقدینگی، پرهیز از اهرم و ورود تدریجی به سهمهای دارای سود باکیفیت و نقدشوندگی بالاست.
به گزارش صنعت مالی، بازار سهام این روزها در وضعیتی پارادوکسیکال قرار گرفته است؛ از یک سو گزارشهای مالی شرکتهای بورسی حاکی از بهبود سودآوری است و از سوی دیگر شاخص کل پس از رسیدن به محدوده ۸ میلیون و ۵۰۰ هزار واحد با فشار عرضه روبهرو شده است.
این تعارض ظاهری میان «گزارش خوب» و «بازار ضعیف» پرسشی جدی پیش روی سرمایهگذاران قرار میدهد: چرا بازار به رغم بنیادهای نسبتاً مطلوب، مسیر صعودی پایداری را در پیش نمیگیرد؟ میثم آهووان، مدیرعامل و عضو هیئتمدیره سبدگردان دانایان، در این یادداشت اختصاصی برای رسانه صنعت مالی ایران ریشه این وضعیت را نه در کمبود سود، بلکه در کمبود اطمینان میداند و سه مسیر محتمل پیش روی بازار را با تمرکز بر ریسک سیاسی و درگیری نظامی ترسیم میکند.
بازار سرمایه در کوتاهمدت بیش از آنکه با کمبود پشتوانه سودآوری مواجه باشد، با کمبود اطمینان روبهروست. گزارشهای خوب بسیاری از شرکتها ظرفیت رشد قیمت سهام را تقویت کردهاند، اما ریسک سیاسی و احتمال تشدید درگیری نظامی مانع تبدیل کامل این ظرفیت به تقاضای پایدار شده است. بر همین اساس، پیشبینی من برای چند هفته آینده، بازاری نوسانی، گزینشی و حساس به خبر، با تمایل به احتیاط و آسیبپذیری در برابر اخبار منفی است؛ نه یک صعود فراگیر و کموقفه.
اگر شدت تهدیدهای سیاسی در سطح فعلی باقی بماند، احتمال رفتوبرگشت قیمتها و ناکامی بخشی از موجهای صعودی را بیشتر از آغاز یک روند صعودی فراگیر میدانم. این ارزیابی به معنای انتظار افت همه سهمها نیست؛ شرکتهایی که گزارش قوی، سود تکرارپذیر و قیمت متناسب دارند، میتوانند حتی در بازار کمرمق نیز عملکرد بهتری نشان دهند. بااینحال، برای قضاوت مثبت درباره کلیت بازار، صرف انتشار گزارش خوب کافی نیست.
بازار سود گذشته را معامله نمیکند؛ درباره سود آینده و میزان اطمینان به تحقق آن قیمت میگذارد. در شرایط عادی، رشد سود میتواند قیمت سهم را بالا ببرد. اما وقتی ریسک جنگ افزایش پیدا میکند، سرمایهگذار برای پذیرش همان سود، بازده بیشتری مطالبه میکند و ضریب ارزشگذاری کاهش مییابد. بنابراین ممکن است سود شرکت بهتر شود، ولی قیمت سهم رشد نکند یا حتی افت کند. تعارض ظاهری میان گزارش خوب و بازار ضعیف، از همینجا ناشی میشود.
از سوی دیگر، بخشی از رشد سود میتواند حاصل افزایش نرخ فروش، تغییر نرخ ارز یا درآمدهای غیرتکرارشونده باشد. از نگاه من، گزارش زمانی برای خرید متقاعدکننده است که رشد سود با جریان نقد مناسب، حفظ مقدار فروش و امکان تداوم فعالیت همراه باشد. بهبود سودآوری در گزارشهای اخیر اهمیت دارد، اما نباید همه شرکتها را صرفاً با اتکا به رشد ریالی سود، ارزان یا کمریسک دانست.
در افق چند هفتهای، وزن ریسک جنگ از وزن گزارشهای مالی بیشتر است. علت فقط ترس معاملهگران نیست؛ درگیری نظامی میتواند تولید، تأمین انرژی، حملونقل، صادرات و وصول مطالبات را مختل کند. همزمان، نیاز به نقدینگی افزایش مییابد و فاصله میان ارزش تحلیلی سهم و قیمت قابل معامله بیشتر میشود. در این وضعیت، سهمی که روی کاغذ ارزان است، ممکن است به دلیل دشواری فروش همچنان تحت فشار بماند.
بااینحال، وقوع جنگ پس از انتخابات آمریکا را قطعی نمیدانم. انتخابات پیشِ رو، میاندورهای کنگره در ۳ نوامبر ۲۰۲۶ است و نتیجه آن رئیسجمهور را تغییر نمیدهد. گزارشهایی درباره احتمال اقدام نظامی پس از انتخابات منتشر شده، اما تصمیم نهایی تأیید نشده است. برداشت من این است که نتیجه انتخابات میتواند فضای تصمیمگیری را تغییر دهد، ولی برای تعیین زمان و دامنه درگیری کافی نیست. بنابراین خروج کامل یا ورود سنگین بر پایه یک پیشبینی قطعی سیاسی را تصمیمی قابل اتکا نمیدانم.
مسیر مبنا، تداوم ابهام بدون تشدید عملی درگیری است. در این حالت، انتظار دارم تقاضا بیشتر به سمت سهمهای دارای سود باکیفیت و نقدشوندگی بهتر برود و موجهای صعودی با عرضه مواجه شوند. بازار میتواند رشدهای مقطعی داشته باشد، اما تداوم آنها به کاهش نگرانی سیاسی و ماندگاری جریان تقاضا وابسته خواهد بود.
اگر تهدید نظامی به حمله یا اختلال عملیاتی تبدیل شود، انتظار من فشار نزولی اولیه و تشدید مشکل نقدشوندگی است. در این سناریو، گزارش خوب گذشته نقش حمایتی محدودتری دارد، زیرا برآورد سود آینده باید دوباره بررسی شود. همچنین افت نخستین روزها را بهطور خودکار فرصت خرید نمیدانم؛ ابتدا باید دامنه خسارت و امکان تداوم فعالیت شرکتها روشن شود.
اگر تنش به شکلی معتبر کاهش یابد، بورس ظرفیت واکنش مثبت سریع دارد. در آن صورت، گزارشهای خوب که اکنون زیر سایه ریسک سیاسی قرار گرفتهاند، میتوانند محرک رشد شوند. این مهمترین دلیل من برای پرهیز از بدبینی مطلق به بازار است. بااینحال، پایداری رشد به تأیید عملی کاهش تنش و همراهی تقاضا در چند جلسه معاملاتی نیاز دارد، نه صرفاً انتشار یک خبر امیدوارکننده.
در شرایط کنونی، ترجیح تحلیلی من با شرکتهایی است که بدهی قابل مدیریت، جریان نقد عملیاتی مناسب، نیاز کمتر به تأمین مالی و توان حفظ تولید دارند. نقدشوندگی سهم نیز به اندازه نسبت قیمت به سود اهمیت پیدا میکند. در مقابل، سهمهای متکی به روایت، سودهای اتفاقی یا رشد قیمت بدون پشتوانه عملیاتی، در برابر تغییر فضای سیاسی آسیبپذیرترند.
در صنایع صادراتی، افزایش نرخ ارز تنها زمانی مزیت است که تولید، صادرات و وصول وجه ادامه پیدا کند؛ بنابراین درآمد ارزی را پوشش کامل ریسک جنگ نمیدانم. در صنایع غذایی و دارویی، تقاضای نسبتاً باثبات یک مزیت است، اما محدودیت مواد اولیه، قیمتگذاری و سرمایه در گردش همچنان اهمیت دارد. برای شرکتهای سرمایهگذاری نیز تخفیف نسبت به خالص ارزش داراییها بهتنهایی کافی نیست؛ ترکیب داراییها و امکان نقد کردن آنها باید بررسی شود. در نتیجه، انتخاب شرکت را در این مقطع مهمتر از انتخاب کلی یک صنعت میدانم.
جمعبندی بدین صورت است که بورس از نظر سودآوری، دلایل قابل توجهی برای رشد دارد، اما هنوز شرایط لازم برای یک خوشبینی فراگیر در کوتاهمدت فراهم نیست. تا زمانی که ریسک درگیری بالا بماند، احتمال نوسان فرسایشی و رشدهای شکننده را بیشتر از صعود پایدار میدانم. اگر اخبار منفی به مرحله عملی برسند، فشار فروش میتواند بر ارزندگی غلبه کند؛ اگر تنش واقعاً کاهش یابد، همین ارزندگی میتواند پشتوانه بازگشت سریع تقاضا شود.
بر این مبنا، رویکرد مناسب را حفظ بخشی از نقدینگی، پرهیز از اهرم و ورود تدریجی به سهمهای منتخب میدانم. افزایش جدی وزن سهام، به کاهش معتبر ریسک سیاسی و تقویت مستمر تقاضا نیاز دارد. این موضع، احتیاط کوتاهمدت در کنار پذیرش ظرفیت رشد بازار است.