این گزارش، دومین بخش از این مجموعه دوگانه سفارشگذاری در بورس است و به فرآیندهایی میپردازد که پس از اجرای سفارش سهم در بازار سرمایه آغاز میشوند.
به گزارش صنعت مالی، در بخش نخست از مجموعه دوگانه سفارشگذاری در بورس، مبانی ورود به بازار سرمایه از دریافت کد بورسی و ثبتنام در سجام تا انواع سفارش و ساختار جلسه معاملاتی بررسی شد. اما بعد از تطبیق سفارش خرید یا فروش با طرف مقابل، فرآیندهای دیگری آغاز میشود که شناخت آنها برای محاسبه سود و زیان واقعی، مدیریت نقدینگی و اجتناب از خطاهای پرهزینه ضروری است. این گزارش، چرخه تسویه معاملات، ساختار کارمزدها و مالیات، خطاهای رایج سرمایهگذاران خرد و چارچوب نظارتی حاکم بر معاملات بورس تهران را بررسی میکند.
یکی از پرسشهای اساسی سرمایهگذاران تازهوارد این است که چرا پس از فروش سهام، وجه معامله بلافاصله قابل برداشت نیست. پاسخ در مفهوم «چرخه تسویه معاملات» نهفته است. حرف «T» مخفف تاریخ انجام معامله است و عدد بعد از آن نشان میدهد تسویه معامله چند روز کاری بعد نهایی میشود. در بورس اوراق بهادار تهران و فرابورس ایران، زمان تسویه نقدی معاملات سهام T+2 است؛ یعنی دو روز کاری پس از انجام معامله. به بیان دیگر، اگر سرمایهگذاری روز شنبه سهامی را بفروشد، تسویه وجوه و انتقال پول به حساب او در پایان روز دوشنبه انجام میشود. منظور از «روز» در این محاسبه، روز کاری بازار سرمایه است و پنجشنبه، جمعه و تعطیلات رسمی جزو آن محسوب نمیشوند. فرآیند تسویه توسط شرکت سپردهگذاری مرکزی اوراق بهادار و تسویه وجوه (سمات) انجام میگیرد که مسئولیت ثبت و انتقال مالکیت اوراق بهادار و جابهجایی وجه نقد را بر عهده دارد.
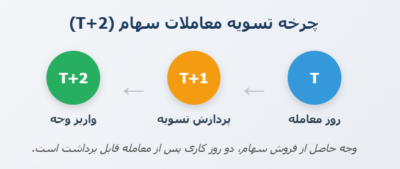
چرخه تسویه برای سایر ابزارهای مالی ممکن است متفاوت باشد؛ برای مثال، زمان تسویه برای صندوقهای سرمایهگذاری قابل معامله یک روز کاری (T+1) است. کاهش زمان تسویه معاملات سهام به T+1 نیز در دستور کار سازمان بورس و اوراق بهادار قرار داشته است، اما اجرای آن منوط به فراهم شدن زیرساختهای فنی و مقرراتی لازم است.
بابت هر معامله خرید یا فروش سهام، هزینههایی تحت عنوان کارمزد از سرمایهگذار دریافت میشود که بین چند نهاد تقسیم میگردد.
برای دریافت کارمزد معاملات سهام در بورس اوراق بهادار تهران فایل نرخ کارمزد را مطالعه فرمایید.
مالیات فروش سهام یکی از هزینههای ثابت و غیرقابل اجتناب در معاملات بورس تهران است که بر اساس تبصره ۱ ماده ۱۴۳ مکرر قانون مالیاتهای مستقیم وضع شده است. طبق این ماده قانونی، از هر نقل و انتقال سهام و حق تقدم سهام شرکتها اعم از ایرانی و خارجی در بورسها یا بازارهای خارج از بورس دارای مجوز، مالیات مقطوعی به میزان نیم درصد (۰.۵٪) ارزش فروش سهام و حق تقدم سهام وصول میشود و از این بابت وجه دیگری به عنوان مالیات بر درآمد نقل و انتقال سهام و مالیات بر ارزش افزوده خرید و فروش مطالبه نخواهد شد .
مهمترین ویژگی این مالیات، مقطوع بودن آن است. مقطوع بودن به این معناست که نرخ مالیات صرفنظر از میزان سود یا زیان سرمایهگذار، بر کل مبلغ فروش اعمال میشود. به بیان دیگر، اگر سرمایهگذاری سهامی را با ۱۰ میلیون تومان بخرد و همان را با ۹ میلیون تومان بفروشد و در این معامله یک میلیون تومان ضرر کند، همچنان موظف است نیم درصد از ۹ میلیون تومان (معادل ۴۵ هزار تومان) را به عنوان مالیات بپردازد. این ویژگی، مالیات فروش سهام را از مالیات بر عایدی سرمایه متمایز میکند که در آن فقط سود حاصل از معامله مشمول مالیات میشود.
نکته مهم دیگر، نحوه وصول این مالیات است. طبق قانون، کارگزاران بورس مکلفند مالیات مذکور را به هنگام هر انتقال از انتقالدهنده (فروشنده) وصول کرده و به حساب تعیینشده از سوی سازمان امور مالیاتی کشور واریز کنند. کارگزاران همچنین موظفند ظرف مدت ده روز از تاریخ انتقال، رسید آن را به همراه فهرستی حاوی تعداد و مبلغ فروش سهام مورد انتقال به اداره امور مالیاتی محل ارسال کنند . این سازوکار به این معناست که سرمایهگذار در لحظه فروش، بهطور خودکار مالیات را پرداخت میکند و نیازی به اقدام جداگانه یا تکمیل اظهارنامه مالیاتی ندارد. در خصوص صندوقهای سرمایهگذاری، قانونگذار رویکرد متفاوتی اتخاذ کرده است. طبق تبصره ۱ ماده ۱۴۳ مکرر، تمامی درآمدهای صندوق سرمایهگذاری و درآمدهای حاصل از نقل و انتقال اوراق بهادار یا صدور و ابطال آنها از پرداخت مالیات بر درآمد و مالیات بر ارزش افزوده معاف است. رئیس سازمان امور مالیاتی نیز با صدور بخشنامهای تأیید کرده که بر اساس این تبصره، اشخاص حقیقی بابت سرمایهگذاری در صندوقها نیازی به تسلیم اظهارنامه مالیاتی ندارند . این معافیت، صندوقهای سرمایهگذاری را به یکی از جذابترین ابزارهای سرمایهگذاری غیرمستقیم برای تازهکارها تبدیل کرده است. با این حال، برخی کارشناسان معتقدند معافیت مالیاتی گسترده صندوقها در شرایطی که کسبوکارهای کوچک تحت فشار مالیاتی هستند، میتواند به بیعدالتی مالیاتی منجر شود و نیازمند بازنگری است.
در سال ۱۴۰۴، قانون جدیدی با عنوان «قانون مالیات بر سوداگری و سفتهبازی» (که پیشتر با نام مالیات بر عایدی سرمایه شناخته میشد) به تصویب مجلس رسید و در مرداد ۱۴۰۴ توسط رئیسجمهور ابلاغ شد. این قانون بازارهای مسکن، خودرو، طلا، ارز و رمزارزها را پوشش میدهد و معاملات کوتاهمدت و مکرر را مشمول مالیات بر عایدی سرمایه میکند. نرخ این مالیات بسته به مدت نگهداری دارایی از ۲۰ تا ۴۰ درصد برای نگهداری کمتر از یک سال و ۱۰ تا ۱۵ درصد برای یک تا دو سال متغیر است . مهمترین نکته برای سرمایهگذاران بورسی این است که طبق تبصره ۷ ماده ۱۲ این قانون، عایدی سرمایه حاصل از انتقال اوراق بهادار یا کالای مورد معامله در بورسها و بازارهای خارج از بورس از قبیل صندوقهای کالایی، صندوقهای املاک و مستغلات و گواهی سپرده سکه طلا مشمول مالیات موضوع این فصل نمیباشد. این بدان معناست که سرمایهگذاران بورسی در حال حاضر تنها مشمول همان مالیات مقطوع نیم درصدی فروش سهام هستند و از شمول مالیات بر عایدی سرمایه جدید مستثنا شدهاند.
در سفارشگذاری بسیاری از زیانهای سرمایهگذاران خرد نه بهدلیل انتخاب اشتباه سهم، بلکه بهدلیل نحوه نادرست سفارشگذاری و رفتارهای هیجانی رخ میدهد.
1- نخستین و شایعترین خطا، خرید بر اساس شایعات و توصیههای غیرتخصصی است. بسیاری از سرمایهگذاران بدون برخورداری از حداقل دانش مالی و صرفاً بر اساس سیگنالهای کانالهای فضای مجازی یا هیجان ناشی از رشد مقطعی قیمتها وارد بورس میشوند که نهتنها به کسب بازدهی منجر نمیشود، بلکه زیانهای مالی و بیاعتمادی نسبت به کل بازار را به دنبال دارد.
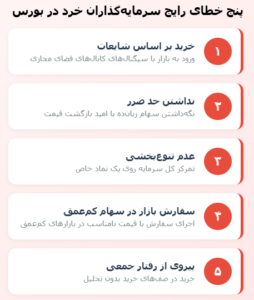
2- دومین خطای رایج، نداشتن استراتژی خروج و حد ضرر است. سرمایهگذاران معمولاً نگهداشتن سهام زیانده را حتی زمانی که نشانههای کاهش ارزش سهم واضح است، دشوارتر از فروش آن میدانند و امیدوارند قیمت دوباره برگردد. این رفتار که ریشه در زیانگریزی دارد، یعنی تمایل روانی به اجتناب از پذیرش ضرر، حتی به قیمت افزایش آن منجر به افزایش تدریجی زیان و از دست رفتن فرصتهای سرمایهگذاری جایگزین میشود.
3- سومین خطا، خرید با تمام دارایی در یک سهم و عدم تنوعبخشی است. تمرکز کل سرمایه بر روی یک نماد خاص، ریسک غیرسیستماتیک یعنی ریسکی که مختص همان شرکت یا صنعت است و با تنوعبخشی قابل کاهش است را به شدت افزایش میدهد.
4- چهارمین خطا، استفاده از سفارش بازار در سهام کمعمق است. در بازارهای کمعمق یا هنگام شکاف قیمتی، سفارش بازار ممکن است با قیمت نامناسبتری اجرا شود، در حالی که سفارش محدود کنترل بیشتری بر قیمت اجرا به سرمایهگذار میدهد.
5- پنجمین خطا، پیروی از رفتار جمعی و خرید در صفهای خرید بدون تحلیل است. بررسیها نشان میدهد بیش از ۷۰ درصد معاملهگران تصور میکنند در فهم بازار برتری دارند؛ این سوگیری شناختی که به «اعتماد بیش از حد» معروف است، آنها را به سمت ریسکپذیری بیشتر و رفتارهای غیرمنطقی سوق میدهد.
بازار سرمایه ایران تحت نظارت سازمان بورس و اوراق بهادار فعالیت میکند که به عنوان نهاد ناظر، مسئولیت تصویب مقررات، نظارت بر معاملات و حمایت از سرمایهگذاران را بر عهده دارد. قانون بازار اوراق بهادار جمهوری اسلامی ایران که در تاریخ یکم آذر ماه ۱۳۸۴ در مجلس شورای اسلامی تصویب شده و مشتمل بر ۶۰ ماده و ۲۹ تبصره است، چارچوب اصلی فعالیت این بازار را تعیین میکند. این قانون در ۷ فصل به موضوعاتی مانند ارکان بازار اوراق بهادار، بازار اولیه، بازار ثانویه، اطلاعرسانی در بازارهای اولیه و ثانویه، جرایم و مجازاتها و سایر مقررات پرداخته است.
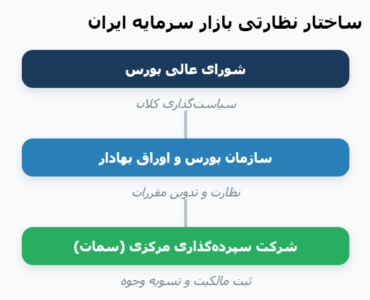
مهمترین دستاورد این قانون، تفکیک حوزه نظارت از حوزه اجرا بود. شورای عالی بورس و اوراق بهادار به عنوان بالاترین رکن بازار سرمایه، سیاستگذاری کلان را بر عهده دارد و سازمان بورس و اوراق بهادار به نظارت بر اجرای قوانین و مقررات و تدوین دستورالعملها میپردازد. سازمان بورس با اقدامات نظارتی در سه مرحله پیش از معاملات، در زمان معامله و پس از تسویه، از شفافیت بازار و جلوگیری از دستکاری قیمتها محافظت میکند. شرکت سپردهگذاری مرکزی اوراق بهادار و تسویه وجوه (سمات) نیز به عنوان یکی از ارکان مهم بازار سرمایه، مسئولیت ثبت و انتقال مالکیت اوراق بهادار و انجام تسویه وجوه را بر عهده دارد.
آیا میتوانم قبل از T+2 پول حاصل از فروش را برداشت کنم؟
خیر. وجه حاصل از فروش سهام تنها پس از طی شدن چرخه تسویه T+2 قابل برداشت است.
آیا مالیات فروش سهام شامل حال همه سرمایهگذاران میشود؟
بله، مالیات فروش سهام مقطوع است و از تمام سرمایهگذاران حقیقی و حقوقی دریافت میشود، مگر صندوقهای سرمایهگذاری که از این مالیات معاف هستند.
تفاوت کارمزد و مالیات فروش سهام چیست؟
کارمزد بابت خدمات کارگزاری، بورس و تسویه دریافت میشود و در هر دو معامله خرید و فروش اعمال میگردد. مالیات اما فقط در زمان فروش کسر میشود و مستقیماً به حساب خزانه دولت واریز میگردد.
آیا کارمزدها در همه کارگزاریها یکسان است؟
نرخ کارمزدها توسط سازمان بورس تعیین میشود و در همه کارگزاریها یکسان است. با این حال، برخی کارگزاریها ممکن است تخفیفهایی در کارمزد خود ارائه دهند.
تفاوت T+2 برای سهام با T+1 برای صندوقها چیست؟
صندوقهای سرمایهگذاری قابل معامله از چرخه تسویه کوتاهتری برخوردارند و وجه حاصل از فروش آنها یک روز کاری بعد قابل برداشت است.
بیشتر بخوانید: