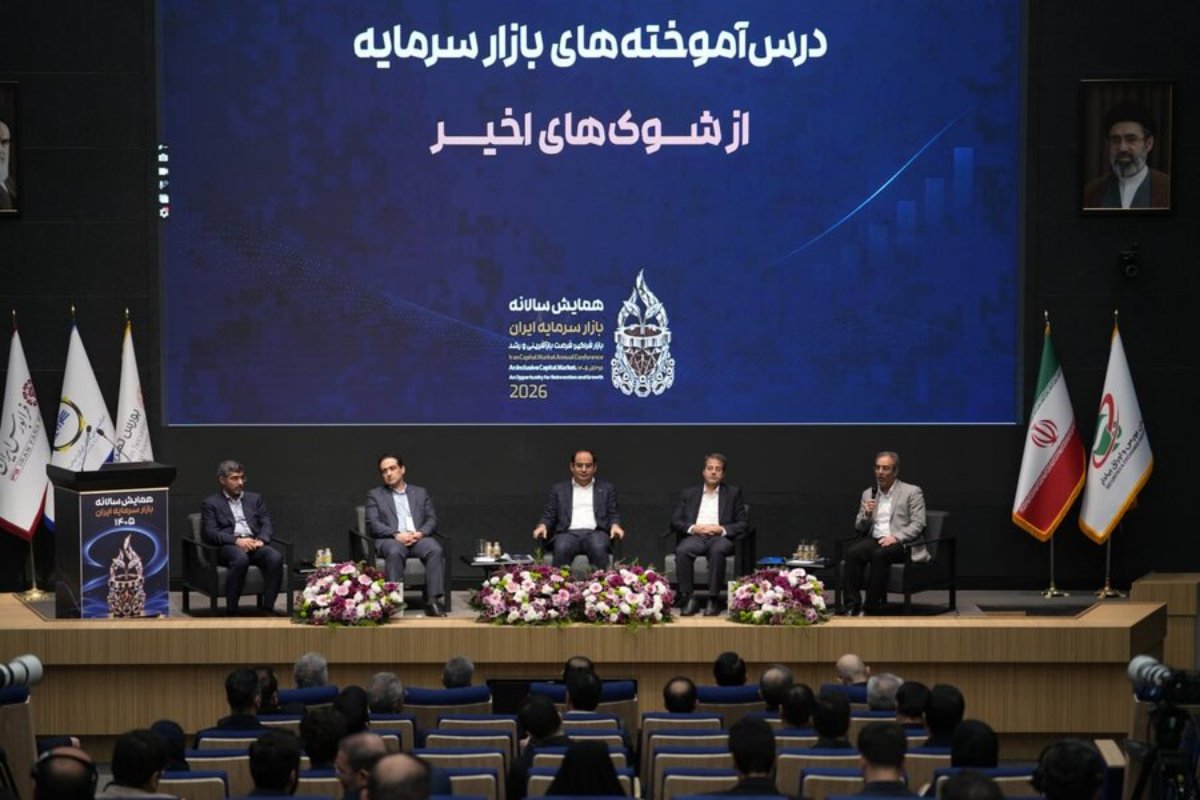
به گزارش صنعت مالی، نخستین پنل تخصصی دومین روز از دومین همایش سالانه بازار سرمایه ایران، صبح امروز یکشنبه اول آذر ۱۴۰۵ با موضوع «درسآموختههای بازار سرمایه از شوکهای اخیر» در سالن همایش بورس کالای ایران برگزار شد. در این پنل، شاپور محمدی، مدیر پنل، امیر بهداد سلامی، وحید رجبیان، علیرضا ناصرپور و حمیدرضا ستوده، با بررسی تجربه بازار سرمایه در جنگ ۱۲ روزه و جنگ رمضان، به تشریح دستاوردها، چالشها و الزامات افزایش تابآوری بازار سرمایه پرداختند.
محمدی: تابآوری بازار سرمایه حاصل دانش و زیرساختهای بومی است
شاپور محمدی، مدیر تخصصی «درسآموختههای بازار سرمایه از شوکهای اخیر»، در ابتدای نشست با اشاره به تجربه بازار سرمایه در جنگ ۱۲ روزه و جنگ رمضان، گفت: بازار سرمایه در هر ۲ مقطع بهخوبی مدیریت شد و دستاوردهای قابل توجهی در حوزه تابآوری به دست آورد. این دستاوردها حاصل توانمندیهای درونی بازار سرمایه است؛ زیرا زیرساختها، فناوریها و مقررات مورد استفاده در این بازار در طول سالهای گذشته با اتکا به دانش بومی توسعه یافتهاند.
او با اشاره به نقش دولت در تقویت تابآوری بازار سرمایه، عملکرد دولت در ۲ جنگ اخیر را مثبت ارزیابی کرد و افزود: حمایتهای مقرراتی و مالی دولت، از جمله اقدامات صندوق توسعه ملی و سایر بخشهای مرتبط، در مدیریت شرایط بحرانی ارزشمند بود.
محمدی با تشریح محورهای اصلی این پنل، به نقش سازمان بورس و ارکان بازار سرمایه در مدیریت بحران، مسئولیت نهادهای مالی و ناشران و همچنین اهمیت زیرساختهای فناوری اطلاعات و نظام بانکی در تداوم معاملات، تسویه و مبادلات مالی اشاره کرد.
مدیر پنل با تأکید بر اینکه بازگشایی بازار و فراهم شدن دسترسی سرمایهگذاران به منابع مالی از جمله اقدامات ارزشمند در مدیریت بحرانهای اخیر بود، ادامه داد: ناشران نیز از طریق تقویت سودآوری، افشای صحیح اطلاعات و اطلاعرسانی درباره طرحهای در حال بهرهبرداری میتوانند در تقویت اعتماد و امید در بازار سرمایه نقشآفرینی کنند.
سلامی: بازار سرمایه بهعنوان یکی از ارکان حیاتی ثبات مالی به رسمیت شناخته شد
امیر بهداد سلامی مدیر پژوهش، توسعه و مطالعات اسلامی سازمان بورس و اوراق بهادار نیز با اشاره به دستاوردهای بازار سرمایه در مواجهه با شوکهای اخیر، گفت: یکی از مهمترین نتایج این تجربه، پذیرش جایگاه بازار سرمایه بهعنوان یکی از ارکان حیاتی ثبات مالی و استحکام اقتصاد ایران بود. اهمیت این بازار پیش از این نیز در مباحث نظری مطرح میشد، اما تحولات اخیر موجب شد این موضوع در عمل نیز مورد توجه ارکان مختلف حاکمیت قرار گیرد.
او افزود: دستاورد دیگر، به رسمیت شناخته شدن بازار سرمایه بهعنوان یکی از ابزارها و مسیرهای بازآفرینی اقتصاد است. هماهنگیها و حمایتهایی که در جریان بحرانهای اخیر شکل گرفت، نشان داد درباره نقش بازار سرمایه در عبور اقتصاد ایران از شرایط دشوار، وفاق بیشتری میان نهادهای اقتصادی و حاکمیتی ایجاد شده است.
سلامی با بیان اینکه نمیتوان تجربه کشورها را در مواجهه با بحرانها بهصورت کامل و بدون توجه به شرایط داخلی الگوبرداری کرد، توضیح داد: هیچ ۲ کشوری شرایط یکسانی ندارند و حتی شوکهای مختلف در یک کشور نیز از نظر ابعاد و ویژگیها متفاوت هستند. بنابراین، تجربههای بینالمللی میتوانند در طراحی راهبردها و تاکتیکها راهگشا باشند، اما تصمیمگیری نهایی باید متناسب با شرایط هر بحران انجام شود.
سلامی با اشاره به تفاوت کارکرد بخشهای مختلف بازار سرمایه ادامه داد: صندوقهای سرمایهگذاری، بورس انرژی، بورس کالا، بازار سهام و اوراق بدهی، ماهیت و کارکردهای متفاوتی دارند و نمیتوان برای همه آنها تصمیم یکسانی اتخاذ کرد.
او با تأکید بر اینکه کارکرد واقعی بازار از باز بودن اسمی سامانه معاملات اهمیت بیشتری دارد، گفت: زمانی میتوان به تداوم فعالیت بازار امیدوار بود که خدمات اصلی آن از جمله دسترسی عادلانه سرمایهگذاران، انتقال وجوه و تسویه معاملات برقرار باشد.
سلامی آمادگی پیش از وقوع بحران را یکی از مهمترین درسآموختههای جنگهای اخیر دانست و افزود: به نظر میرسد عملکرد بهتر بازار سرمایه در جنگ رمضان نسبت به جنگ ۱۲ روزه، تا حد زیادی حاصل تجربه و آمادگیهایی بود که در بحران نخست به دست آمد. اکنون باید این آمادگی به سایر نهادهای درگیر نیز تسری پیدا کند و سناریوهای مختلف برای مواجهه با بحرانهای احتمالی تدوین شود.
مدیر پژوهش، توسعه و مطالعات اسلامی سازمان بورس و اوراق بهادار با تفکیک سناریوهای احتمالی بحران توضیح داد: در صورت تکرار شوکهایی مشابه تجربههای گذشته، استفاده از سازوکارهایی مانند بازگشایی مشروط و مدیریت نقدشوندگی میتواند راهگشا باشد؛ اما در صورت بروز اختلالهای فراگیر یا بحرانهای فرسایشی، حفظ حداقل خدمات حیاتی، صیانت از مالکیت داراییهای سرمایهگذاران و سپس بازیابی توان عملیاتی بازار باید در اولویت قرار گیرد.
سلامی با بیان اینکه معیار ارزیابی موفقیت بازار در بحران نباید صرفاً به ثبات یا رشد شاخصها محدود شود، ادامه داد: دسترسی سرمایهگذاران، امکان تسویه، نقدشوندگی و تداوم تأمین مالی نیز باید بهعنوان شاخصهای اصلی عملکرد بازار در شرایط بحرانی مورد توجه قرار گیرند.
او با تأکید بر ضرورت همکاری میان نهادهای مختلف اقتصادی، گفت: بانکها، نظام پرداخت، نهادهای فناوری، نهادهای امنیتی و قضایی و دستگاههای اقتصادی باید در چارچوبی هماهنگ برای حفظ تابآوری بازار سرمایه اقدام کنند؛ زیرا اختلال در عملکرد این بازار میتواند به سایر بخشهای نظام مالی نیز سرایت کند.
مدیر پژوهش، توسعه و مطالعات اسلامی سازمان بورس و اوراق بهادار با اشاره به ضرورت نهادینهسازی تجربههای اخیر، پیشنهاد کرد سناریوهای بحران در قالب اسناد عملیاتی تدوین و در بازههای زمانی مشخص از طریق مانورهای دورهای آزموده شوند. به گفته او، تجربه برخی کشورها از جمله انگلستان در طراحی سناریوهای زمانبندیشده برای مواجهه با بحرانهای مختلف، میتواند در این زمینه مورد استفاده قرار گیرد.

رجبیان: کانون نهادهای مالی میتواند بازوی اجرایی سازمان بورس در مدیریت بحران باشد
وحید رجبیان، معاون کانون نهادهای مالی بازار سرمایه، با تقدیر از عملکرد سازمان بورس در مدیریت شرایط بحرانی، گفت: تصمیمگیری بهموقع برای توقف معاملات در اوج تنشها، مانع از تخلیه هیجانی و فروش داراییهای سرمایهگذاران شد. همچنین مدیریت بازگشایی بازار، بهویژه در صندوقهای سرمایهگذاری و محدود نکردن ابطال واحدهای سرمایهگذاری، از جمله اقدامات مؤثر سازمان بورس بود.
او با اشاره به پرسش اصلی کانون نهادهای مالی درباره چگونگی تبدیل تجربههای اخیر به آمادگی دائمی و ساختاری، افزود: در زمان وقوع شوکهای سیستماتیک نباید تمام بار تصمیمگیری و مدیریت هیجانات بر دوش نهاد ناظر باشد. نهادهای مالی از طریق ارتباط مستقیم با سرمایهگذاران و بنگاههای اقتصادی، ظرفیت قابل توجهی برای کمک به مدیریت بحران دارند.
رجبیان با تأکید بر ضرورت تدوین پروتکلهای اضطراری از پیش تعیینشده، ادامه داد: کانون نهادهای مالی میتواند در کنار سازمان بورس، در طراحی و تدوین دستورالعملهای مرتبط با توقف و بازگشایی نمادها، حمایت از نقدشوندگی و تداوم معاملات مشارکت کند. شفاف بودن قواعد بازی در شرایط بحرانی، بخش قابل توجهی از ترس و ابهام سرمایهگذاران را کاهش میدهد.
معاون کانون نهادهای مالی بازار سرمایه با تشریح ظرفیت کارگروههای تخصصی این کانون توضیح داد: ۴ کارگروه صندوقهای سرمایهگذاری، سبدگردانها، تأمین مالی و سرمایهگذاری، زنجیره فعالیتهای بازار سرمایه را پوشش میدهند و میتوانند بهعنوان بازوی مشورتی و اجرایی در کنار سازمان بورس ایفای نقش کنند.
او انتقال اطلاعات میدانی بازار به اتاق تصمیمگیری سازمان بورس، کارشناسی پیشینی و طراحی ابزارهای مدیریت بحران، هماهنگسازی بازیگران بزرگ برای جلوگیری از رفتارهای هیجانی و تسهیل اجرای سریع سیاستهای سازمان را از مهمترین ظرفیتهای این کارگروهها برشمرد.
رجبیان با اشاره به اهمیت همگرایی نهادهای مالی در شرایط بحرانی گفت: صندوقهای سرمایهگذاری در خط مقدم ارتباط با سرمایهگذاران خرد قرار دارند و حفظ نقدشوندگی و اعتماد عمومی از مسئولیتهای مهم آنهاست. سبدگردانها نیز در حوزه مدیریت داراییهای اختصاصی و بازارگردانی نقشآفرینی میکنند. از سوی دیگر، شرکتهای تأمین سرمایه و نهادهای فعال در حوزه تأمین مالی، وظیفه انتقال منابع به بنگاههای تولیدی و پروژهها را بر عهده دارند و شرکتهای سرمایهگذاری و هلدینگها نیز میتوانند در حفظ ثبات بازار مؤثر باشند.
او با بیان اینکه هماهنگی این بخشها میتواند هزینه مدیریت بحران را کاهش دهد، پیشنهاد کرد کارگروهی مشترک میان معاونتهای تخصصی سازمان بورس و چهار کارگروه کانون نهادهای مالی تشکیل شود تا سند عملیاتی تابآوری بازار سرمایه در برابر ریسکهای سیستماتیک تدوین و تصویب شود.

ناصرپور: تداوم فعالیت صندوقها و دسترسی به خدمات بانکی باید در اولویت بازگشایی بازار باشد
علیرضا ناصرپور، مدیر یکی از نهادهای مالی بازار سرمایه، با تمرکز بر مسئولیت نهادهای مالی و ناشران در شرایط بحرانی، گفت: تجربه ۲ جنگ اخیر نشان داد مدیریت بحران در بازار سرمایه بهتدریج بهبود یافته است. برای نمونه، در نخستین روز جنگ ۱۲ روزه حدود ۱۸ همت منابع از صندوقهای درآمد ثابت خارج شد، اما در جنگ رمضان، با وجود گستردگی بیشتر بحران، روند خروج منابع در روزهای بعد به جریان ورود پول تبدیل شد.
او یکی از مهمترین درسآموختههای این تجربه را برتری دسترسی محدود اما قابل اتکا به خدمات بازار نسبت به تعطیلی طولانیمدت و انباشت تقاضا دانست و افزود: در صورتی که زیرساختهای فنی، بانکی و تسویه امکان فعالیت را فراهم کنند، بهتر است صندوقهای سرمایهگذاری حتی از نخستین روز بحران به فعالیت خود ادامه دهند؛ زیرا این اقدام میتواند از شکلگیری هراس و تنش در بازار جلوگیری کند.
ناصرپور با تأکید بر اینکه بازگشایی بازار تنها در صورت امکان انجام عملیات بانکی و تسویه اثربخش خواهد بود، ادامه داد: خروج منابع در روزهای ابتدایی بحران قابل پیشبینی است و نباید موجب نگرانی بیش از اندازه نهادهای مالی شود. از این رو، وجود دستورالعملهای مصوب و از پیش تعیینشده میتواند زمان تصمیمگیری را کاهش دهد.
او با تشریح پیشنهاد خود درباره ترتیب بازگشایی بخشهای مختلف بازار سرمایه توضیح داد: در مرحله نخست باید از دسترسپذیری شبکه بانکی، سامانههای ثبت سفارش و زیرساختهای تسویه اطمینان حاصل شود. در مرحله بعد، نمادهای مرتبط با اوراق دولتی و شرکتی، صندوقهای درآمد ثابت و امکان صدور و ابطال واحدهای سرمایهگذاری باید بهصورت هماهنگ فعال شوند.
ناصرپور افزود: در مرحله بعد میتوان گواهیهای سپرده کالایی و صندوقهای طلا و نقره را بازگشایی کرد و در نهایت، بازگشایی سهام و صندوقهای سهامی را متناسب با شرایط داراییهای پایه در دستور کار قرار داد. تجربه جنگ دوم نشان داد نگرانیهای مربوط به کشف قیمت در صندوقهای کالایی را نیز میتوان با سازوکارهای مناسب مدیریت کرد.
این مدیر نهاد مالی با اشاره به اهمیت مدیریت نقدینگی صندوقها گفت: پیشبینی جریان ابطال در افقهای یکروزه، ۳ روزه و ۷ روزه و همچنین طراحی خطوط اعتباری با همکاری بانکهای تجاری میتواند به مدیریت بهتر منابع کمک کند. علاوه بر این، در شرایط بحرانی باید امکان دسترسی نهادهای مالی به خدمات بانکی و تسویه با ملاحظات ویژه فراهم شود؛ زیرا در برخی مقاطع، با وجود مجوز فعالیت صندوقها، محدودیتهای دسترسی به خدمات بانکی مانع ارائه کامل خدمات شده بود.
او با تأکید بر ضرورت تداوم تأمین مالی بنگاهها در شرایط بحرانی ادامه داد: شرکتهای تأمین سرمایه باید با در نظر گرفتن ریسک نقدشوندگی و توان بازپرداخت ناشران، فعالیتهای تأمین مالی را بهطور کامل متوقف نکنند. انتشار اوراق در برخی روزهای جنگ ۱۲ روزه و جنگ رمضان نیز نشان داد امکان تداوم این فعالیتها با رعایت ملاحظات مربوط وجود دارد.
ناصرپور به ضرورت بازنگری در سازوکارهای مدیریت ریسک کارگزاریها اشاره کرد و گفت: توسعه معاملات مشتقه، اهمیت طراحی نظام جامع مدیریت ریسک را افزایش داده است. تجربه اخیر نشان داد در صورت تداوم روندهای نامطلوب قیمتی، برخی کارگزاریها ممکن بود با فشار مالی سنگینی مواجه شوند؛ از این رو، استفاده از الگوهای معتبر بینالمللی و طراحی سازوکارهای یکپارچه مدیریت ریسک ضروری است.
ستوده: امنیت سایبری باید بهعنوان بخشی از تداوم کسبوکار بازار سرمایه دیده شود
حمیدرضا ستوده، رییس مرکز نظارت بر امنیت اطلاعات بازار سرمایه (مکنا) هم با تأکید بر ضرورت تغییر رویکرد در مدیریت امنیت اطلاعات گفت: در شرایط کنونی، صرف ایجاد زیرساختهای پشتیبان و برنامههای بازیابی از بحران کافی نیست و باید اطمینان حاصل شود که دادههای مورد استفاده در زمان بحران قابل اتکا هستند و سناریوهای بازیابی نیز پیش از وقوع حادثه مورد آزمون قرار گرفتهاند.
او افزود: با توجه به وابستگی روزافزون خدمات بازار سرمایه به بسترهای دیجیتال، باید از رویکرد صرفاً بازیابی سامانهها عبور کرد و به سمت تابآوری عملیاتی و استمرار خدمات حیاتی حرکت کرد. در این چارچوب، ریسک سایبری دیگر صرفاً یک ریسک فناوری اطلاعات نیست، بلکه بخشی از ریسک تداوم کسبوکار به شمار میرود.
ستوده با اشاره به ضرورت شناسایی خدمات حیاتی بازار سرمایه توضیح داد: ابتدا باید مشخص شود کدام خدمات و سامانهها نباید در شرایط بحرانی متوقف شوند و قطع هر خدمت چه پیامدهای مالی، اعتباری و قانونی به دنبال دارد. همچنین وابستگی خدمات به دادهها، سامانههای دیگر، زیرساختها، نیروی انسانی و تأمینکنندگان بیرونی باید بهدقت شناسایی شود.
رییس مرکز نظارت بر امنیت اطلاعات بازار سرمایه ادامه داد: برنامه تداوم کسبوکار باید مشخص کند که در شرایط بحران، هر بخش با چه حداقل ظرفیت و سطح خدماتی میتواند به فعالیت خود ادامه دهد. لزوماً قرار نیست همه خدمات با همان ظرفیت پیش از بحران ارائه شوند، بلکه اولویت با حفظ خدمات ضروری و استمرار فعالیتهای حیاتی است.
او با اشاره به تجربههای بینالمللی در حوزه حملات سایبری و اختلالات فناوری گفت: تجربه اختلال در زیرساختهای بازارهای مالی آمریکا و همچنین اختلال گسترده ناشی از انتشار بهروزرسانی معیوب شرکت کراداسترایک نشان داد که حتی بدون وقوع حمله سایبری نیز یک نقص فنی میتواند بخشهای گستردهای از خدمات مالی را مختل کند.
ستوده شناسایی نقاط شکست منفرد در زیرساختها را یکی از الزامات افزایش تابآوری دانست و افزود: گاهی یک تصمیم کسبوکاری موجب تمرکز بیش از اندازه خدمات بر یک سامانه یا زیرساخت میشود و همان نقطه میتواند به عامل اختلال در کل مجموعه تبدیل شود. از این رو، باید وابستگیهای متقابل سامانهها شناسایی و سناریوهای کماحتمال اما با پیامدهای شدید نیز در مانورهای عملیاتی آزمایش شوند.
او با اشاره به ضرورت تشکیل کمیتههای مدیریت بحران در شرکتهای فعال بازار سرمایه گفت: این کمیتهها باید با حضور نمایندگان حوزههای امنیت، فناوری اطلاعات، حقوقی، هیات مدیره و کسبوکار تشکیل شوند تا در زمان وقوع بحران، تصمیمگیری درباره تداوم خدمات و نحوه اطلاعرسانی به مشتریان با هماهنگی بیشتری انجام شود.
ستوده با بیان اینکه برنامه تداوم کسبوکار در بازار سرمایه در طول یک سال اخیر توسعه یافته است، از دستهبندی ۵ سطحی این برنامه خبر داد و افزود: حرکت شرکتها از تأمین حداقل نیازهای اساسی کسبوکار به سمت ایجاد زیرساخت مستقل برای شرایط بحران و انجام تمرینها و ارزیابیهای مستمر، میتواند سطح تابآوری عملیاتی بازار را ارتقا دهد.
او از برنامه مکنا برای رونمایی از پنجره واحد پایش امنیت اطلاعات تا پایان سال خبر داد و توضیح داد: در ادامه این اقدام، سامانه مدیریت ریسک امنیتی و سایبری در سطح بازار سرمایه نیز در دستور کار قرار دارد تا ارزیابی ریسکها با نگاهی جامع و متناسب با تأثیر آنها بر تداوم کسبوکار انجام شود.

محمدی: تابآوری بازار سرمایه بر سه مولفه حفظ خدمات، بازیابی و تطبیقپذیری استوار است
در جمعبندی این پنل، شاپور محمدی با اشاره به ۳ مولفه اصلی تابآوری، گفت: حفظ و ارائه خدمات در شرایط بحران، بازیابی و بهبود پس از بحران و تطبیقپذیری، مولفههای اساسی تابآوری هستند.
او افزود: بازار سرمایه ایران در هر ۲ جنگ اخیر توانست با وجود تفاوت در شرایط و کیفیت ارائه خدمات، فعالیتهای خود را حفظ کند و پس از آن نیز فرآیند بازیابی را پشت سر بگذارد. اکنون نیز تطبیقپذیری از طریق بازنگری در ساختارها، مقررات و فعالیت کمیتههای تخصصی در حال پیگیری است.
مدیر پنل با اشاره به ضرورت انتقال نتایج و پیشنهادهای ارائه شده به سازمان بورس ادامه داد: جمعبندی مباحث این نشست میتواند در فرآیند تقویت تابآوری بازار سرمایه مورد استفاده قرار گیرد و با بررسی و تبادل نظر میان بخشهای مختلف، زمینه ارتقای آمادگی بازار برای مواجهه با بحرانهای احتمالی فراهم شود.
توسعه سامانه معاملات و استفاده از فناوری بلاکچین در کانون پرسشها قرار گرفت
در بخش پرسش و پاسخ این پنل، موضوع ظرفیت سامانه معاملات بازار سرمایه در مواجهه با رشد ارزش و حجم معاملات و همچنین امکان استفاده از فناوری بلاکچین در فرآیندهای معاملاتی و تسویه مطرح شد.
در پاسخ به پرسشی درباره ضرورت ارتقای سامانه معاملات، محمدی با اشاره به محدودیتهای موجود در زمینه خرید نرمافزارهای معاملاتی خارجی، گفت: فرآیند توسعه سامانه معاملات بومی از سالهای گذشته آغاز شده و سازمان بورس نیز این موضوع را دنبال میکند. همچنین برای افزایش ظرفیت پردازش معاملات، نسخههای مختلفی از سامانه معاملات تکثیر شده است.
او با بیان اینکه توسعه سامانه معاملات صرفاً به دانش برنامهنویسی محدود نمیشود، توضیح داد: دانش کسبوکاری و بومیسازی فرآیندها نیز اهمیت زیادی دارد و استفاده از سامانههای خارجی، بدون طی مراحل تطبیق و بومیسازی، امکانپذیر نیست.
محمدی در پاسخ به پرسشی درباره استفاده از بلاکچین در فرآیندهای بازار سرمایه گفت: این فناوری ظرفیتهای قابل توجهی دارد، اما باید به تفاوت ماهیت بورسهای رسمی و ساختار غیرمتمرکز بلاکچین توجه کرد. قدرت بورسهای رسمی در سازوکار حراج، حضور بازیگران متعدد و کشف قیمت متمرکز است؛ در حالی که بلاکچین بر مبنای ساختار غیرمتمرکز فعالیت میکند.
او یادآور شد: سازمان بورس از سال ۱۳۹۶ و ۱۳۹۷ موضوع استفاده از بلاکچین در برگزاری مجامع الکترونیک و فرآیندهای رأیگیری را آغاز کرده است و میتوان با توجه به ماهیت فعالیتها، از ترکیب بهینه سازوکارهای متمرکز و غیرمتمرکز در بازار سرمایه بهره گرفت.
بیشتر بخوانید: