به گزارش صنعت مالی، صندوق املاک و مستغلات (REIT) ابزاری است که سرمایه خرد را جمع میکند و در املاک ساختهشده و در حال بهرهبرداری سرمایهگذاری میکند. تفاوت بنیادین آن با صندوق زمین و ساختمان در همین نقطه است: صندوق زمین و ساختمان منابع را به ساخت پروژه اختصاص میدهد و بازدهی آن به اتمام و فروش پروژه وابسته است؛ صندوق املاک و مستغلات اما روی ملک آماده سرمایهگذاری میکند و از همان ابتدا جریان اجاره و رشد ارزش ملک را هدف میگیرد. این تفاوت، صندوق املاک را از یک «پروژه ساختمانی» به یک «دارایی درآمدزا» تبدیل میکند.
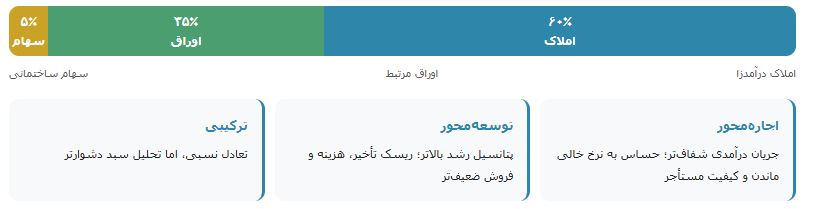
قوانین مربوط به تخصیص منبع صندوقهای REIT به این صورت است که باید حداقل 60% از منابع صندوق در حوزه قعالیت اصلی صندوق یعنی املاک و مستغلات و حداکثر 35% آن در اوراق بهادار مرتبط با فعالیت صندوق، سرمایهگذاری شود. همچنین حداکثر 5% از کل داراییهای صندوق میتواند به سرمایهگذاری در سهام شرکتهای ساختمانی اختصاص یابد.
ترکیب دارایی صندوق های املاک و مستغلات به این صورت است که حداقل 75 درصد از داراییهای صندوق باید در داراییهای موضوع فعالیت اصلی صندوق سرمایهگذاری شود. همچنین، صندوق میتواند حداکثر 20 درصد از داراییهای خود را به سرمایهگذاری در اوراق بهادار تأمین مالی مرتبط با داراییهای مذکور (مانند اوراق مشارکت، استصناع، رهنی و اجاره در پروژههای ساختمانی) و سهام شرکتهای ساختمانی اختصاص دهد.
سه مدل درآمدی؛ اجارهمحور، توسعهمحور و ترکیبی
صندوقهای املاک ایران، برخلاف تصور رایج، یک مدل درآمدی واحد ندارند.
- مدل اجارهمحور بر اجارهبهای ملک متکی است و جریان درآمدی شفافتری دارد، اما به نرخ خالی ماندن ملک و کیفیت مستأجر حساس است.
- مدل توسعهمحور بر ساخت، تکمیل و فروش یا ارزشافزایی متمرکز است و پتانسیل رشد بالاتری دارد، اما ریسک تأخیر، هزینه و فروش ضعیفتر را نیز به همراه میآورد.
- مدل ترکیبی هر دو را در هم میآمیزد و تحلیل سبد را دشوارتر میکند. برچسب «REIT» بهتنهایی مدل درآمدی صندوق را روشن نمیکند؛ سرمایهگذار باید امیدنامه و ترکیب دارایی هر صندوق را جداگانه بررسی کند.
انواع صندوق سرمایهگذاری در املاک و مستغلات
صندوقهای سرمایهگذاری در املاک و مستغلات را میتوان بر اساس عملکرد آنها به سه دسته زیر تقسیم کرد:
۱. صندوق سهامی یا مالکیت مستغلات(Equity REIT)
این نوع از صندوقها، املاک و مستغلات درآمدزا را خریداری و مدیریت کرده و از این طریق درآمدی مضاعف بر درآمد حاصل از تغییرات قیمت داراییها، کسب میکنند. صندوقهای سهامی یا مالکیت مستغلات، در زمینههای مختلفی فعالیت دارند که شامل لیزینگ، ساختوساز، تعمیر و نگهداری میشود. مهمترین تفاوت این صندوقها با شرکتهای عملیاتی مستغلات، در این است که درآمد این صندوقها از طریق خرید، تعمیر و نگهداری، ساختوساز و اجاره حاصل میشود؛ در حالیکه شرکتها از طریق فروش داراییها کسب درآمد میکنند.
۲. صندوق سرمایهگذاری املاک و مستغلات رهنی(Mortgage REIT)
بیشتر تمرکز این نوع صندوقها روی سرمایهگذاریهای مستقیم است که از طریق اعطای تسهیلات به صاحبان مستغلات و شرکتهایی که در این حوزه فعالیت دارند؛ صورت میگیرد. سرمایهگذاری غیرمستقیم این صندوقها نیز از طریق خرید وامهای رهنی یا اوراق بهاداری که پشتوانه رهن دارند، انجام میشود.
۳. صندوق سرمایهگذاری املاک و مستغلات ترکیبی(Hybrid REIT)
این نوع صندوقها که با نام صندوقهای هیبریدی نیز شناخته میشوند، یکی از ابزارهای جذاب در بازارهای مالی هستند. سبد دارایی این صندوقها ترکیبی از داراییهای واقعی،مستغلات، مالی و ملکی است. حوزه فعالیت این صندوقها شامل حوزههای مسکونی، تجاری، خردهفروشی، اداری و… میشود.
معروف ترین صندوق های سرمایهگذاری املاک و مستغلات
در ادامه فهرستی از صندوق های املاک و مستغلات تهیه کردهایم که بر اساس میزان دارایی تحت مدیریت مرتب شدهاند:
| نام صندوق | نماد صندوق املاک و مستغلات | تاریخ آغاز فعالیت | دوره تقسیم سود |
| املاک و مستغلات امین شهر یکم | امین شهر | 1402/10/24 | 1 ماهه |
| املاک و مستغلات مالک آتیه مسکن | مالک آتیه | 1403/02/30 | ندارد |
| املاک و مستغلات مدیریت ارزش مسکن | ارزش مسکن | 1401/08/15 | 12 ماهه |
| املاک و مستغلات نیک رای | دانیک | 1402/07/05 | 12 ماهه |
| املاک و مستغلات خانه آگاه | کلید | 1403/07/23 | 12 ماهه |
| املاک و مستغلات کاخ | کاخ | 1405/02/27 | ندارد |
| املاک و مستغلات کاشانه امید خلیج فارس | کاشانه | 1405/02/27 | ندارد |
لیست صندوق های املاک و مستغلات (REITs)
برای مشاهده لیست صندوق های املاک و مستغلات، کافی است وارد سایت fipiran.com شوید. در این سایت، از طریق منوی «صندوقها»، گزینه «صندوقهای املاک و مستغلات» را انتخاب کنید. در این بخش میتوانید به اطلاعات دقیق هر صندوق از جمله بازدهی دورهای، ارزش خالص داراییها (NAV)، تعداد واحدها، حجم معاملات روزانه و مدیر صندوق دسترسی داشته باشید.
NAV؛ چرا ارزشگذاری صندوق املاک «لحظهای» نیست
در صندوق طلا، دارایی پایه قیمت روز دارد و NAV با بازار کالا و ارز همراستا حرکت میکند. در صندوق املاک، ارزشگذاری ملک به ارزیابی کارشناسی، مفروضات اجاره، نرخ تنزیل و زمانبندی بهروزرسانی وابسته است. این یعنی NAV صندوق املاک، یک عدد دورهای است، نه لحظهای. همین ویژگی، زمینهساز اصلیترین ریسک این ابزار میشود: شکاف قیمت بازار از NAV.
عملکرد و شکاف؛ وعده مسکن در برابر واقعیت بازدهی
بازدهی ۳۶ درصدی در برابر رشد ۱۰۶ درصدی مسکن
مهمترین پرسش تحلیلی درباره صندوقهای املاک این است: «آیا وعده «بهرهمندی از رشد قیمت مسکن» محقق شده است؟» دادهها پاسخ روشنی میدهند. در بازه پایان تیر ۱۴۰۴ تا پایان تیر ۱۴۰۵، بهترین صندوق املاک حدود ۳۶ درصد بازدهی داشت، در حالی که شاخص قیمت پیشنهادی هر مترمربع آپارتمان در تهران بیش از ۱۰۶ درصد افزایش یافت. حتی با معیار دقیقتر NAV، رشد ارزش دارایی بسیاری از صندوقها در بهترین حالت به حدود ۵۰ تا ۷۰ درصد رسید و همچنان از رشد بازار مسکن عقب ماند.
این فاصله، ریشه در ساختار صندوق دارد: تمام منابع به خرید ملک اختصاص نمییابد ، تمرکز دارایی بر تعداد محدودی ملک است، و نقدشوندگی پایین بازار املاک و شکاف قیمت معاملاتی از NAV نیز بر عملکرد اثر میگذارد. به بیان تحلیلی، صندوق املاک نماینده کامل بازار مسکن نیست؛ یک واسطه ترکیبی است که بخشی از رشد مسکن را به سرمایهگذار منتقل میکند، نه تمام آن.
درآمد اجاره؛ وعدهای که برای برخی صندوقها توخالی است
یکی دیگر از وعدههای صندوق املاک، «درآمد اجاره» است. اما دادهها نشان میدهد این وعده نیز برای همه صندوقها یکسان نیست. بازده اجاره سالانهشده صندوق «کلید» حدود ۰.۹ درصد، صندوق «کاخ» حدود ۴.۱ درصد و صندوق «ارزش مسکن» حدود ۷.۲ درصد برآورد شده است. در شهریور ۱۴۰۵، بخش عمده درآمد ماهانه هفت صندوق املاک در طبقه «سایر درآمدها» قرار داشت، یعنی درآمدی که از اجاره ملک نیامده است. حتی صندوق «کاشانه» در آن دوره هیچ ملکی در پرتفوی نداشت و داراییاش را در واحدهای صندوقهای دیگر و سپرده بانکی نگهداری میکرد. برای سرمایهگذاری که به دنبال جریان درآمدی اجاره است، این ارقام یک هشدار جدی است: «صندوق املاک» به معنای «درآمد اجاره پایدار» نیست.
شکاف قیمت و NAV؛ وقتی قیمت از ارزش جدا میشود
در بازارهای کارا، آربیتراژگران با خرید واحدهای ارزان و ابطال آنها، شکاف قیمت از NAV را میبندند. در بازار ایران، این مکانیسم کند عمل میکند. نتیجه، شکافهای پایدار است.
رشد قیمت بدون رشد NAV یک زنگ خطر است: قیمتی که میپردازد، ممکن است بازتاب ارزش ملک نباشد، بلکه بازتاب انتظارات و صفنشینی باشد.
ریسکهای ساختاری و نقشه پایش؛ آنچه سرمایهگذار باید بداند
NVT؛ معیار نقدشوندگی که تعداد نماد را بیمعنا میکند
NVT (نسبت ارزش بازار به حجم معاملات) معیاری است که نشان میدهد هر واحد از ارزش بازار صندوق، با چه حجمی از معاملات پشتیبانی میشود. فرمول آن ارزش بازار تقسیم بر حجم معاملات دوره است و در ادبیات مالی، برای سنجش نقدشوندگی و کارایی قیمتگذاری به کار میرود. هرچه NVT بالاتر باشد، نقدشوندگی پایینتر است: یعنی برای جابهجایی حجم مشخصی از سرمایه، به معاملات بیشتری نیاز است یا فروش با تأثیر قیمتی بیشتری همراه میشود.
دادههای بازار ایران تا خرداد ماه 1405 نشان میدهد NVT صندوقها بهشدت نابرابر است: امین شهر ۴۵ واحد، کاخ ۳۸۹ واحد، مالک آتیه ۸۹ واحد، کلید ۲۰ واحد، کاشانه ۳۶ واحد، ارزش مسکن ۱۱ واحد و دانیک ۲۳ واحد. صندوق «کاخ» با NVT ۳۸۹ عملاً کمنقدشوندهترین صندوق است، در حالی که «ارزش مسکن» با NVT ۱۱ نقدشوندهترین محسوب میشود. همین نابرابری در ارزش معاملات روزانه نیز دیده میشود: امین شهر ۱۳۰ میلیارد تومان، کلید ۲۷.۸ میلیارد تومان، اما کاخ تنها ۱.۹ میلیارد تومان. برای سرمایهگذار، این یعنی «بورسی بودن» به معنای «نقدشوندگی» نیست؛ NVT و حجم معاملات روزانه، دو معیار ضروری پیش از ورود هستند.
تحولات ساختاری؛ مولدسازی داراییهای دولتی و ورود بانکها
با وجود محدودیتهای فعلی، تحولات ساختاری جدیدی در حال شکلگیری است. آییننامه تأسیس صندوقهای املاک و مستغلات در اردیبهشت ۱۴۰۴ ابلاغ شد و بانکها را بهعنوان مؤسس صندوق (با سقف سرمایهگذاری یک هزار میلیارد ریال) مجاز کرد. در آبان ۱۴۰۵، دستورالعمل تشکیل صندوق املاک و مستغلات اموال دستگاههای اجرایی تصویب شد تا املاک مازاد دولت از این مسیر مولدسازی شود. این تحولات، عرضه داراییهای جدید به صندوقها را افزایش میدهد و میتواند عمق بازار را بهبود بخشد، اما تا رسیدن به بلوغ ساختاری، فاصله قابلتوجهی باقی است.
معافیت مالیاتی؛ مزیتی که هزینههای پنهان را جبران نمیکند
صندوقهای املاک از معافیت مالیاتی قابلتوجهی برخوردارند: معاملات صندوق و انتقال املاک به دارندگان واحدها از مالیات معاف است. این معافیت، در مقایسه با سرمایهگذاری انفرادی در ملک که ممکن است مشمول مالیات اجاره یا نقلوانتقال باشد یک مزیت واقعی است. اما این مزیت، هزینههای پنهان دیگری را جبران نمیکند: هزینه مدیریت صندوق، کارمزد معاملات، شکاف قیمت از NAV و ریسک نقدشوندگی. معافیت مالیاتی، یک «تخفیف» است، نه یک «سپر».
مقایسه ساختاری؛ صندوق املاک در برابر گزینههای جایگزین
برای انتخاب آگاهانه، سرمایهگذار باید صندوق املاک را نهتنها با بازار مسکن، بلکه با سایر ابزارهای دسترسی به این بازار مقایسه کند.
جدول مقایسهای سهگانه
| معیار | صندوق املاک و مستغلات (REIT) | صندوق زمین و ساختمان | خرید مستقیم ملک |
|---|---|---|---|
| ماهیت سرمایهگذاری | مالکیت واحدهای صندوق با پرتفوی املاک درآمدزا | مشارکت در ساخت پروژه مشخص | مالکیت فیزیکی ملک |
| منبع بازدهی | اجاره + رشد ارزش املاک موجود | فروش واحدهای ساختهشده در پایان پروژه | اجاره + رشد قیمت ملک |
| نقدشوندگی | متوسط تا بالا (وابسته به نماد و NVT) | پایین (تا اتمام پروژه) | بسیار پایین (فرآیند فروش طولانی) |
| حداقل سرمایه | خرد (یک واحد صندوق) | متوسط | بالا (کل قیمت ملک) |
| ریسک اصلی | شکاف قیمت از NAV، نقدشوندگی نابرابر | تأخیر در ساخت، هزینههای پیشبینینشده | ریسک نقدشوندگی، هزینههای نگهداری |
| مدیریت | توسط مدیر صندوق (نیازمند ارزیابی) | توسط مدیر پروژه | شخصی (کنترل کامل) |
| معافیت مالیاتی | معاملات صندوق معاف از مالیات | مشمول مقررات پروژه | ممکن است مشمول مالیات اجاره/نقلوانتقال باشد |
| استفاده شخصی | غیرممکن | غیرممکن | امکانپذیر |
دیدگاه مقابل؛ چرا گزینههای جایگزین هم مزیت دارند
تحلیل منصفانه ایجاب میکند مزیتهای گزینههای جایگزین را نیز ببینیم. صندوق زمین و ساختمان در دورههای رونق ساختوساز میتواند بازدهی بالاتری از REIT داشته باشد، زیرا مستقیماً از ارزشافزایی پروژه (تفاوت هزینه ساخت و قیمت فروش) بهره میبرد. خرید مستقیم ملک، برخلاف صندوق، کنترل کامل را به مالک میدهد: امکان استفاده شخصی، بازسازی و تصمیمگیری مستقل درباره فروش یا اجاره. انتخاب بین این سه، نه انتخاب بین بهترین و بدترین، بلکه انتخاب بین مجموعهای از trade-offها ست: نقدشوندگی در برابر کنترل، تنوع در برابر تمرکز، و شفافیت در برابر پیچیدگی.
صندوق املاک و مستغلات، پاسخی به یک پرسش قدیمی سرمایهگذاران ایرانی است: «چطور بدون خرید ملک، در بازار مسکن شریک شوم؟» اما این پاسخ، پرسش مهمتری را پیش میآورد: «آیا آنچه میخرم، همان چیزی است که فکر میکنم؟» دادهها نشان میدهد که نه همیشه. صندوق املاک، نه آینه تمامقد بازار مسکن است و نه ماشین تولید اجاره پایدار. بخشی از داراییاش در اوراق است، بخشی از درآمدش از اجاره نمیآید، و بخشی از قیمتش از NAV فاصله میگیرد.
در چنین شرایطی، پرسش درست از «کدام صندوق بهتر است؟» به «کدام صندوق را میفهمم؟» تغییر میکند. سرمایهگذاری که NAV، NVT و ترکیب درآمد صندوق را نمیداند، در واقع نه در بازار مسکن، بلکه در بازار انتظارات و صفها سرمایهگذاری کرده است. و همانجا است که تفاوت میان «مشارکت در مسکن» و «توهم مشارکت در مسکن» آشکار میشود. صندوق املاک، ابزاری است که میتواند بخشی از سبد باشد، به شرطی که با چشم باز انتخاب شود، نه با تکیه بر وعدهای که در نامش پنهان است.
بیشتر بخوانید: